
Iva sulle permute: cos’è la permuta?
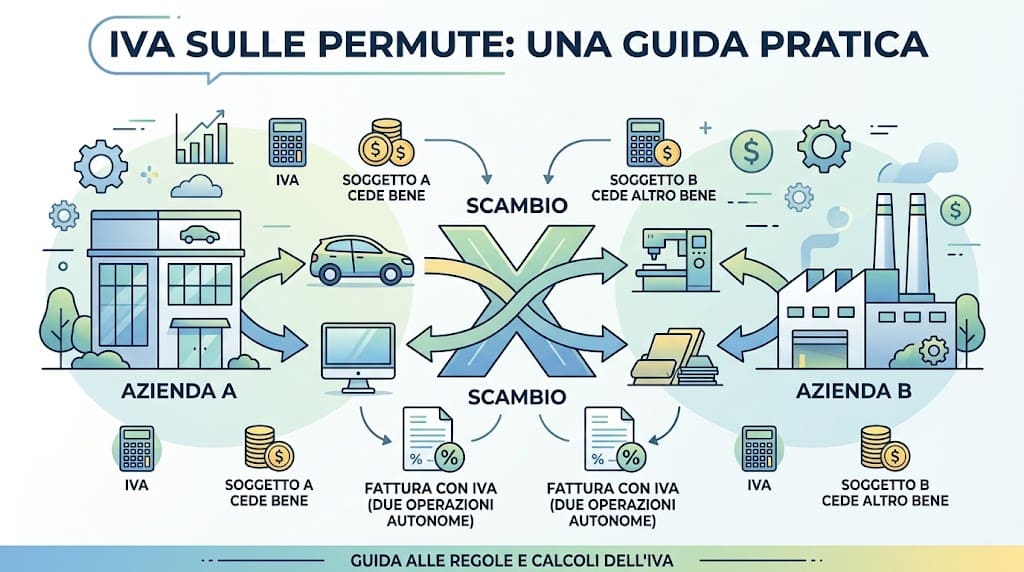
La permuta, in base all’art. n. 1552 c.c., è un contratto che ha per oggetto il reciproco trasferimento della proprietà di cose o altri diritti, da un contraente all’altro.
Ovvero, è un accordo dove le parti fanno uno scambio di beni o altri diritti (un bene come un’autovettura).
Per esempio un soggetto A compra una macchina nuova di 20.000,00 euro di valore, in cambio di una macchina usata di 15.000,00 euro e, dato che il valore non è lo stesso, per la differenza la paga con bonifico.
Iva sulle permute: casi di permuta.
Vi possono essere tre casi del contratto di permuta, che variano in base agli attori:
– permuta tra due soggetti passivi IVA (B2B). In questo caso entrambi i soggetti emettono fattura elettronica ordinaria con rivalsa IVA;
– permuta tra soggetto passivo IVA e soggetto privato (B2C). E’ il caso di una concessionaria che vende ad un privato un’auto e quest’ultimo da la sua vecchia vettura in permuta. Il concessionario valuta 8.000,00 euro l’auto che il cliente gli darà in permuta verso un’auto nuova di 25.000,00 euro. La fattura emessa dal concessionario al privato sarà di 25.000,00 euro + IVA. L’auto del privato sarà caricata come cespite ma senza IVA, dato che il privato non emette fattura con IVA;
– permuta senza conguaglio o con conguaglio parziale. In questo caso se i due beni hanno valore uguale vengono emesse due fatture per il valore nominale +IVA, se, invece vi è un minimo conguaglio, quest’ultimo non è soggetto ad IVA perché rappresenta semplicemente una forma di pagamento.
Iva sulle permute: generalità.
L’IVA sulle permute:
– ha una doppia operazione imponibile, ciò vuol dire che entrambi i beni oggetto dell’operazione hanno la propria aliquota IVA in riferimento alla propria natura, seguendo il proprio regime impositivo. I due oggetti o diritti della permuta vengono trattati separatamente, cioè vengono emesse due fatture, una per ogni oggetto di scambio, applicando l’IVA separate su ogni fattura;
– la base imponibile, fino al 31 dicembre 2025 era costituita dal valore normale, dal 1° gennaio 2026 è costituito dal valore del bene compreso di tutti i costi sostenuti;
– la fatturazione è obbligatori per entrambi i soggetti se sono titolari di Partita IVA, da applicare in base al regime applicato (semplificato, ordinario, forfettario) e la natura del bene che influenza l’aliquota da applicare.
– I settori per cui pi spesso si utilizza la permuta e per questo si applica questa disciplina, sono:
- il settore edile ed immobiliare;
- il settore automotive;
- il mercato dell’arte e dei beni da collezione;
- il settore dei bei usati e rigenerati.
Iva sulle permute: art. 11 del DPR n. 633/1972.
Per tutte le operazioni fino al 31 dicembre 2025, la precedente direttiva, prevedeva che la base imponibile su cui calcolare l’IVA della permuta è, come da art. 11 commi 2 e 3 del D.P.R. 633/72, “il valore normale dei beni e dei servizi dati in corrispettivo”, ove il “valore normale” secondo l’ex art. 14 D.P.R. 633/72 è “il prezzo mediamente praticato per beni o servizi della stessa specie o simili on condizioni di libera concorrenza”
Per esempio, se faccio una permuta su un’auto dal valore di 20.000,00 euro con un’auto del valore di 18.000,00 euro più 2.000,00 euro di conguaglio, devo emettere due fatture con aliquota IVA inerente al bene stesso (se permuto un bene al 22% con un bene al 10% le due fatture avranno l’aliquota diversa in base al bene oggetto della fattura):
– la cedo a con 20.000,00 euro + IVA;
– l’altro soggetto cede l’auto da 18.000,00 euro + IVA;
i 2.000,00 euro di conguaglio non rientrano nella base imponibile ma è solo una modalità di pagamento.
Iva sulle permute: nuove direttive.
Dal primo gennaio 2026, l’art. 35 della Legge di Bilancio 2026 ha introdotto delle modifiche allineandosi alle direttive europee. Restano in essere con la precedente disciplina, cioè la base imponibile è il valore normale, tutti quei contratti conclusi prima del 1° gennaio 2026. La base imponibile ove applicare l’IVA per la permuta non è più calcolata sul valore normale del bene, bensì è data dai costi sostenuti dal cedente o dal prestatore per realizzare il costo o il servizio oggetto della permuta.
La base imponibile si applica sul costo complessivo sostenuto per quel bene.
I documenti da conservare che andranno ad influire nella base imponibile sono:
– le schede di magazzino;
– i registri di ammortamento;
– la documentazione di produzione;
– i costi regolarmente fatturati e conservati dall’Agenzia delle Entrate sostenuti per il bene oggetto della permuta.
Per esempio, se un soggetto A permuta un’auto dal valore di 20.000,00 euro con un soggetto B con un’auto del valore di 18.000,00 e il soggetto A, ha sostenuto costi indiretti per 1.000,00 euro e il soggetto B per 500,00 euro, si emetteranno due fatture con aliquota IVA inerente ai bene stessi e (se permuto un bene al 22% con un bene al 10% le due fatture avranno l’aliquota diversa in base al bene oggetto della fattura):
– soggetto A la cedo a 20.000,00 euro + 1.500,00 euro + IVA;
– il soggetto B cede l’auto da 18.000,00 euro + 500,00 euro + IVA;
i 2.500,00 euro di conguaglio non rientrano nella base imponibile ma è solo una modalità di pagamento.
Iva sulle permute: aspetti contabili e fatturazione elettronica.
Per quanto riguarda l’aspetto contabile e della fatturazione:
– le fatture devono avere la stessa data dell’operazione, nonché dell’atto di stipula della permuta o consegna del bene mobile;
– nel campo pagamento della fattura deve essere specificato che è una permuta;
– in partita doppia nel momento del pagamento va fatta una scrittura come compensazione tra cliente e fornitore e l’eventuale conguaglio di differenza;
– non si applica split payment nella fattura per permuta.
Iva sulle permute: normativa.
– Art. n. 35 – Legge di Bilancio 2026 (Legge n. 199/2025);
– Art. 1552 c.c.;
– DPR 633/1972;
– Decreto Fiscale n. 38/2026;
– Direttiva n. 2006/112/CE;
– Legge n. 88/2009;
– Risposta 26/24 AdE;
– Circola re n. 27/E del 2017 AdE;
– Risoluzione AdE n. 373/E del 2007.
Iva sulle permute: fonte.
Agenzia delle Entrate (AdE).