
L’Agenzia delle entrate amplia le modalità di versamento delle somme dovute per successioni, donazioni e servizi ipotecari e catastali. La novità è contenuta nella risoluzione n. 30 del 16 settembre 2026, che introduce una serie di nuovi codici tributo da utilizzare nel modello F24.
L’intervento riguarda diverse situazioni: dai versamenti conseguenti alla revoca della dichiarazione d’intenti e al ravvedimento operoso, fino alle somme richieste a seguito di controlli, accertamento con adesione, conciliazione e mancata impugnazione.
La nuova disciplina completa le precedenti indicazioni dell’Amministrazione finanziaria sui pagamenti relativi alle dichiarazioni di successione e alla registrazione degli atti.
Nuovi codici per la perdita dei benefici prima casa nelle successioni
Una prima novità riguarda le situazioni in cui, nell’ambito di una dichiarazione di successione, viene meno il diritto alle agevolazioni fiscali previste per la prima casa.
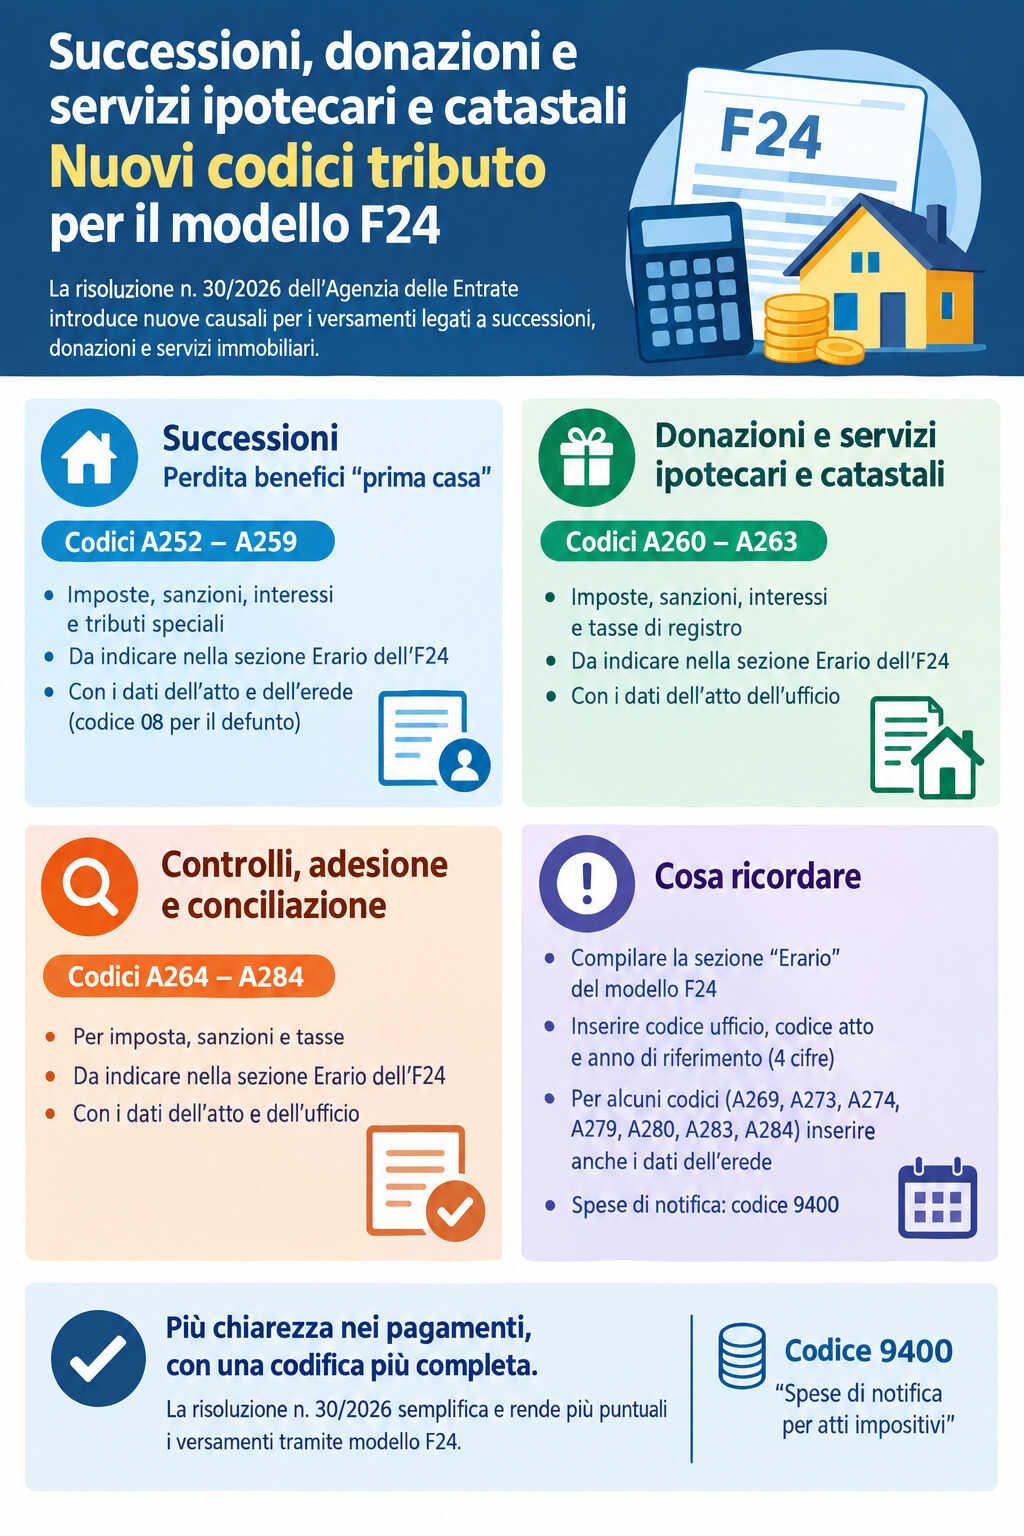
Per gli importi richiesti dall’ufficio attraverso un avviso di liquidazione, sono stati istituiti i codici tributo da A252 ad A259. Il loro utilizzo consente di distinguere le diverse componenti del debito, comprese imposte, interessi, sanzioni, tributi speciali e compensi.
In particolare, i nuovi codici sono:
- A252 – Imposta di successione e relativi interessi, imposta complementare, ravvedimento operoso e revoca d’intenti;
- A253 – Imposta ipotecaria e relativi interessi, imposta complementare, ravvedimento operoso e revoca d’intenti;
- A254 – Imposta catastale e relativi interessi, imposta complementare, ravvedimento operoso e revoca d’intenti;
- A255 – Imposta di bollo e relativi interessi, imposta complementare, ravvedimento operoso e revoca d’intenti;
- A256 – Sanzione relativa all’imposta di successione, nell’ambito del ravvedimento operoso;
- A257 – Sanzione sulle imposte ipotecarie e catastali, nell’ambito del ravvedimento operoso;
- A258 – Sanzione sull’imposta di bollo, nell’ambito del ravvedimento operoso;
- A259 – Tributi speciali e compensi, con riferimento al ravvedimento operoso e alla revoca d’intenti.
I codici devono essere riportati nella sezione “Erario” del modello F24, esclusivamente nella colonna relativa agli importi a debito versati.
Nei campi dedicati al codice ufficio, codice atto e anno di riferimento devono essere riportati gli estremi indicati nell’avviso emesso dall’Agenzia. L’anno di riferimento deve essere indicato utilizzando quattro cifre.
Per quanto riguarda i dati del contribuente, devono essere inseriti il codice fiscale e i dati anagrafici dell’erede. Il codice fiscale del soggetto deceduto deve invece essere indicato nel campo riservato al coobbligato, erede, genitore, tutore o curatore fallimentare, accompagnato dal codice identificativo “08”.
Donazioni e servizi ipotecari e catastali: i nuovi codici
La risoluzione interviene anche sui versamenti relativi agli atti di donazione e alle somme dovute per le tasse sui servizi ipotecari e catastali.
In questo caso sono stati introdotti i codici tributo da A260 ad A263, destinati alle somme richieste tramite avviso di liquidazione quando il contribuente abbia presentato un’istanza collegata alla revoca d’intenti o al ravvedimento operoso.
I codici sono così articolati:
- A260 – Imposta sulle donazioni e relativi interessi, imposta complementare, ravvedimento operoso e revoca d’intenti;
- A261 – Sanzione relativa all’imposta sulle donazioni, nell’ambito del ravvedimento operoso;
- A262 – Tasse per i servizi ipotecari e catastali e relativi interessi, con ravvedimento operoso e revoca d’intenti;
- A263 – Sanzione sulle tasse per i servizi ipotecari e catastali, nell’ambito del ravvedimento operoso.
Anche questi codici devono essere utilizzati nella sezione “Erario” dell’F24, riportando i riferimenti dell’atto ricevuto dall’ufficio.
I codici per controlli, adesione e conciliazione
Una parte consistente delle nuove disposizioni riguarda le somme dovute in seguito alle attività di controllo dell’Agenzia delle entrate, nonché alle procedure attraverso cui il contribuente può definire la propria posizione.
I codici sono differenziati in funzione dello specifico istituto utilizzato.
Per la mancata impugnazione sono previsti:
- A264 – Imposta sulle donazioni e relativi interessi;
- A265 – Sanzione sull’imposta sulle donazioni;
- A266 – Tasse per i servizi ipotecari e catastali relative alla registrazione;
- A267 – Sanzione sulle tasse per i servizi ipotecari e catastali;
- A283 – Tasse per i servizi ipotecari e catastali nell’ambito delle successioni;
- A284 – Sanzione sulle tasse per i servizi ipotecari e catastali nell’ambito delle successioni.
Per la definizione delle sole sanzioni sono invece disponibili:
- A268 – Sanzione sull’imposta sulle donazioni;
- A269 – Sanzione sulle tasse per i servizi ipotecari e catastali relative alle successioni;
- A270 – Sanzione sulle tasse per i servizi ipotecari e catastali relative alla registrazione.
Accertamento con adesione e conciliazione
La nuova codifica riguarda anche le procedure di accertamento con adesione. In questo caso i codici da utilizzare sono:
- A271 – Imposta sulle donazioni e relativi interessi;
- A272 – Sanzione sull’imposta sulle donazioni;
- A273 – Tasse per i servizi ipotecari e catastali relative alle successioni;
- A274 – Sanzione sulle tasse per i servizi ipotecari e catastali relative alle successioni;
- A275 – Tasse per i servizi ipotecari e catastali relative alla registrazione;
- A276 – Sanzione sulle tasse per i servizi ipotecari e catastali relative alla registrazione.
Per le somme derivanti dalla conciliazione, invece, devono essere utilizzati i codici:
- A277 – Imposta sulle donazioni e relativi interessi;
- A278 – Sanzione sull’imposta sulle donazioni;
- A279 – Tasse per i servizi ipotecari e catastali relative alle successioni;
- A280 – Sanzione sulle tasse per i servizi ipotecari e catastali relative alle successioni;
- A281 – Tasse per i servizi ipotecari e catastali relative alla registrazione;
- A282 – Sanzione sulle tasse per i servizi ipotecari e catastali relative alla registrazione.
La distinzione tra le diverse causali permette quindi di collegare in modo più puntuale il versamento alla specifica procedura fiscale attraverso la quale è stata determinata la somma da pagare.
Come compilare il modello F24
Tutti i nuovi codici destinati alle attività di controllo, all’adesione e alla conciliazione devono essere indicati nella sezione “Erario” del modello F24, nella colonna relativa agli importi a debito.
Devono inoltre essere riportati il codice dell’ufficio, il codice dell’atto e l’anno di riferimento, ricavabili direttamente dalla documentazione trasmessa dall’Agenzia delle entrate.
Per alcuni codici collegati alle successioni è necessario compilare anche le informazioni relative all’erede. Si tratta dei codici A269, A273, A274, A279, A280, A283 e A284. In questi casi, il codice fiscale del defunto deve essere indicato nell’apposito campo insieme al codice identificativo 08.
Resta invece confermata la modalità di pagamento delle spese di notificazione degli atti emessi dagli uffici. Per questa voce continua a essere utilizzato il codice tributo 9400, denominato “Spese di notifica per atti impositivi”.
La risoluzione n. 30/2026 amplia quindi in maniera significativa la codifica disponibile per i versamenti connessi a successioni, donazioni e servizi ipotecari e catastali, rendendo più puntuale l’individuazione delle somme da versare attraverso il modello F24.