
Consulta le principali scadenze fiscali del mese di: NOVEMBRE 2026
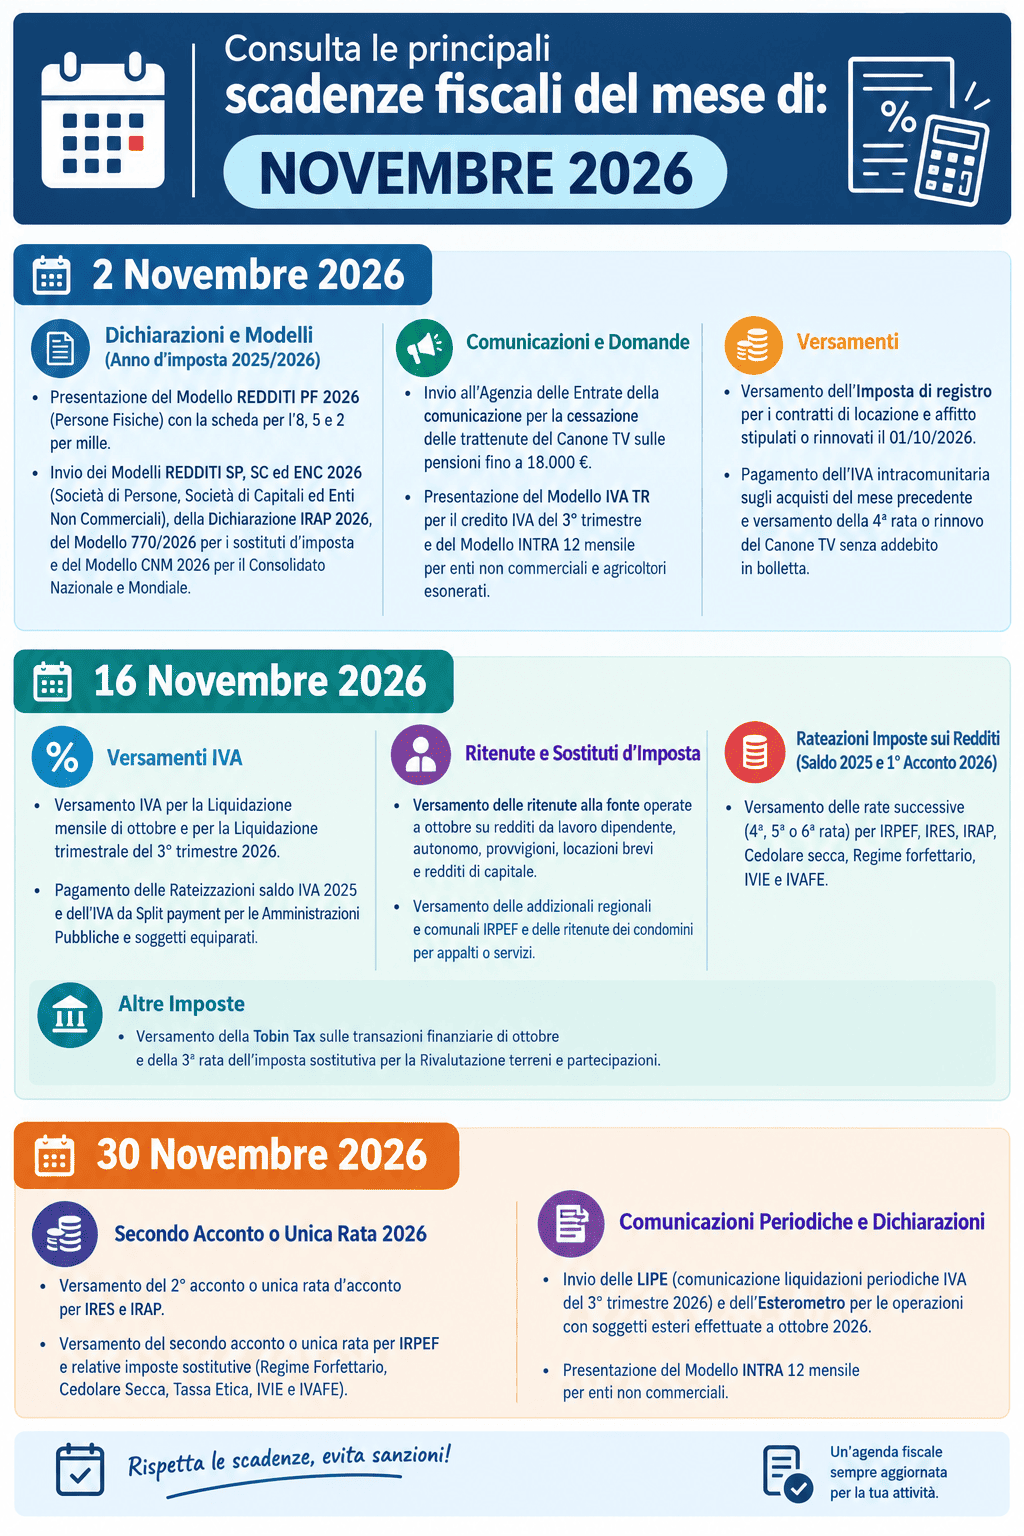
Ecco un quadro schematico e sintetico delle scadenze fiscali riportate nella fonte, suddivise per data per il mese di Novembre 2026:
2 Novembre 2026
Dichiarazioni e Modelli (Anno d’imposta 2025/2026) Presentazione del Modello REDDITI PF 2026 (Persone Fisiche) con la scheda per l’8, 5 e 2 per mille. Invio dei Modelli REDDITI SP, SC ed ENC 2026 (Società di Persone, Società di Capitali ed Enti Non Commerciali), della Dichiarazione IRAP 2026, del Modello 770/2026 per i sostituti d’imposta e del Modello CNM 2026 per il Consolidato Nazionale e Mondiale.
Comunicazioni e Domande Invio all’Agenzia delle Entrate della comunicazione per la cessazione delle trattenute del Canone TV sulle pensioni fino a 18.000 €. Presentazione del Modello IVA TR per il credito IVA del 3° trimestre e del Modello INTRA 12 mensile per enti non commerciali e agricoltori esonerati.
Versamenti Versamento dell’Imposta di registro per i contratti di locazione e affitto stipulati o rinnovati il 01/10/2026. Pagamento dell’IVA intracomunitaria sugli acquisti del mese precedente e versamento della 4ª rata o rinnovo del Canone TV senza addebito in bolletta.
16 Novembre 2026
Versamenti IVA Versamento IVA per la Liquidazione mensile di ottobre e per la Liquidazione trimestrale del 3° trimestre 2026. Pagamento delle Rateizzazioni saldo IVA 2025 e dell’IVA da Split payment per le Amministrazioni Pubbliche e soggetti equiparati.
Ritenute e Sostituti d’Imposta Versamento delle ritenute alla fonte operate a ottobre su redditi da lavoro dipendente, autonomo, provvigioni, locazioni brevi e redditi di capitale. Versamento delle addizionali regionali e comunali IRPEF e delle ritenute dei condomini per appalti o servizi.
Rateazioni Imposte sui Redditi (Saldo 2025 e 1° Acconto 2026) Versamento delle rate successive (4ª, 5ª o 6ª rata) per IRPEF, IRES, IRAP, Cedolare secca, Regime forfettario, IVIE e IVAFE.
Altre Imposte Versamento della Tobin Tax sulle transazioni finanziarie di ottobre e della 3ª rata dell’imposta sostitutiva per la Rivalutazione terreni e partecipazioni.
30 Novembre 2026
Secondo Acconto o Unica Rata 2026 Versamento del 2° acconto o unica rata d’acconto per IRES e IRAP. Versamento del secondo acconto o unica rata per IRPEF e relative imposte sostitutive (Regime Forfettario, Cedolare Secca, Tassa Etica, IVIE e IVAFE).
Comunicazioni Periodiche e Dichiarazioni Invio delle LIPE (comunicazione liquidazioni periodiche IVA del 3° trimestre 2026) e dell’Esterometro per le operazioni con soggetti esteri effettuate a ottobre 2026. Presentazione del Modello INTRA 12 mensile per enti non commerciali.
Per una lettura più analitica puoi consultare l’elenco di seguito riportato.
- 2 NOVEMBRE 2026:
- COMUNICAZIONI
Canone TV: comunicazione all’Agenzia delle Entrate da parte dei soggetti che corrispondono pensioni di importo non superiore a euro 18.000,00 annui
Comunicazione bimestrale all’Agenzia delle Entrate dei dati dei soggetti per i quali è cessata la trattenuta rateale del canone di abbonamento alla televisione, dell’importo trattenuto, di quello residuo e delle motivazioni della cessazione
- DICHIARAZIONI
Presentazione modello “REDDITI PF 2026” e della busta contenente la scheda per la scelta della destinazione dell’otto, del cinque e del due per mille dell’Irpef
Presentazione della dichiarazione dei redditi modello “REDDITI PF 2026” e della busta contenente la scheda per la scelta della destinazione dell’otto, del cinque e del due per mille dell’IrpefPresentazione della dichiarazione dei redditi – Modello “REDDITI SP 2026”
Dichiarazione dei redditi presentata dagli eredi
Presentazione telematica della dichiarazione dei redditi del contribuente deceduto e della scheda per la scelta della destinazione dell’otto, del cinque e del due per mille dell’IrpefPresentazione della dichiarazione dei redditi delle società di capitali, degli enti commerciali ed equiparati – Modello “REDDITI SC 2026”
Presentazione della dichiarazione IRAP 2026
Enti non commerciali e agricoltori esonerati: presentazione INTRA 12
Dichiarazione mensile degli acquisti di beni e servizi da soggetti non stabiliti nel territorio dello Stato effettuati dagli enti non soggetti passivi IVA e dagli agricoltori esonerati (Modello INTRA 12)Presentazione modello CNM 2026
Presentazione del modello CNM 2026 (Consolidato Nazionale e Mondiale). Il modello deve essere presentato dalla società o ente controllante in forma autonoma, non potendo essere inserito nel modello “REDDITI SC 2026”Mod. 770/2026
Presentazione della dichiarazione dei sostituti d’imposta e degli intermediari relativa all’anno 2025 – Mod. 770/2026Presentazione della dichiarazione dei redditi degli Enti non commerciali ed equiparati – Modello “REDDITI ENC 2026”
- RICHIESTE, DOMANDE, ISTANZE
Rimborsi Iva trimestrali: presentazione modello IVA TR
Presentazione della richiesta di rimborso o utilizzo in compensazione del credito Iva trimestrale (Modello IVA TR)
- VERSAMENTI
Enti non commerciali e agricoltori esonerati: versamento IVA relativa ad acquisti intracomunitari
Liquidazione e versamento dell’Iva relativa agli acquisti intracomunitari registrati nel mese precedenteEnti non commerciali e agricoltori esonerati: versamento IVA relativa ad acquisti intracomunitari
Liquidazione e versamento dell’Iva relativa agli acquisti intracomunitari registrati nel mese precedenteContratti di locazione: registrazione e versamento imposta di registro
Versamento dell’imposta di registro sui contratti di locazione e affitto stipulati in data 01/10/2026 o rinnovati tacitamente con decorrenza dal 01/10/2026Presentazione a intermediari abilitati della scheda per la scelta della destinazione dell’8, del 5 e del 2 per mille dell’Irpef
Presentazione a intermediari abilitati della busta contenente la scheda per la scelta della destinazione dell’otto, del cinque e del due per mille dell’IrpefVersamento 4 rata trimestrale del canone TV in caso di rinnovo per i soggetti per i quali non è possibile l’addebito sulle fatture emesse dalle imprese elettriche
Versamento della quarta rata trimestrale del Canone TV in caso di rinnovo.Versamento del canone TV in caso di nuovo abbonamento per i soggetti per i quali non è possibile l’addebito sulle fatture emesse dalle imprese elettriche
Versamento del Canone TV in caso di nuovo abbonamento. N.B. Il canone è dovuto dal mese in cui ha inizio la detenzione dell’apparecchio tv. Pper gli importi da versare consultare la tab. 2 circ. n. 45/E del 30/12/2016.
- 16 NOVEMBRE 2026:
- VERSAMENTI
-
IRPEF: versamento primo acconto 2026 e saldo 2025
Versamento 4 rata dell’Irpef risultante dalle dichiarazioni annuali, a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, maggiorando le somme da versare dello 0,80 per cento a titolo di interesse corrispettivo, con applicazione degli interessi nella misura dello 0,95%Acconto Irpef sui redditi soggetti a tassazione separata da indicare in dichiarazione e non soggetti a ritenuta alla fonte
Versamento 4 rata dell’acconto d’imposta in misura pari al 20% dei redditi sottoposti a tassazione separata da indicare in dichiarazione e non soggetti a ritenuta alla fonte, maggiorando le somme da versare dello 0,80 per cento a titolo di interesse corrispettivo, con applicazione degli interessi nella misura dello 0,95%IRPEF: versamento primo acconto 2026 e saldo 2025
Versamento della 5 rata dell’Irpef risultante dalle dichiarazioni annuali, a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, con applicazione degli interessi nella misura dello 1,28%Acconto Irpef sui redditi soggetti a tassazione separata da indicare in dichiarazione e non soggetti a ritenuta alla fonte
Versamento della 5 rata dell’acconto d’imposta in misura pari al 20% dei redditi sottoposti a tassazione separata da indicare in dichiarazione e non soggetti a ritenuta alla fonte, con applicazione degli interessi nella misura dello 1,28%Versamento 6 rata Irpef a titolo di primo acconto 2026 e saldo 2025
Versamento 6 rata dell’Irpef risultante dalle dichiarazioni annuali, a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, con applicazione degli interessi nella misura dello 1,50%Versamento 6 rata dell’acconto Irpef sui redditi soggetti a tassazione separata da indicare in dichiarazione e non soggetti a ritenuta alla fonte
Versamento 6 rata dell’acconto d’imposta in misura pari al 20% dei redditi sottoposti a tassazione separata da indicare in dichiarazione e non soggetti a ritenuta alla fonte, con applicazione degli interessi nella misura dello 1,50%Versamento 5 rata Irpef a titolo di primo acconto 2026 e saldo 2025 con la maggiorazione dello 0,40% a titolo di interesse corrispettivo
Versamento 5 rata dell’Irpef risultante dalle dichiarazioni annuali, a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, maggiorando preventivamente l’intero importo da rateizzare dello 0,40% a titolo di interesse corrispettivo, con applicazione degli interessi nella misura dello 1,17%Versamento 5 rata dell’Acconto Irpef sui redditi soggetti a tassazione separata da indicare in dichiarazione e non soggetti a ritenuta alla fonte con la maggiorazione dello 0,40% a titolo di interesse corrispettivo
Versamento 5 rata dell’acconto d’imposta in misura pari al 20% dei redditi sottoposti a tassazione separata da indicare in dichiarazione e non soggetti a ritenuta alla fonte, maggiorando preventivamente l’intero importo da rateizzare dello 0,40% a titolo di interesse corrispettivo, con applicazione degli interessi nella misura dello 1,17%Soggetti IRES: versamento 6 rata della c.d. Tassa Etica
Versamento 6 rata dell’addizionale IRES nella misura del 25% sulla produzione e vendita di materiale pornografico o di incitamento alla violenza (c.d. tassa etica), a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, con applicazione degli interessi nella misura dello 1,50%Soggetti IRES: versamento 5 rata della c.d. Tassa Etica con la maggiorazione dello 0,40% a titolo di interesse corrispettivo
Versamento 5 rata dell’addizionale IRES nella misura del 25% sulla produzione e vendita di materiale pornografico o di incitamento alla violenza (c.d. tassa etica), a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, maggiorando preventivamente l’intero importo da rateizzare dello 0,40% a titolo di interesse corrispettivo, con applicazione degli interessi nella misura dello 1,17%Addizionale Regionale all’IRPEF: versamento
Versamento 4 rata dell’addizionale regionale all’Irpef risultante dalle dichiarazioni annuali, a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, maggiorando le somme da versare dello 0,80 per cento a titolo di interesse corrispettivo, con applicazione degli interessi nella misura dello 0,95%Addizionale Comunale all’IRPEF: versamento primo acconto 2026 e saldo 2025
Versamento 4 rata dell’addizionale comunale all’Irpef risultante dalle dichiarazioni annuali, a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, maggiorando le somme da versare dello 0,80 per cento a titolo di interesse corrispettivo, con applicazione degli interessi nella misura dello 0,95%Soggetti IRES: versamento della c.d. Tassa Etica
Versamento 4 rata dell’addizionale IRES nella misura del 25% sulla produzione e vendita di materiale pornografico o di incitamento alla violenza (c.d. tassa etica), a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, maggiorando le somme da versare dello 0,80 per cento a titolo di interesse corrispettivo, con applicazione degli interessi nella misura dello 0,95%Soggetti IRPEF: versamento della c.d. Tassa Etica
Versamento 4 rata dell’addizionale delle imposte sui redditi nella misura del 25% sulla produzione e vendita di materiale pornografico o di incitamento alla violenza (c.d. tassa etica), a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, maggiorando le somme da versare dello 0,80 per cento a titolo di interesse corrispettivo, con applicazione degli interessi nella misura dello 0,95%Addizionale Regionale all’IRPEF: versamento
Versamento della 5 rata dell’addizionale regionale all’Irpef risultante dalle dichiarazioni annuali, a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, con applicazione degli interessi nella misura dello 1,28%Addizionale Comunale all’IRPEF: versamento primo acconto 2026 e saldo 2025
Versamento della 5 rata dell’addizionale comunale all’Irpef risultante dalle dichiarazioni annuali, a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, con applicazione degli interessi nella misura dello 1,28%Soggetti IRES: versamento della c.d. Tassa Etica
Versamento della 5 rata dell’addizionale IRES nella misura del 25% sulla produzione e vendita di materiale pornografico o di incitamento alla violenza (c.d. tassa etica) a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, con applicazione degli interessi nella misura dello 1,28%Soggetti IRPEF: versamento della c.d. Tassa Etica
Versamento della 5 rata dell’addizionale delle imposte sui redditi nella misura del 25% sulla produzione e vendita di materiale pornografico o di incitamento alla violenza (c.d. tassa etica) a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, con applicazione degli interessi nella misura dello 1,28%Versamento 6 rata dell’Addizionale Regionale all’Irpef
Versamento 6 rata dell’addizionale regionale all’Irpef risultante dalle dichiarazioni annuali, dovuta per l’anno d’imposta 2025, con applicazione degli interessi nella misura dello 1,50%Versamento 6 rata dell’Addizionale Comunale all’IRPEF a titolo di primo acconto 2026 e saldo 2025
Versamento 6 rata dell’addizionale comunale all’Irpef risultante dalle dichiarazioni annuali, a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, con applicazione degli interessi nella misura dello 1,50%Soggetti IRPEF: versamento della 6 rata della c.d. Tassa Etica
Versamento 6 rata dell’addizionale delle imposte sui redditi nella misura del 25% sulla produzione e vendita di materiale pornografico o di incitamento alla violenza (c.d. tassa etica), a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, con applicazione degli interessi nella misura dello 1,50%Soggetti IRPEF: versamento della 5 rata della c.d. Tassa Etica con la maggiorazione dello 0,40% a titolo di interesse corrispettivo
Versamento 5 rata dell’addizionale delle imposte sui redditi nella misura del 25% sulla produzione e vendita di materiale pornografico o di incitamento alla violenza (c.d. tassa etica), a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, maggiorando preventivamente l’intero importo da rateizzare dello 0,40% a titolo di interesse corrispettivo, con applicazione degli interessi nella misura dello 1,17%Versamento 5 rata dell’Addizionale Regionale all’Irpef con la maggiorazione dello 0,40% a titolo di interesse corrispettivo
Versamento 5 rata dell’addizionale regionale all’Irpef risultante dalle dichiarazioni annuali, dovuta per l’anno d’imposta 2025, maggiorando preventivamente l’intero importo da rateizzare dello 0,40% a titolo di interesse corrispettivo, con applicazione degli interessi nella misura dello 1,17%Versamento 5 rata dell’Addizionale Comunale all’IRPEF a titolo di primo acconto 2026 e saldo 2025 con la maggiorazione dello 0,40% a titolo di interesse corrispettivo
Versamento 5 rata dell’addizionale comunale all’Irpef risultante dalle dichiarazioni annuali, a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, maggiorando preventivamente l’intero importo da rateizzare dello 0,40% a titolo di interesse corrispettivo, con applicazione degli interessi nella misura dello 1,17%Versamento 6 rata “cedolare secca” a titolo di saldo 2025 e primo acconto 2026
Versamento della 6 rata dell’imposta sostitutiva operata nella forma della “cedolare secca”, a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, con applicazione degli interessi nella misura dello 1,50%Versamento 5 rata cedolare secca a titolo di saldo 2025 e primo acconto 2026 con la maggiorazione dello 0,40% a titolo di interesse corrispettivo
Versamento della 5 rata dell’imposta sostitutiva operata nella forma della cedolare secca, a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, maggiorando preventivamente l’intero importo da rateizzare dello 0,40% a titolo di interesse corrispettivo, con applicazione degli interessi nella misura dello 1,17%CEDOLARE SECCA: versamento saldo 2025 e primo acconto 2026
Versamento 4 rata dell’imposta sostitutiva operata nella forma della “cedolare secca”, a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, maggiorando le somme da versare dello 0,80 per cento a titolo di interesse corrispettivo, con applicazione degli interessi nella misura dello 0,95%CEDOLARE SECCA: versamento saldo 2025 e primo acconto 2026
Versamento della 5 rata dell’imposta sostitutiva operata nella forma della “cedolare secca”, a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, con applicazione degli interessi nella misura dello 1,28%Società “di comodo”: versamento 6 rata della maggiorazione del 10,5% dell’aliquota ordinaria dell’Ires
Versamento 6 rata della maggiorazione IRES del 10,5%, a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, con applicazione degli interessi nella misura dello 1,50%Soggetti Ires: versamento saldo 2025 e primo acconto 2026 dell’Ires
Versamento 4 rata dell’Ires, a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, maggiorando le somme da versare dello 0,80 per cento a titolo di interesse corrispettivo, con applicazione degli interessi nella misura dello 0,95%Società “di comodo”: versamento della maggiorazione del 10,5% dell’aliquota ordinaria dell’Ires
Versamento 4 rata della maggiorazione IRES del 10,5%, a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, maggiorando le somme da versare dello 0,80 per cento a titolo di interesse corrispettivo, con applicazione degli interessi nella misura dello 0,95%Soggetti Ires: versamento saldo 2025 e primo acconto 2026 dell’Ires
Versamento della 5 rata dell’Ires a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, con applicazione degli interessi nella misura dello 1,28%Società “di comodo”: versamento della maggiorazione del 10,5% dell’aliquota ordinaria dell’Ires
Versamento della 5 rata della maggiorazione IRES del 10,5% a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, con applicazione degli interessi nella misura dello 1,28%Soggetti Ires: versamento 6 rata a titolo di saldo 2025 e primo acconto 2026 dell’Ires
Versamento 6 rata dell’Ires, a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, con applicazione degli interessi nella misura dello 1,50%Soggetti Ires: versamento 5 rata a titolo di saldo 2025 e primo acconto 2026 dell’Ires con la maggiorazione dello 0,40% a titolo di interesse corrispettivo
Versamento 5 rata dell’Ires, a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, maggiorando preventivamente l’intero importo da rateizzare dello 0,40% a titolo di interesse corrispettivo, con applicazione degli interessi nella misura dello 1,17%Società “di comodo”: versamento 5 rata della maggiorazione del 10,5% dell’aliquota ordinaria dell’Ires con la maggiorazione dello 0,40% a titolo di interesse corrispettivo
Versamento 5 rata della maggiorazione IRES del 10,5%, a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, maggiorando preventivamente l’intero importo da rateizzare dello 0,40% a titolo di interesse corrispettivo, con applicazione degli interessi nella misura dello 1,17%IRAP: versamento primo acconto 2026 e saldo 2025
Versamento 4 rata dell’Irap risultante dalle dichiarazioni annuali, a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, maggiorando le somme da versare dello 0,80 per cento a titolo di interesse corrispettivo, con applicazione degli interessi nella misura dello 0,95%IRAP: versamento primo acconto 2026 e saldo 2025
Versamento della 5 rata dell’Irap risultante dalle dichiarazioni annuali, a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, con applicazione degli interessi nella misura dello 1,28%Versamento 6 rata Irap a titolo di primo acconto 2026 e saldo 2025
Versamento 6 rata delI’Irap risultante dalle dichiarazioni annuali, a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, con applicazione degli interessi nella misura dello 1,50%.Soggetti Ires tenuti a presentare la dichiarazione IRAP: versamento 6 rata dell’Irap a titolo di saldo 2025 e primo acconto 2026
Versamento 6 rata dell’Irap a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, con applicazione degli interessi nella misura dello 1,50%.Soggetti Ires tenuti a presentare la dichiarazione IRAP: versamento 5 rata dell’Irap a titolo di saldo 2025 e primo acconto 2026 con la maggiorazione dello 0,40% a titolo di interesse corrispettivo
Versamento 5 rata dell’Irap a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, maggiorando preventivamente l’intero importo da rateizzare dello 0,40% a titolo di interesse corrispettivo, con applicazione degli interessi nella misura dello 1,17%.Versamento 5 rata Irap a titolo di primo acconto 2026 e saldo 2025 con la maggiorazione dello 0,40% a titolo di interesse corrispettivo
Versamento 5 rata delI’Irap risultante dalle dichiarazioni annuali, a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, maggiorando preventivamente l’intero importo da rateizzare dello 0,40% a titolo di interesse corrispettivo, con applicazione degli interessi nella misura dello 1,17%.Versamento dell’imposta sostitutiva dell’Irpef e delle addizionali regionali e comunali sulle somme erogate ai dipendenti, nel mese precedente, in relazione a incrementi di produttività, redditività, qualità, efficienza ed innovazione
Versamento dell’imposta sostitutiva dell’Irpef e delle addizionali regionali e comunali sulle somme erogate ai dipendenti, nel mese precedente, in relazione a incrementi di produttività, redditività, qualità, efficienza ed innovazioneVersamento imposta sostitutiva
Versamento della terza rata dell’imposta sostitutiva (16%) dovuta per la rivalutazione dei terreni e delle partecipazioni posseduti, non in regime d’impresa, all’1.1.2024Versamento imposta sostitutiva
Versamento della terza rata dell’imposta sostitutiva (16%) dovuta per la rivalutazione di titoli, di quote o di diritti negoziati nei mercati regolamentati o nei sistemi multilaterali di negoziazione posseduti all’1.1.2024Regime fiscale di vantaggio per l’imprenditoria giovanile e lavoratori in mobilità: versamento 6 rata del primo acconto 2026 e del saldo 2025 dell’imposta sostitutiva dell’Irpef e delle addizionali regionali e comunali
Versamento 6 rata dell’imposta sostitutiva dell’IRPEF e delle addizionali regionali e comunali dovuta in base alla dichiarazione dei redditi REDDITI Persone Fisiche 2026, a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, con applicazione degli interessi nella misura dello 1,50%Versamento 6 rata dell’imposta sostitutiva dell’Irpef e delle addizionali regionali e comunali a titolo di saldo 2025 e primo acconto 2026 sui compensi per lezioni private e ripetizioni svolte dai docenti
Versamento 6 rata dell’imposta sostitutiva dell’Irpef e delle addizionali regionali e comunali con l’aliquota del 15% sui compensi derivanti dall’attività di lezioni private e ripetizioni svolte dai docenti titolari di cattedre nelle scuole di ogni ordine e grado, a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, con applicazione degli interessi nella misura dello 1,50%Regime forfetario agevolato: versamento 6 rata imposta sostitutiva
Versamento 6 rata dell’imposta sostitutiva dell’IRPEF e delle addizionali regionali e comunali e dell’IRAP dovuta in base alla dichiarazione dei redditi REDDITI Persone Fisiche 2026, a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, con applicazione degli interessi nella misura dello 1,50%Regime forfetario agevolato: versamento 5 rata imposta sostitutiva con la maggiorazione dello 0,40% a titolo di interesse corrispettivo
Versamento 5 rata dell’imposta sostitutiva dell’IRPEF e delle addizionali regionali e comunali e dell’IRAP dovuta in base alla dichiarazione dei redditi REDDITI Persone Fisiche 2026, a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, maggiorando preventivamente l’intero importo da rateizzare dello 0,40% a titolo di interesse corrispettivo, con applicazione degli interessi nella misura dello 1,17%Versamento dell’imposta sostitutiva sulle plusvalenze e sugli altri redditi diversi di cui alle lettere da C-bis) a C-quinquies del comma 1 dell’art. 67 del TUIR (D.P.R. n. 917/1986)
Versamento 4 rata dell’imposta sostitutiva sulle plusvalenze e sugli altri redditi diversi di cui alle lettere da C-bis) a C-quinquies del comma 1 dell’art. 67 del TUIR (D.P.R. n. 917/1986) dovuta in base alla dichiarazione dei redditi, maggiorando le somme da versare dello 0,80 per cento a titolo di interesse corrispettivo, con applicazione degli interessi nella misura dello 0,95%Regime forfetario agevolato: versamento imposta sostitutiva
Versamento 4 rata dell’imposta sostitutiva dell’IRPEF e delle addizionali regionali e comunali e dell’IRAP dovuta in base alla dichiarazione dei redditi REDDITI Persone Fisiche 2026, a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, maggiorando le somme da versare dello 0,80 per cento a titolo di interesse corrispettivo, con applicazione degli interessi nella misura dello 0,95%Regime fiscale di vantaggio per l’imprenditoria giovanile e lavoratori in mobilità: versamento del primo acconto 2026 e del saldo 2025 dell’imposta sostitutiva dell’Irpef e delle addizionali regionali e comunali
Versamento 4 rata dell’imposta sostitutiva dell’IRPEF e delle addizionali regionali e comunali dovuta in base alla dichiarazione dei redditi REDDITI Persone Fisiche 2026, a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, maggiorando le somme da versare dello 0,80 per cento a titolo di interesse corrispettivo, con applicazione degli interessi nella misura dello 0,95%Versamento dell’imposta sostitutiva sulle plusvalenze e sugli altri redditi diversi di cui alle lettere da C-bis) a C-quinquies del comma 1 dell’art. 67 del TUIR (D.P.R. n. 917/1986)
Versamento della 5 rata dell’imposta sostitutiva sulle plusvalenze e sugli altri redditi diversi di cui alle lettere da C-bis) a C-quinquies del comma 1 dell’art. 67 del TUIR (D.P.R. n. 917/1986) dovuta in base alla dichiarazione dei redditi, con applicazione degli interessi nella misura dello 1,28%Regime forfetario agevolato: versamento imposta sostitutiva
Versamento della 5 rata dell’imposta sostitutiva dell’IRPEF e delle addizionali regionali e comunali e dell’IRAP dovuta in base alla dichiarazione dei redditi REDDITI Persone Fisiche 2026, a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, con applicazione degli interessi nella misura dello 1,28%Regime fiscale di vantaggio per l’imprenditoria giovanile e lavoratori in mobilità: versamento del primo acconto 2026 e del saldo 2025 dell’imposta sostitutiva dell’Irpef e delle addizionali regionali e comunali
Versamento della 5 rata dell’imposta sostitutiva dell’IRPEF e delle addizionali regionali e comunali dovuta in base alla dichiarazione dei redditi REDDITI Persone Fisiche 2026, a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, con applicazione degli interessi nella misura dello 1,28%Versamento 6 rata dell’imposta sostitutiva sulle plusvalenze e sugli altri redditi diversi di cui alle lettere da C-bis) a C-quinquies del comma 1 dell’art. 67 del TUIR (D.P.R. n. 917/1986)
Versamento 6 rata dell’imposta sostitutiva sulle plusvalenze e sugli altri redditi diversi di cui alle lettere da C-bis) a C-quinquies del comma 1 dell’art. 67 del TUIR (D.P.R. n. 917/1986) dovuta in base alla dichiarazione dei redditi, con applicazione degli interessi nella misura dello 1,50%Regime fiscale di vantaggio per l’imprenditoria giovanile e lavoratori in mobilità: versamento 5 rata del primo acconto 2026 e del saldo 2025 dell’imposta sostitutiva dell’Irpef e delle addizionali regionali e comunali con la maggiorazione dello 0,40% a titolo di interesse corrispettivo
Versamento 5 rata dell’imposta sostitutiva dell’IRPEF e delle addizionali regionali e comunali dovuta in base alla dichiarazione dei redditi REDDITI Persone Fisiche 2026, a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, maggiorando preventivamente l’intero importo da rateizzare dello 0,40% a titolo di interesse corrispettivo, con applicazione degli interessi nella misura dello 1,17%Versamento 5 rata dell’imposta sostitutiva dell’Irpef e delle addizionali regionali e comunali a titolo di saldo 2025 e primo acconto 2026 sui compensi per lezioni private e ripetizioni svolte dai docenti con la maggiorazione dello 0,40% a titolo di interesse corrispettivo
Versamento 5 rata dell’imposta sostitutiva dell’Irpef e delle addizionali regionali e comunali con l’aliquota del 15% sui compensi derivanti dall’attività di lezioni private e ripetizioni svolte dai docenti titolari di cattedre nelle scuole di ogni ordine e grado, a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, maggiorando preventivamente l’intero importo da rateizzare dello 0,40% a titolo di interesse corrispettivo, con applicazione degli interessi nella misura dello 1,17%Versamento 5 rata dell’imposta sostitutiva sulle plusvalenze e sugli altri redditi diversi di cui alle lettere da C-bis) a C-quinquies del comma 1 dell’art. 67 del TUIR (D.P.R. n. 917/1986) con la maggiorazione dello 0,40% a titolo di interesse corrispettivo
Versamento 5 rata dell’imposta sostitutiva sulle plusvalenze e sugli altri redditi diversi di cui alle lettere da C-bis) a C-quinquies del comma 1 dell’art. 67 del TUIR (D.P.R. n. 917/1986) dovuta in base alla dichiarazione dei redditi, maggiorando preventivamente l’intero importo da rateizzare dello 0,40% a titolo di interesse corrispettivo, con applicazione degli interessi nella misura dello 1,17%Contribuenti Iva trimestrali “per opzione”: versamento Iva 3 trimestre
Versamento dell’IVA dovuta per il 3 trimestre (maggiorata dell’1% ad esclusione dei regimi speciali ex art.74, comma 4, D.P.R. 633/72)Liquidazione e versamento dell’Iva relativa al mese precedente
Liquidazione e versamento dell’Iva relativa al mese precedenteContribuenti Iva trimestrali (subfornitori): Versamento Iva, riferita al 3 trimestre, relativa alle operazioni derivanti da contratti di subfornitura
Versamento dell’IVA trimestrale – 3 trimestreSoggetti passivi che facilitano, tramite l’uso di un’interfaccia elettronica quale un mercato virtuale, una piattaforma, un portale o mezzi analoghi, le vendite a distanza di telefoni cellulari, console da gioco, tablet PC e laptop: liquidazione e versamento IVA relativa al mese precedente
Liquidazione e versamento dell’Iva relativa al mese precedenteEnti pubblici con vincolo di tesoreria unica: liquidazione e versamento Iva mese precedente
Liquidazione e versamento mensile IVASplit payment: versamento dell’IVA derivante da scissione dei pagamenti
Versamento dell’IVA dovuta dalle pubbliche amministrazioni non soggetti passivi IVA a seguito di “scissione dei pagamenti” ai sensi dell’articolo 17-ter del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633Enti pubblici con vincolo di tesoreria unica: versamento rata saldo IVA 2024
Versamento della 9 rata del saldo IVA relativa all’anno d’imposta 2025 risultante dalla dichiarazione IVA annuale, con la maggiorazione del 2,64% a titolo di interessiSoggetti che hanno affidato a terzi la contabilità: Liquidazione e versamento dell’Iva relativa al secondo mese precedente
Liquidazione e versamento dell’Iva relativa al secondo mese precedenteSplit payment: versamento dell’IVA derivante da scissione dei pagamenti
Versamento dell’IVA dovuta dalle pubbliche amministrazioni non soggetti passivi IVA a seguito di “scissione dei pagamenti” ai sensi dell’articolo 17-ter del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633Split payment: versamento dell’IVA derivante da scissione dei pagamenti
Versamento dell’imposta dovuta in applicazione del meccanismo della “scissione dei pagamenti” di cui all’articolo 17-ter del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633 e all’art. 5, comma 01, del D.M. 23 gennaio 2015Split payment: versamento dell’IVA derivante da scissione dei pagamenti
Versamento dell’imposta dovuta in applicazione del meccanismo della “scissione dei pagamenti” di cui all’articolo 17-ter del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633 e all’art. 5, comma 01, del D.M. 23 gennaio 2015Contribuenti Iva trimestrali “naturali”: versamento Iva 3 trimestre
Versamento dell’IVA dovuta relativa al 3 trimestreAdeguamento alle risultanze degli “Indici Sintetici di Affidabilità Fiscale” (ISA): versamento in unica soluzione o come 3 rata
Versamento 4 rata dell’Iva relativa ai maggiori ricavi o compensi indicati nella dichiarazione dei redditi, maggiorando le somme da versare dello 0,80 per cento a titolo di interesse corrispettivo, con applicazione degli interessi nella misura dello 0,95%Adeguamento alle risultanze degli “Indici Sintetici di Affidabilità Fiscale” (ISA): versamento in unica soluzione o come 4 rata
Versamento della 5 rata dell’Iva relativa ai maggiori ricavi o compensi indicati nella dichiarazione dei redditi, con applicazione degli interessi nella misura dello 1,28%Versamento rata del saldo Iva dovuta in base alla dichiarazione annuale
Versamento 9 rata del saldo IVA relativo all’anno d’imposta 2025 risultante dalla dichiarazione annuale con la maggiorazione del 2,64% mensile a titolo di interessiIVA: versamento del saldo 2025
Versamento 4 rata del saldo IVA relativo al 2025 risultante dalla dichiarazione IVA annuale, maggiorata dello 0,40% per mese o frazione di mese per il periodo 16/03/2026 – 30/06/2026, maggiorando le somme da versare dello 0,80 per cento a titolo di interesse corrispettivo, con applicazione degli interessi nella misura dello 0,95%IVA: versamento del saldo 2025
Versamento della 5 rata del saldo IVA relativo al 2025 risultante dalla dichiarazione IVA annuale, maggiorata dello 0,40% per mese o frazione di mese per il periodo 16/03/2026 – 30/06/2026, con applicazione degli interessi nella misura dello 1,28%Versamento 6 rata del saldo IVA 2025
Versamento 6 rata del saldo IVA relativo al 2025 risultante dalla dichiarazione IVA annuale, maggiorata dello 0,40% per mese o frazione di mese per il periodo 16/03/2026 – 30/06/2026, con applicazione degli interessi nella misura dello 1,50%Soggetti Ires tenuti a presentare la dichiarazione IVA: versamento 6 rata del saldo IVA 2025
Versamento 6 rata del saldo IVA relativo al 2025 risultante dalla dichiarazione annuale, maggiorata dello 0,40% per mese o frazione di mese per il periodo 16/03/2026 – 30/06/2025, con applicazione degli interessi nella misura dello 1,50%Versamento 5 rata del saldo IVA 2025 con la maggiorazione dello 0,40% a titolo di interesse corrispettivo
Versamento 5 rata del saldo IVA relativo al 2025 risultante dalla dichiarazione IVA annuale, maggiorata dello 0,40% per mese o frazione di mese per il periodo 16/03/2026 – 30/06/2026, maggiorando preventivamente l’intero importo da rateizzare dello 0,40% a titolo di interesse corrispettivo, con applicazione degli interessi nella misura dello 1,17%Soggetti Ires tenuti a presentare la dichiarazione IVA: versamento 5 rata del saldo IVA 2025 con la maggiorazione dello 0,40% a titolo di interesse corrispettivo
Versamento 5 rata del saldo IVA relativo al 2025 risultante dalla dichiarazione annuale, maggiorata dello 0,40% per mese o frazione di mese per il periodo 16/03/2026 – 30/06/2026, maggiorando preventivamente l’intero importo da rateizzare dello 0,40% a titolo di interesse corrispettivo, con applicazione degli interessi nella misura dello 1,17%Associazioni sportive dilettantistiche e soggetti assimilati: versamento Iva 3 trimestre
Liquidazione e versamento dell’IVA relativa al 3 trimestre (senza la maggiorazione del 1%)Sostituti d’imposta: versamento ritenute operate nel mese precedente
Versamento ritenute alla fonte su interessi e redditi di capitale vari corrisposti o maturati nel mese precedenteSostituti d’imposta: versamento ritenute operate nel mese precedente
Versamento ritenute alla fonte su redditi derivanti da perdita di avviamento commerciale corrisposti nel mese precedenteSostituti d’imposta: versamento ritenute operate nel mese precedente
Versamento ritenute alla fonte su redditi derivanti da riscatti di polizze vita corrisposti nel mese precedenteSostituti d’imposta: versamento ritenute operate nel mese precedente
Versamento ritenute alla fonte su premi e vincite corrisposti o maturati nel mese precedenteSostituti d’imposta: versamento ritenute operate nel mese precedente
Versamento ritenute alla fonte su cessione titoli e valute corrisposti o maturati nel mese precedenteSostituti d’imposta: versamento ritenute operate nel mese precedente
Versamento ritenute alla fonte su redditi di capitale diversi corrisposti o maturati nel mese precedenteSostituti d’imposta: versamento ritenute operate nel mese precedente
Versamento ritenute alla fonte su rendite AVS corrisposte nel mese precedenteSostituti d’imposta: versamento ritenute operate nel mese precedente
Versamento dell’addizionale sui compensi a titolo di bonus e stock options trattenuta dal sostituto d’impostaSostituti d’imposta: versamento ritenute operate nel mese precedente
Versamento ritenute alla fonte sui pignoramenti presso terzi riferite al mese precedenteSostituti d’imposta: versamento ritenute operate nel mese precedente
Versamento ritenute alla fonte sui redditi di lavoro dipendente e assimilati corrisposti nel mese precedenteSostituti d’imposta: versamento ritenute operate nel mese precedente
Versamento in unica soluzione dell’addizionale regionale all’Irpef trattenuta ai lavoratori dipendenti e pensionati sulle competenze del mese precedenteSostituti d’imposta: versamento ritenute operate nel mese precedente
Versamento in unica soluzione dell’addizionale comunale all’Irpef trattenuta ai lavoratori dipendenti e pensionati sulle competenze del mese precedenteSostituti d’imposta: versamento ritenute operate nel mese precedente
Versamento ritenute alla fonte su indennità di cessazione del rapporto di collaborazione a progetto corrisposte nel mese precedenteSostituti d’imposta: versamento ritenute operate nel mese precedente
Versamento ritenute alla fonte su contributi, indennità e premi vari corrisposti nel mese precedenteVersamento dell’imposta sostitutiva dell’Irpef e delle addizionali regionali e comunali sulle somme erogate ai dipendenti, nel mese precedente, in relazione a incrementi di produttività, redditività, qualità, efficienza ed innovazione
Versamento dell’imposta sostitutiva dell’Irpef e delle addizionali regionali e comunali sulle somme erogate ai dipendenti, nel mese precedente, in relazione a incrementi di produttività, redditività, qualità, efficienza ed innovazioneSostituti d’imposta: versamento ritenute operate nel mese precedente
Versamento ritenute alla fonte su redditi di lavoro autonomo corrisposti nel mese precedente. L’ammontare delle ritenute operate dal sostituto d’imposta, qualora d’importo non superiore a 100 euro, può essere rinviato ed effettuato insieme a quello relativo al mese successivo se il loro cumulo supera il predetto limite, ovvero non oltre il termine del 16 dicembre dello stesso anno, se l’importo complessivo dei diversi mesi non supera mai il limite di 100 euroSostituti d’imposta: versamento ritenute operate nel mese precedente
Versamento ritenute alla fonte su provvigioni (per rapporti di commissione, di agenzia, di mediazione e di rappresentanza) corrisposte nel mese precedente. L’ammontare delle ritenute operate dal sostituto d’imposta, qualora d’importo non superiore a 100 euro, può essere rinviato ed effettuato insieme a quello relativo al mese successivo se il loro cumulo supera il predetto limite, ovvero non oltre il termine del 16 dicembre dello stesso anno, se l’importo complessivo dei diversi mesi non supera mai il limite di 100 euroSostituti d’imposta: versamento ritenute operate nel mese precedente
Versamento ritenute alla fonte su indennità di cessazione del rapporto di agenzia corrisposte nel mese precedente. L’ammontare delle ritenute operate dal sostituto d’imposta, qualora d’importo non superiore a 100 euro, può essere rinviato ed effettuato insieme a quello relativo al mese successivo se il loro cumulo supera il predetto limite, ovvero non oltre il termine del 16 dicembre dello stesso anno, se l’importo complessivo dei diversi mesi non supera mai il limite di 100 euroSoggetti che corrispondono redditi di pensione: versamento della rata relative alle imposte dovute in sede di conguaglio
Versamento della rata relativa alle imposte dovute in sede di conguaglio di fine anno per importi complessivamente superiori a 100 euroVersamento ritenute derivanti dalle operazioni di conguaglio relative all’assistenza fiscale
Versamento delle somme a saldo e in acconto trattenute sugli emolumenti o sulle rate di pensione corrisposte nel mese precedenteEnti pubblici che corrispondono redditi di pensione con vincolo di tesoreria unica: versamento della rata relative alle imposte dovute in sede di conguaglio
Versamento della rata relativa alle imposte dovute in sede di conguaglio di fine anno per importi complessivamente superiori a 100 euroEnti pubblici con vincolo di tesoreria unica: Versamento ritenute operate nel mese precedente
Versamento dell’acconto mensile Irap dovuto sulle retribuzioni, sui redditi assimilati a quelli di lavoro dipendente e sui compensi corrisposti nel mese precedenteEnti pubblici con vincolo di tesoreria unica: Versamento ritenute operate nel mese precedente
Versamento ritenute alla fonte sui pignoramenti presso terzi riferite al mese precedenteEnti pubblici con vincolo di tesoreria unica: Versamento ritenute operate nel mese precedente
Versamento in unica soluzione dell’addizionale regionale all’Irpef trattenuta ai lavoratori dipendenti e pensionati sulle competenze del mese precedenteEnti pubblici con vincolo di tesoreria unica: Versamento ritenute operate nel mese precedente
Versamento in unica soluzione dell’addizionale comunale all’Irpef trattenuta ai lavoratori dipendenti e pensionati sulle competenze del mese precedenteEnti pubblici con vincolo di tesoreria unica: Versamento ritenute operate nel mese precedente
Versamento ritenute alla fonte sui redditi di lavoro dipendente e assimilati nonché sui redditi di lavoro autonomo corrisposti nel mese precedenteVersamento ritenute operate sui canoni o corrispettivi incassati o pagati nel mese precedente relativamente ai contratti di locazione breve previsti dall’art. 4, commi 1 e 3, del D.L. n. 50/2017
Versamento ritenute operate sui canoni o corrispettivi incassati o pagati nel mese precedente relativamente ai contratti di locazione breve previsti dall’art. 4, commi 1 e 3, del D.L. n. 50/2017Condomini in qualità di sostituti d’imposta: versamento ritenute operate nel mese precedente
Versamento ritenute operate dai condomini sui corrispettivi pagati nel mese precedente per prestazioni relative a contratti d’appalto, di opere o servizi effettuate nell’esercizio d’impresa. Sui compensi corrisposti nei mesi da giugno a ottobre, si effettua il versamento entro il 16 del mese successivo a quello in cui l’importo delle ritenute complessivamente dovute raggiunga 500 euro; laddove tale importo non sia raggiunto, si versano le ritenute entro il 16 dicembre, congiuntamente a quelle operate sui compensi di novembre, indipendentemente dal loro ammontare.Versamento ritenute derivanti dalle operazioni di conguaglio relative all’assistenza fiscale
Versamento delle somme a saldo e in acconto trattenute sugli emolumenti o sulle rate di pensione corrisposte nel mese precedenteSoggetti che corrispondono redditi di pensione: versamento quota canone TV trattenuta ai pensionati
Versamento della rata relativa al canone TV trattenuta ai pensionatiEnti pubblici che corrispondono redditi di pensione con vincolo di tesoreria unica: versamento quota canone TV trattenuta ai pensionati
Versamento della rata relativa al canone TV trattenuta ai pensionatiVersamento imposta sugli intrattenimenti
Versamento dell’imposta sugli intrattenimenti relativi alle attività svolte con carattere di continuità nel mese precedenteTobin Tax: Versamento dell’imposta dovuta sulle operazioni su strumenti finanziari derivati e su valori mobiliari
Versamento dell’imposta sulle transazioni finanziarie (c.d. Tobin Tax) di cui all’art. 1, comma 492, della Legge n. 228/2012 dovuta sulle operazioni su strumenti finanziari derivati e su valori mobiliari effettuate nel mese precedenteTobin Tax: Versamento dell’imposta dovuta sui trasferimenti della proprietà di azioni e di altri strumenti finanziari partecipativi nonché di titoli rappresentativi dei predetti strumenti
Versamento dell’imposta sulle transazioni finanziarie (c.d. Tobin Tax) di cui all’art. 1, comma 491, della Legge n. 228/2012 dovuta sui trasferimenti della proprietà di azioni e di altri strumenti finanziari partecipativi nonché di titoli rappresentativi dei predetti strumenti effettuati nel mese precedenteTobin Tax: versamento dell’imposta sulle negoziazioni ad alta frequenza relative alle azioni, agli strumenti finanziari partecipativi, ai titoli rappresentativi, ai valori mobiliari e agli strumenti finanziari derivati
Versamento dell’imposta sulle negoziazioni ad alta frequenza relative ad azioni e strumenti finanziari di cui all’art. 1, comma 495, della Legge n. 228/2012 (c.d. Tobin Tax) dovuta sugli ordini relativi ai trasferimenti degli strumenti finanziari partecipativi di cui all’art. 1, comma 491, della L. n. 228/2012 e sugli ordini relativi agli strumenti finanziari derivati e valori mobiliari di cui all’art. 1, comma 492, della Legge n. 228/2012 effettuati nel mese precedenteVersamento rata del saldo Iva dovuta in base alla dichiarazione annuale
Versamento 9 rata del saldo IVA relativo all’anno d’imposta 2025 risultante dalla dichiarazione annuale con la maggiorazione del 2,64% mensile a titolo di interessiVersamento 6 rata dell’IVIE a titolo di saldo 2025 e primo acconto 2026
Versamento, 6 rata, dell’imposta sul valore degli immobili situati all’estero, a qualsiasi uso destinati, dovuta dal contribuente/ fiduciante a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, con applicazione degli interessi nella misura dello 1,50%IVIE: versamento saldo 2025 e primo acconto 2026
Versamento 5 rata, dell’imposta sul valore degli immobili situati all’estero, a qualsiasi uso destinati, dovuta dal contribuente/ fiduciante a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, maggiorando preventivamente l’intero importo da rateizzare dello 0,40% a titolo di interesse corrispettivo, con applicazione degli interessi nella misura dello 1,17%Versamento 6 rata dell’IVIE a titolo di saldo 2025 e primo acconto 2026
Versamento 6 rata dell’imposta sul valore degli immobili situati all’estero, a qualsiasi uso destinati, risultante dalle dichiarazioni annuali, a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, con applicazione degli interessi nella misura dello 1,50%Versamento 6 rata dell’IVAFE a titolo di saldo 2025 e primo acconto 2026
Versamento 6 rata dell’imposta sul valore delle attività finanziarie detenute all’estero, risultante dalle dichiarazioni annuali, a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, con applicazione degli interessi nella misura dello 1,50%Versamento 5 rata dell’IVIE a titolo di saldo 2025 e primo acconto 2026 con la maggiorazione dello 0,40% a titolo di interesse corrispettivo
Versamento 5 rata dell’imposta sul valore degli immobili situati all’estero, a qualsiasi uso destinati, risultante dalle dichiarazioni annuali, a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, maggiorando preventivamente l’intero importo da rateizzare dello 0,40% a titolo di interesse corrispettivo, con applicazione degli interessi nella misura dello 1,17%Versamento 5 rata dell’IVAFE a titolo di saldo 2025 e primo acconto 2026 con la maggiorazione dello 0,40% a titolo di interesse corrispettivo
Versamento 5 rata dell’imposta sul valore delle attività finanziarie detenute all’estero, risultante dalle dichiarazioni annuali, a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, maggiorando preventivamente l’intero importo da rateizzare dello 0,40% a titolo di interesse corrispettivo, con applicazione degli interessi nella misura dello 1,17%Acconto Irpef sui redditi soggetti a tassazione separata da indicare in dichiarazione e non soggetti a ritenuta alla fonte
Versamento 4 rata dell’acconto d’imposta in misura pari al 20% dei redditi sottoposti a tassazione separata da indicare in dichiarazione e non soggetti a ritenuta alla fonte, maggiorando le somme da versare dello 0,80 per cento a titolo di interesse corrispettivo, con applicazione degli interessi nella misura dello 0,95%Versamento da parte dei creditori pignoratizi
Versamento 3 rata dell’imposta sui redditi soggetti a tassazione separata, a ritenuta a titolo d’imposta o a imposta sostitutiva derivanti da pignoramento presso terzi dovuta dal creditore pignoratizio, maggiorando le somme da versare dello 0,80 per cento a titolo di interesse corrispettivo, con applicazione degli interessi nella misura dello 0,95%IVIE: versamento saldo 2025 e primo acconto 2026
Versamento 4 rata, dell’imposta sul valore degli immobili situati all’estero, a qualsiasi uso destinati, risultante dalle dichiarazioni annuali, a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, maggiorando le somme da versare dello 0,80 per cento a titolo di interesse corrispettivo, con applicazione degli interessi nella misura dello 0,95%IVIE: versamento saldo 2025 e primo acconto 2026
Versamento 4 rata dell’imposta sul valore degli immobili situati all’estero, a qualsiasi uso destinati, dovuta dal contribuente/ fiduciante a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, maggiorando le somme da versare dello 0,80 per cento a titolo di interesse corrispettivo, con applicazione degli interessi nella misura dello 0,95%IVAFE: versamento saldo 2025 e primo acconto 2026
Versamento 4 rata dell’imposta sul valore delle attività finanziarie detenute all’estero, risultante dalle dichiarazioni annuali, a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, maggiorando le somme da versare dello 0,80 per cento a titolo di interesse corrispettivo, con applicazione degli interessi nella misura dello 0,95%Acconto Irpef sui redditi soggetti a tassazione separata da indicare in dichiarazione e non soggetti a ritenuta alla fonte
Versamento della 5 rata dell’acconto d’imposta in misura pari al 20% dei redditi sottoposti a tassazione separata da indicare in dichiarazione e non soggetti a ritenuta alla fonte, con applicazione degli interessi nella misura dello 1,28%Versamento da parte dei creditori pignoratizi
Versamento della 5 rata dell’imposta sui redditi soggetti a tassazione separata, a ritenuta a titolo d’imposta o a imposta sostitutiva derivanti da pignoramento presso terzi dovuta dal creditore pignoratizio, con applicazione degli interessi nella misura dello 1,28%IVIE: versamento saldo 2025 e primo acconto 2026
Versamento della 5 rata dell’imposta sul valore degli immobili situati all’estero, a qualsiasi uso destinati, risultante dalle dichiarazioni annuali, a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, con applicazione degli interessi nella misura dello 1,28%IVIE: versamento saldo 2025 e primo acconto 2026
Versamento della 5 rata dell’imposta sul valore degli immobili situati all’estero, a qualsiasi uso destinati, dovuta dal contribuente/ fiduciante a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, con applicazione degli interessi nella misura dello 1,28%IVAFE: versamento saldo 2025 e primo acconto 2026
Versamento della 5 rata dell’imposta sul valore delle attività finanziarie detenute all’estero, risultante dalle dichiarazioni annuali, a titolo di saldo per l’anno 2025 e di primo acconto per l’anno 2026, con applicazione degli interessi nella misura dello 1,28%Versamento da parte dei creditori pignoratizi
Versamento 6 rata dell’imposta sui redditi soggetti a tassazione separata, a ritenuta a titolo d’imposta o a imposta sostitutiva derivanti da pignoramento presso terzi dovuta dal creditore pignoratizio, con applicazione degli interessi nella misura dello 1,50%Versamento 6 rata dell’acconto Irpef sui redditi soggetti a tassazione separata da indicare in dichiarazione e non soggetti a ritenuta alla fonte
Versamento 6 rata dell’acconto d’imposta in misura pari al 20% dei redditi sottoposti a tassazione separata da indicare in dichiarazione e non soggetti a ritenuta alla fonte, con applicazione degli interessi nella misura dello 1,50%Versamento 5 rata dell’Acconto Irpef sui redditi soggetti a tassazione separata da indicare in dichiarazione e non soggetti a ritenuta alla fonte con la maggiorazione dello 0,40% a titolo di interesse corrispettivo
Versamento 5 rata dell’acconto d’imposta in misura pari al 20% dei redditi sottoposti a tassazione separata da indicare in dichiarazione e non soggetti a ritenuta alla fonte, maggiorando preventivamente l’intero importo da rateizzare dello 0,40% a titolo di interesse corrispettivo, con applicazione degli interessi nella misura dello 1,17%Versamento 5 rata dell’imposta sui redditi soggetti a tassazione separata, a ritenuta a titolo d’imposta o a imposta sostitutiva derivanti da pignoramento presso terzi dovuta dal creditore pignoratizio, da parte dei creditori pignoratizi con la maggiorazione dello 0,40% a titolo di interesse corrispettivo
Versamento 5 rata dell’imposta sui redditi soggetti a tassazione separata, a ritenuta a titolo d’imposta o a imposta sostitutiva derivanti da pignoramento presso terzi dovuta dal creditore pignoratizio, maggiorando preventivamente l’intero importo da rateizzare dello 0,40% a titolo di interesse corrispettivo, con applicazione degli interessi nella misura dello 1,17%
- 30 NOVEMBRE 2026:
- DICHIARAZIONI
Enti non commerciali e agricoltori esonerati: presentazione INTRA 12
Dichiarazione mensile degli acquisti di beni e servizi da soggetti non stabiliti nel territorio dello Stato effettuati dagli enti non soggetti passivi IVA e dagli agricoltori esonerati (Modello INTRA 12)
- COMUNICAZIONI
Comunicazione liquidazioni periodiche IVA effettuate nel terzo trimestre solare precedente
Comunicazione dei dati delle liquidazioni periodiche IVA effettuate nel terzo trimestre solare del 2026, da effettuare utilizzando il modello “Comunicazione liquidazioni periodiche IVA”Soggetti passivi che facilitano, tramite l’uso di un’interfaccia elettronica quale un mercato virtuale, una piattaforma, un portale o mezzi analoghi, le vendite a distanza di telefoni cellulari, console da gioco, tablet PC e laptop: Comunicazione delle cessioni di beni e prestazione di servizi effettuate e ricevute verso e da soggetti non stabiliti nel territorio dello Stato relative al mese precedente (c.d. Esterometro)
Comunicazione delle cessioni di beni e prestazione di servizi effettuate e ricevute verso e da soggetti non stabiliti nel territorio dello Stato relative al mese precedente (Ottobre 2026) – N.B.: la comunicazione è facoltativa per tutte le operazioni per le quali è stata emessa una bolletta doganale e quelle per le quali siano state emesse o ricevute fatture elettroniche secondo le regole stabilite nel Provvedimento del Direttore dell’Agenzia delle Entrate prot. 89757/2018
- VERSAMENTI
Maggiorazione del 10,5% dell’aliquota ordinaria dell’Ires per le società “non operative”: acconto seconda rata o acconto in unica soluzione 2025.
Versamento della seconda o unica rata della maggiorazione di 10,5% dell’aliquota Ires di cui all’art. 75 del TUIR dovuta a titolo di acconto per l’anno 2026.IRES: acconto seconda rata o acconto in unica soluzione
Versamento della seconda o unica rata dell’Ires dovuta a titolo di acconto per l’anno 2026.IRAP 2026: Acconto seconda rata o acconto in unica soluzione
Versamento della seconda o unica rata dell’Irap dovuta a titolo di acconto per l’anno 2026.IRAP: acconto seconda rata o acconto in unica soluzione
Versamento della seconda o unica rata dell’Irap dovuta a titolo di acconto per l’anno 2026.Versamento imposta sostitutiva
Versamento della seconda rata dell’imposta sostitutiva dovuta per la rivalutazione dei terreni, delle partecipazioni, dei titoli, quote e diritti posseduti, non in regime d’impresa, all’1.1.2025Versamento imposta sostitutiva
Versamento della prima rata dell’imposta sostitutiva dovuta per la rivalutazione dei terreni, delle partecipazioni, dei titoli, quote e diritti posseduti, non in regime d’impresa, all’1.1.2026Imposta sostitutiva dell’Irpef e delle addizionali regionali e comunali con l’aliquota del 15% sui compensi derivanti dall’attività di lezioni private e ripetizioni svolte dai docenti titolari di cattedre nelle scuole di ogni ordine e grado: Acconto seconda rata o acconto in unica soluzione
Versamento seconda o unica rata dell’imposta sostitutiva dell’Irpef e delle addizionali regionali e comunali con l’aliquota del 15% sui compensi derivanti dall’attività di lezioni private e ripetizioni svolte dai docenti titolari di cattedre nelle scuole di ogni ordine e grado, a titolo di acconto per l’anno 2026.Imposta sostitutiva sul regime forfetario agevolato: versamento acconto seconda rata o acconto in unica soluzione
Versamento della seconda o unica rata dell’imposta sostitutiva dell’IRPEF e delle addizionali regionali e comunali e dell’IRAP dovuta in base alla dichiarazione dei redditi REDDITI Persone Fisiche 2026, a titolo di acconto per l’anno 2026.Imposta sostitutiva sul regime fiscale di vantaggio per l’imprenditoria giovanile e lavoratori in mobilità. Acconto seconda rata o acconto in unica soluzione
Versamento della seconda o unica rata dell’imposta sostitutiva dell’Irpef e delle addizionali regionali e comunali dovuta a titolo di acconto per l’anno 2026.Tassa Etica: acconto seconda rata o acconto in unica soluzione dell’addizionale all’IRES
Versamento della seconda o unica rata dell’addizionale Ires nella misura del 25% sulla produzione e vendita di materiale pornografico o di incitamento alla violenza (c.d. tassa etica), a titolo di acconto per l’anno 2026.Tassa Etica: acconto seconda rata o acconto in unica soluzione dell’addizionale all’IRPEF
Versamento della seconda o unica rata dell’addizionale Irpef nella misura del 25% sulla produzione e vendita di materiale pornografico o di incitamento alla violenza (c.d. tassa etica), a titolo di acconto per l’anno 2026.Addizionale Ires per i soggetti che operano nel campo della ricerca e della coltivazione di idrocarburi liquidi e gassosi: acconto seconda rata o acconto in unica soluzione
Versamento della seconda o unica rata dell’addizionale Ires, dovuta a titolo di acconto per l’anno 2026,CEDOLARE SECCA 2026: Acconto seconda rata o acconto in unica soluzione
Versamento della seconda o unica rata dell’imposta sostitutiva nella forma della c.d. “cedolare secca”, dovuta a titolo di acconto per l’anno 2026.Enti non commerciali e agricoltori esonerati: versamento IVA relativa ad acquisti intracomunitari
Liquidazione e versamento dell’Iva relativa agli acquisti intracomunitari registrati nel mese di ottobre.IVIE 2026: Acconto seconda rata o acconto in unica soluzione
Versamento della seconda o unica rata dell’imposta sul valore degli immobili situati all’estero, a qualsiasi uso destinati, risultante dalle dichiarazioni annuali, a titolo di acconto per l’anno 2026.IVAFE 2026: Acconto seconda rata o acconto in unica soluzione
Versamento della seconda o unica rata dell’imposta sul valore delle attività finanziarie detenute all’estero a titolo di acconto per l’anno 2026.Società fiduciarie: Acconto seconda rata o acconto in unica soluzione dell’IVIE 2026
Versamento della seconda o unica rata dell’imposta sul valore degli immobili situati all’estero, a qualsiasi uso destinati, a titolo di acconto per l’anno 2026.
Per visualizzare tutte le scadenze è consigliabile consultare il Sito web istituzionale dell’Agenzia delle Entrate.