
Le visite guidate nei percorsi naturalistici, i laboratori di educazione ambientale e le attività immersive organizzate dai consorzi forestali non rientrano automaticamente tra gli spettacoli o gli intrattenimenti soggetti alla relativa disciplina fiscale. Di conseguenza, quando manca una prevalente finalità ludica o ricreativa, non è necessario utilizzare le biglietterie automatizzate Siae per certificare i corrispettivi.
Diverso, invece, il trattamento ai fini Iva. Le escursioni e le attività di accompagnamento svolte in aree liberamente accessibili restano soggette alle regole ordinarie, mentre l’esperienza realizzata all’interno di uno spazio museale può beneficiare dell’esenzione Iva prevista per le visite a musei e strutture assimilate.
A chiarire il corretto inquadramento fiscale è l’Agenzia delle entrate con la risposta n. 166 del 1° settembre 2026, resa in seguito all’interpello presentato da un consorzio forestale volontario senza scopo di lucro.
Le attività svolte dal consorzio forestale
Il caso esaminato riguarda un ente che opera a supporto degli enti locali nella gestione e nella valorizzazione delle risorse ambientali presenti sul territorio. Tra le principali finalità del consorzio rientrano la tutela del patrimonio agrosilvopastorale, la promozione delle risorse naturali e lo svolgimento di iniziative dedicate all’educazione ambientale.
Nell’ambito di queste attività vengono organizzati, dietro pagamento di un corrispettivo:
- visite guidate lungo percorsi e aree naturalistiche;
- attività di divulgazione e interpretazione dell’ambiente;
- laboratori con finalità educative;
- esperienze multimediali e interattive all’interno di un’aula immersiva collocata in un contesto museale.
Il dubbio riguardava soprattutto il trattamento fiscale di queste iniziative e, in particolare, la possibilità di considerarle come attività di spettacolo o intrattenimento, con il conseguente obbligo di utilizzare specifici sistemi di emissione dei titoli di accesso.
Escursioni e laboratori non sono attività di spettacolo
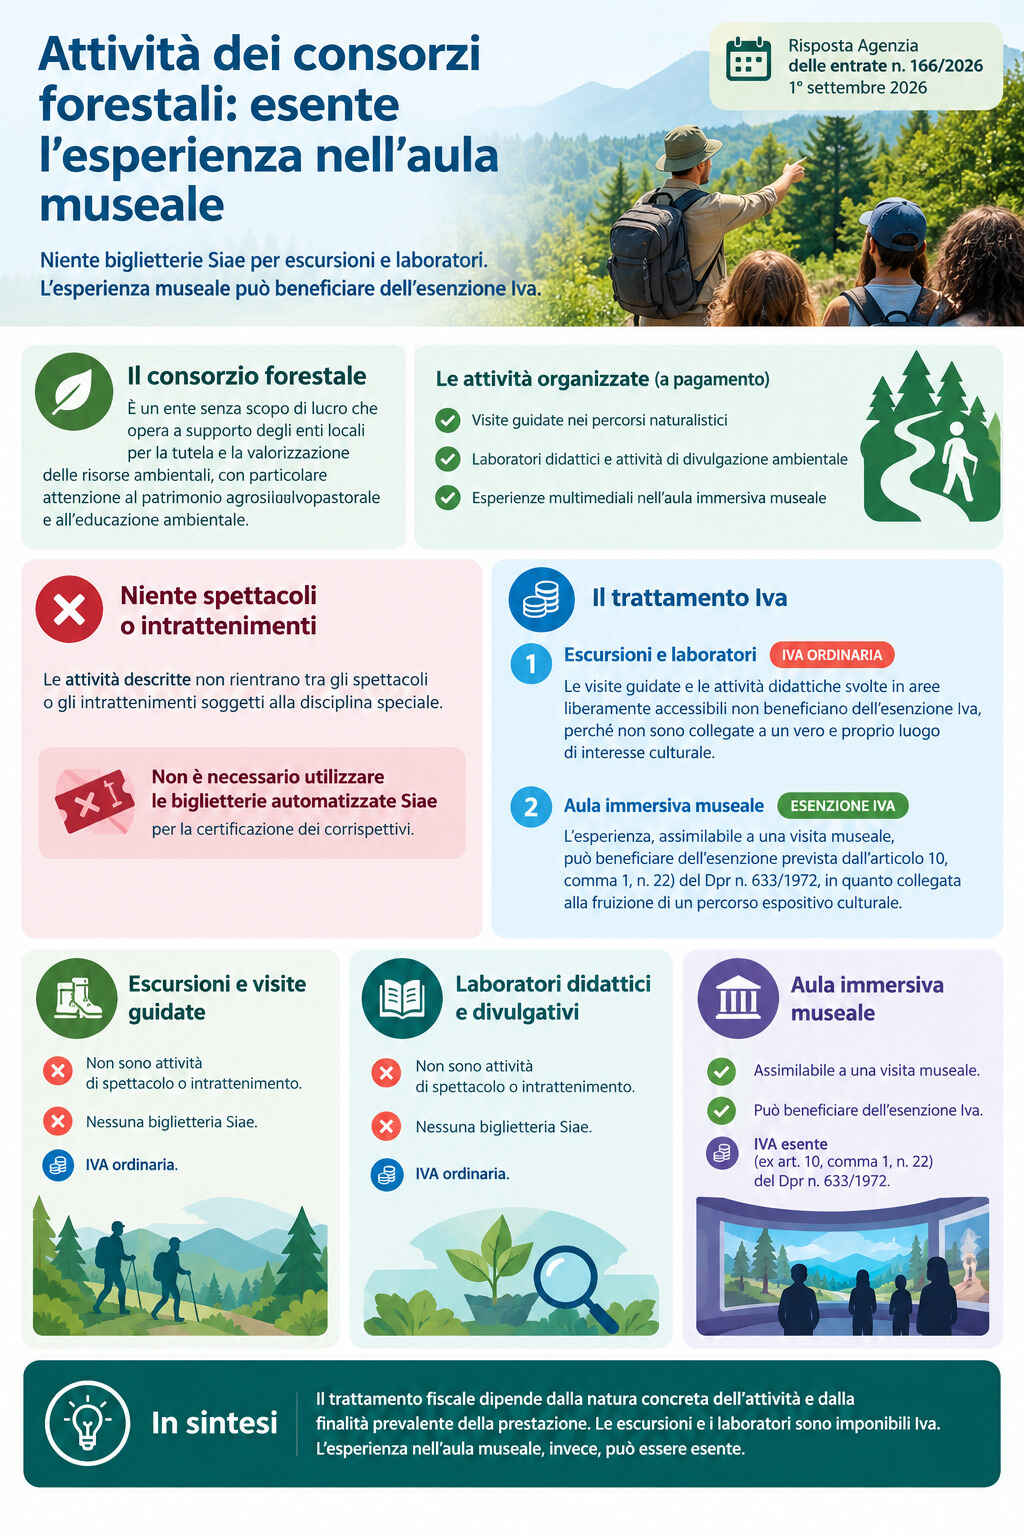
Secondo l’Agenzia delle entrate, le attività descritte dal consorzio non possiedono le caratteristiche tipiche degli spettacoli o degli intrattenimenti.
L’imposta sugli intrattenimenti, infatti, trova applicazione esclusivamente nei confronti delle attività individuate dalla normativa di riferimento e generalmente caratterizzate da una finalità prevalentemente ludica o ricreativa. Allo stesso modo, il particolare regime fiscale previsto per le attività spettacolistiche riguarda specifiche manifestazioni indicate dalla legge.
Nel caso analizzato, invece, le escursioni, i laboratori e le attività immersive hanno una funzione principalmente culturale, educativa e divulgativa. Non sono previste esibizioni artistiche, spettacoli dal vivo o altre forme di intrattenimento organizzato riconducibili alla disciplina speciale.
Per questo motivo, i relativi corrispettivi non devono essere certificati attraverso i titoli di accesso emessi mediante le biglietterie automatizzate Siae. Il consorzio può quindi applicare le ordinarie modalità di certificazione fiscale previste per le prestazioni effettuate.
Il ruolo della finalità educativa e divulgativa
Uno degli aspetti più importanti del chiarimento riguarda la natura concreta dell’attività svolta. Non è sufficiente, infatti, che un servizio venga offerto a pagamento perché possa essere automaticamente assimilato a uno spettacolo o a un intrattenimento.
Occorre valutare il contenuto effettivo della prestazione e la sua finalità prevalente.
Nel caso delle visite naturalistiche, il pagamento effettuato dai partecipanti non rappresenta il prezzo di ingresso a un evento o a un’attrazione ricreativa. Il corrispettivo remunera principalmente il servizio professionale di accompagnamento della guida abilitata e l’attività di informazione e divulgazione svolta durante il percorso.
Le aree interessate dalle escursioni, inoltre, sono normalmente accessibili al pubblico e non richiedono il pagamento di un biglietto per potervi entrare. Questo elemento rafforza la natura di prestazione di servizi autonoma, distinta dall’accesso a un luogo o a una manifestazione soggetti a una specifica disciplina fiscale.
Iva ordinaria per le escursioni nei percorsi naturalistici
Esclusa la disciplina relativa agli spettacoli e agli intrattenimenti, il consorzio ha chiesto anche se le attività potessero beneficiare dell’esenzione Iva prevista dall’articolo 10, primo comma, n. 22), del Dpr n. 633/1972.
La norma riconosce l’esenzione per determinate prestazioni culturali, comprese quelle inerenti alla visita di musei, gallerie, pinacoteche, monumenti, ville, palazzi, parchi, giardini botanici e zoologici, oltre a strutture assimilabili.
L’Agenzia chiarisce però che la sola finalità educativa o culturale non è sufficiente per ottenere l’esenzione.
Per rientrare nel regime agevolato deve esistere un collegamento diretto tra il corrispettivo pagato dall’utente e la fruizione di una vera e propria visita a un luogo di interesse culturale o a una struttura assimilabile.
Nel caso delle escursioni naturalistiche, questa condizione non risulta soddisfatta. I partecipanti non pagano per accedere a un museo, a un parco a pagamento o a un altro luogo per il quale sia previsto un titolo di ingresso. Il corrispettivo riguarda invece il servizio di accompagnamento e l’attività didattica e divulgativa.
Di conseguenza, tali prestazioni devono essere assoggettate a Iva secondo le regole ordinarie.
Aula immersiva assimilabile a una visita museale
Diversa è la conclusione raggiunta per l’attività organizzata all’interno dell’aula immersiva museale.
In questo caso, l’esperienza consiste nella fruizione di uno spazio espositivo multimediale e interattivo progettato con finalità culturali, educative e divulgative. L’attività può essere collegata alla visita del museo oppure essere prenotata separatamente come esperienza inserita nel percorso museale.
Secondo l’Agenzia, le caratteristiche dello spazio e le modalità di fruizione consentono di assimilare l’esperienza a una visita museale.
Il pagamento effettuato dall’utente non remunera quindi un semplice servizio di accompagnamento, ma è direttamente collegato alla partecipazione a un percorso espositivo organizzato e alla fruizione di contenuti culturali all’interno di una struttura assimilabile a un museo.
Per questo motivo, l’attività può beneficiare dell’esenzione Iva prevista dall’articolo 10, comma 1, n. 22), del decreto Iva.
Un diverso trattamento fiscale in base all’attività svolta
La risposta dell’Agenzia delle entrate evidenzia come, anche nell’ambito delle iniziative culturali e ambientali, sia necessario analizzare con attenzione la natura specifica di ogni singola prestazione.
Il fatto che più attività siano organizzate dallo stesso ente e perseguano finalità simili non comporta necessariamente l’applicazione del medesimo trattamento Iva.
Nel caso esaminato, infatti, si delineano due differenti situazioni. Da una parte, le escursioni e le visite guidate in aree naturali liberamente accessibili costituiscono prestazioni autonome di accompagnamento e divulgazione e sono imponibili secondo il regime Iva ordinario. Dall’altra, l’esperienza all’interno dell’aula immersiva, essendo direttamente collegata alla fruizione di uno spazio espositivo assimilabile a un museo, può usufruire dell’esenzione.
Resta invece comune l’esclusione dalla disciplina fiscale prevista per gli spettacoli e gli intrattenimenti: né le escursioni, né i laboratori didattici, né l’esperienza immersiva presentano caratteristiche tali da richiedere l’utilizzo delle biglietterie automatizzate Siae.
In sintesi: conta la natura della prestazione
Il chiarimento offre un’indicazione utile non soltanto per i consorzi forestali, ma anche per gli enti e le organizzazioni che svolgono attività di educazione ambientale, divulgazione culturale e valorizzazione del territorio.
Per stabilire il corretto trattamento fiscale non è sufficiente considerare la denominazione dell’attività. Occorre verificare che cosa viene effettivamente offerto all’utente, quale sia la finalità prevalente e a che cosa sia collegato il corrispettivo pagato.
Le attività con contenuto prevalentemente educativo e divulgativo, prive delle caratteristiche proprie dello spettacolo o dell’intrattenimento, possono essere certificate con le modalità fiscali ordinarie. Ai fini Iva, invece, l’esenzione richiede un collegamento concreto con la visita e la fruizione di un museo o di un altro luogo riconducibile alle strutture espressamente previste dalla normativa.
Nel caso esaminato dall’Agenzia, quindi, le escursioni naturalistiche restano imponibili ai fini Iva, mentre l’esperienza nell’aula immersiva museale può beneficiare dell’esenzione, grazie alla sua stretta connessione con la fruizione di un percorso culturale organizzato.