
Per il trattamento economico accessorio dei dipendenti pubblici non dirigenti arriva un importante chiarimento dell’Agenzia delle entrate. Con la risposta n. 173 del 15 settembre 2026. L’Amministrazione finanziaria ha precisato quale periodo d’imposta utilizzare per verificare il requisito reddituale necessario ad accedere all’imposta sostitutiva del 15% introdotta dalla legge di bilancio 2026.
Il chiarimento riguarda in particolare la soglia di 50mila euro di reddito da lavoro dipendente. Il cui riferimento temporale non era stato esplicitamente indicato dalla disposizione.
L’agevolazione prevista per il 2026
La legge di bilancio 2026, all’articolo 1, comma 237, ha introdotto per il solo anno 2026 un regime fiscale agevolato per alcune componenti della retribuzione percepite dal personale non dirigenziale delle amministrazioni pubbliche.
In particolare, i compensi relativi al trattamento economico accessorio, comprese le indennità di natura fissa e continuativa. I quali possono essere assoggettati, entro un determinato limite, a un’imposta sostitutiva dell’Irpef e delle relative addizionali regionali e comunali.
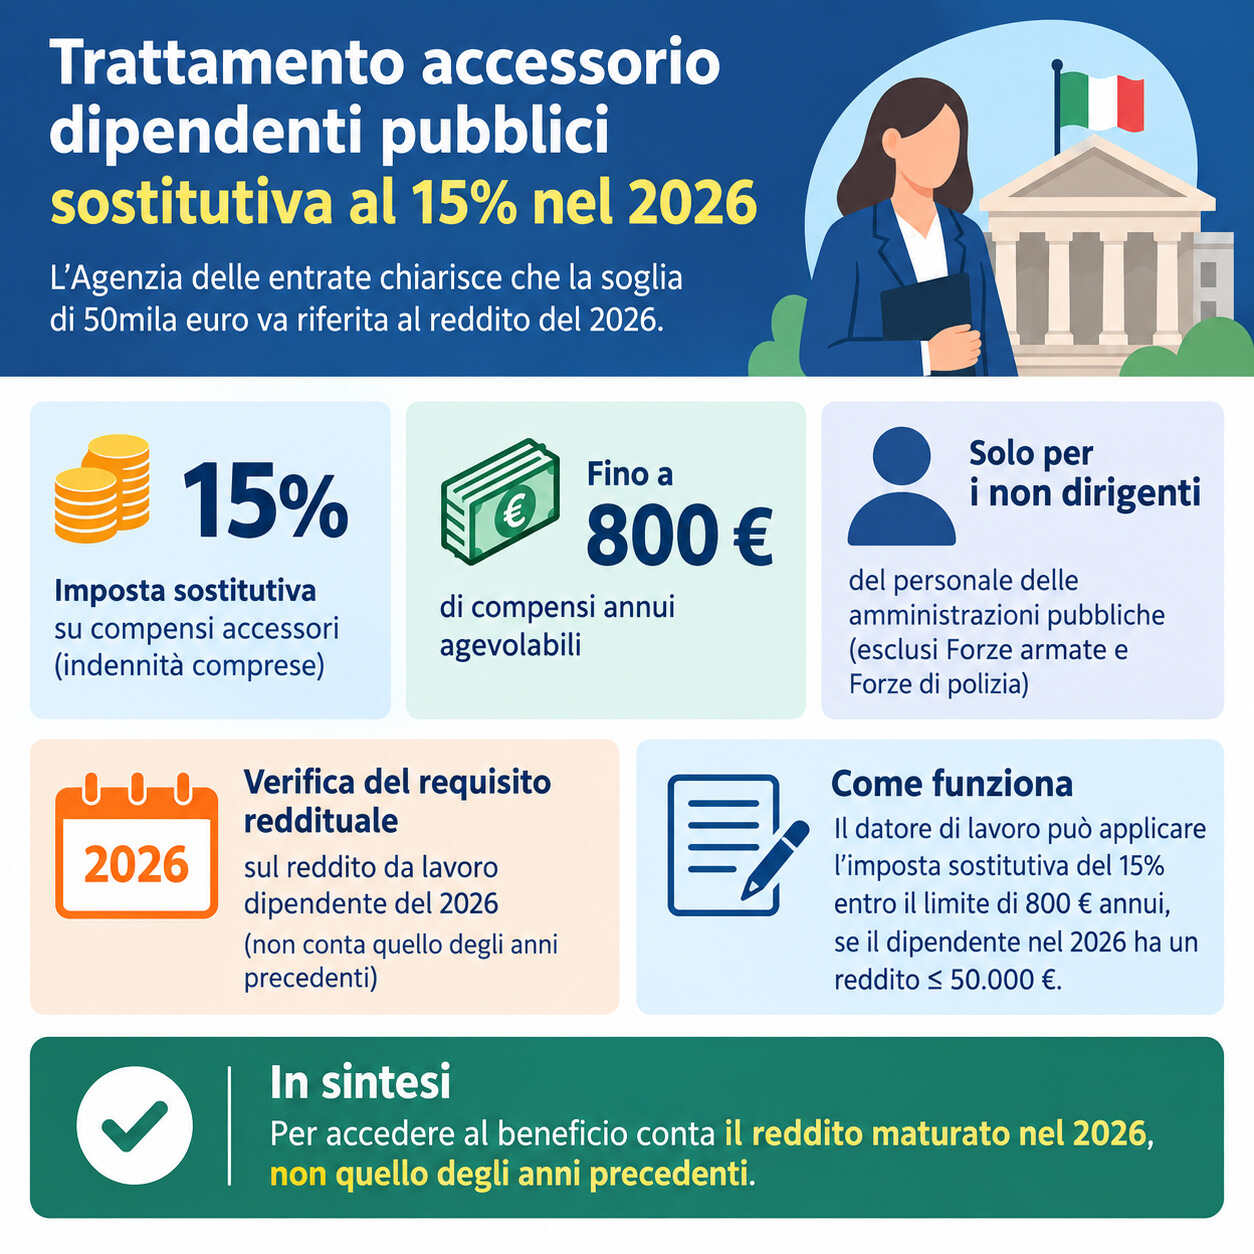
L’aliquota prevista è pari al 15% e il beneficio opera fino a un massimo di 800 euro annui di compensi agevolabili.
La misura riguarda il personale non dirigenziale delle amministrazioni pubbliche individuate dall’articolo 1, comma 2, del Dlgs n. 165/2001, compreso quello in regime di diritto pubblico. Restano invece escluse le categorie per le quali sono previste specifiche disposizioni fiscali, come il personale delle Forze di polizia e delle Forze armate.
La soglia reddituale è di 50mila euro
L’accesso alla tassazione sostitutiva non è automatico. La normativa stabilisce infatti che l’agevolazione può essere applicata ai lavoratori titolari di reddito di lavoro dipendente non superiore a 50mila euro.
Il dubbio sottoposto all’Agenzia delle entrate riguardava proprio il momento in cui effettuare questa verifica. La norma, infatti, non specificava espressamente se il limite dovesse essere valutato sulla base del reddito conseguito nell’anno precedente oppure su quello relativo all’anno nel quale vengono percepiti i compensi agevolati.
La risposta n. 173/2026 chiarisce definitivamente questo aspetto.
Per la verifica conta il reddito del 2026
Secondo l’Agenzia delle entrate, sia il limite di 800 euro sia la soglia reddituale di 50mila euro devono essere riferiti al periodo d’imposta 2026.
Di conseguenza, il datore di lavoro può applicare l’imposta sostitutiva del 15% ai compensi agevolabili corrisposti nel corso del 2026, purché il lavoratore, nello stesso periodo d’imposta, abbia percepito un reddito da lavoro dipendente non superiore a 50mila euro.
Il limite degli 800 euro deve invece essere considerato sull’ammontare complessivo annuo dei compensi che rientrano nell’agevolazione e che sono stati erogati nel 2026.
Questa interpretazione assicura quindi una piena corrispondenza tra il periodo nel quale vengono percepiti i compensi sottoposti al regime agevolato e quello utilizzato per verificare il requisito reddituale.
Nessun riferimento al reddito degli anni precedenti
Il chiarimento dell’Amministrazione finanziaria è particolarmente rilevante per i sostituti d’imposta e per i lavoratori interessati, perché esclude che per l’accesso al beneficio debba essere preso in considerazione il reddito maturato negli anni precedenti.
Il parametro da verificare è il reddito di lavoro dipendente conseguito nel 2026, vale a dire nello stesso periodo d’imposta al quale si riferisce espressamente la misura agevolativa.
Pertanto, un eventuale superamento o mancato raggiungimento della soglia in un precedente periodo d’imposta non determina, di per sé, l’esclusione dal beneficio. A rilevare è esclusivamente la situazione reddituale relativa al 2026, nel rispetto delle condizioni previste dalla legge.
Come si applica la tassazione agevolata
In concreto, per i dipendenti pubblici non dirigenti che possiedono i requisiti, i compensi riconducibili al trattamento economico accessorio. Possono beneficiare nel 2026 di una tassazione sostitutiva del 15%, anziché della normale imposizione Irpef e delle addizionali interessate, entro il limite complessivo di 800 euro annui.
La disciplina opera salvo espressa rinuncia scritta del lavoratore.
Il chiarimento dell’Agenzia consente quindi di individuare con precisione il criterio temporale da utilizzare. Il reddito da prendere in considerazione per verificare la soglia di 50mila euro è quello maturato nel periodo d’imposta 2026.