
La doppia cittadinanza italiana e svizzera non modifica il regime fiscale previsto per le pensioni pubbliche dalla Convenzione contro le doppie imposizioni tra Italia e Svizzera. Se ricorrono le condizioni stabilite dall’articolo 19 dell’accordo internazionale, la pensione resta imponibile esclusivamente nello Stato dal quale proviene, anche quando il beneficiario possiede anche la cittadinanza dell’altro Paese.
È quanto chiarito dall’Agenzia delle entrate con la risposta a interpello n. 177 del 23 settembre 2026, relativa al trattamento fiscale di una pensione corrisposta dalla Cassa pensioni federale svizzera Publica a un contribuente intenzionato a trasferire la propria residenza fiscale in Italia.
Il caso sottoposto all’Agenzia delle entrate
Il contribuente interessato possiede sia la cittadinanza italiana sia quella svizzera e, dopo aver lavorato presso il Dipartimento federale della difesa, della protezione della popolazione e dello sport della Confederazione svizzera, sta per trasferire la propria residenza in Italia.
Dal precedente rapporto di lavoro maturerà una prestazione previdenziale erogata dalla Cassa pensioni federale Publica, istituzione collegata all’amministrazione pubblica svizzera.
Il dubbio riguarda quindi quale dei due Stati possa esercitare la propria potestà impositiva sulla pensione dopo il trasferimento della residenza fiscale in Italia.
La questione nasce dalla necessità di coordinare la normativa fiscale italiana con le disposizioni della Convenzione Italia-Svizzera contro le doppie imposizioni, firmata a Roma il 9 marzo 1976 e ratificata in Italia con la legge n. 943/1978.
Secondo il contribuente, la presenza della cittadinanza italiana non dovrebbe impedire l’applicazione dell’articolo 19 della Convenzione, dal momento che la disposizione richiede che il beneficiario abbia la nazionalità dello Stato che eroga la pensione, senza stabilire che tale cittadinanza debba essere esclusiva.
Tassazione mondiale e convenzioni internazionali
In base alla normativa italiana, chi trasferisce la propria residenza fiscale in Italia è generalmente sottoposto al principio della tassazione mondiale. L’articolo 3 del Tuir prevede infatti che il reddito complessivo sia formato, in linea generale, dai redditi posseduti nel periodo d’imposta, anche quando prodotti al di fuori del territorio italiano.
Tra questi rientrano anche le pensioni e gli assegni a esse equiparati, qualificati dall’articolo 49, comma 2, lettera a), del Tuir.
Questo principio deve però essere coordinato con quanto previsto dalle convenzioni internazionali contro le doppie imposizioni. In presenza di una specifica disposizione convenzionale, infatti, occorre verificare quale Stato abbia il diritto di tassare il determinato reddito.
Nel caso esaminato, il riferimento fondamentale è l’articolo 19 della Convenzione Italia-Svizzera, dedicato alle remunerazioni e alle pensioni derivanti da servizi prestati a uno Stato o a un ente pubblico.
Quando la pensione pubblica è tassata nello Stato erogatore
L’articolo 19 stabilisce un regime particolare per le remunerazioni, comprese le pensioni, corrisposte da uno Stato contraente o da un suo ente pubblico a una persona fisica in relazione a servizi prestati.
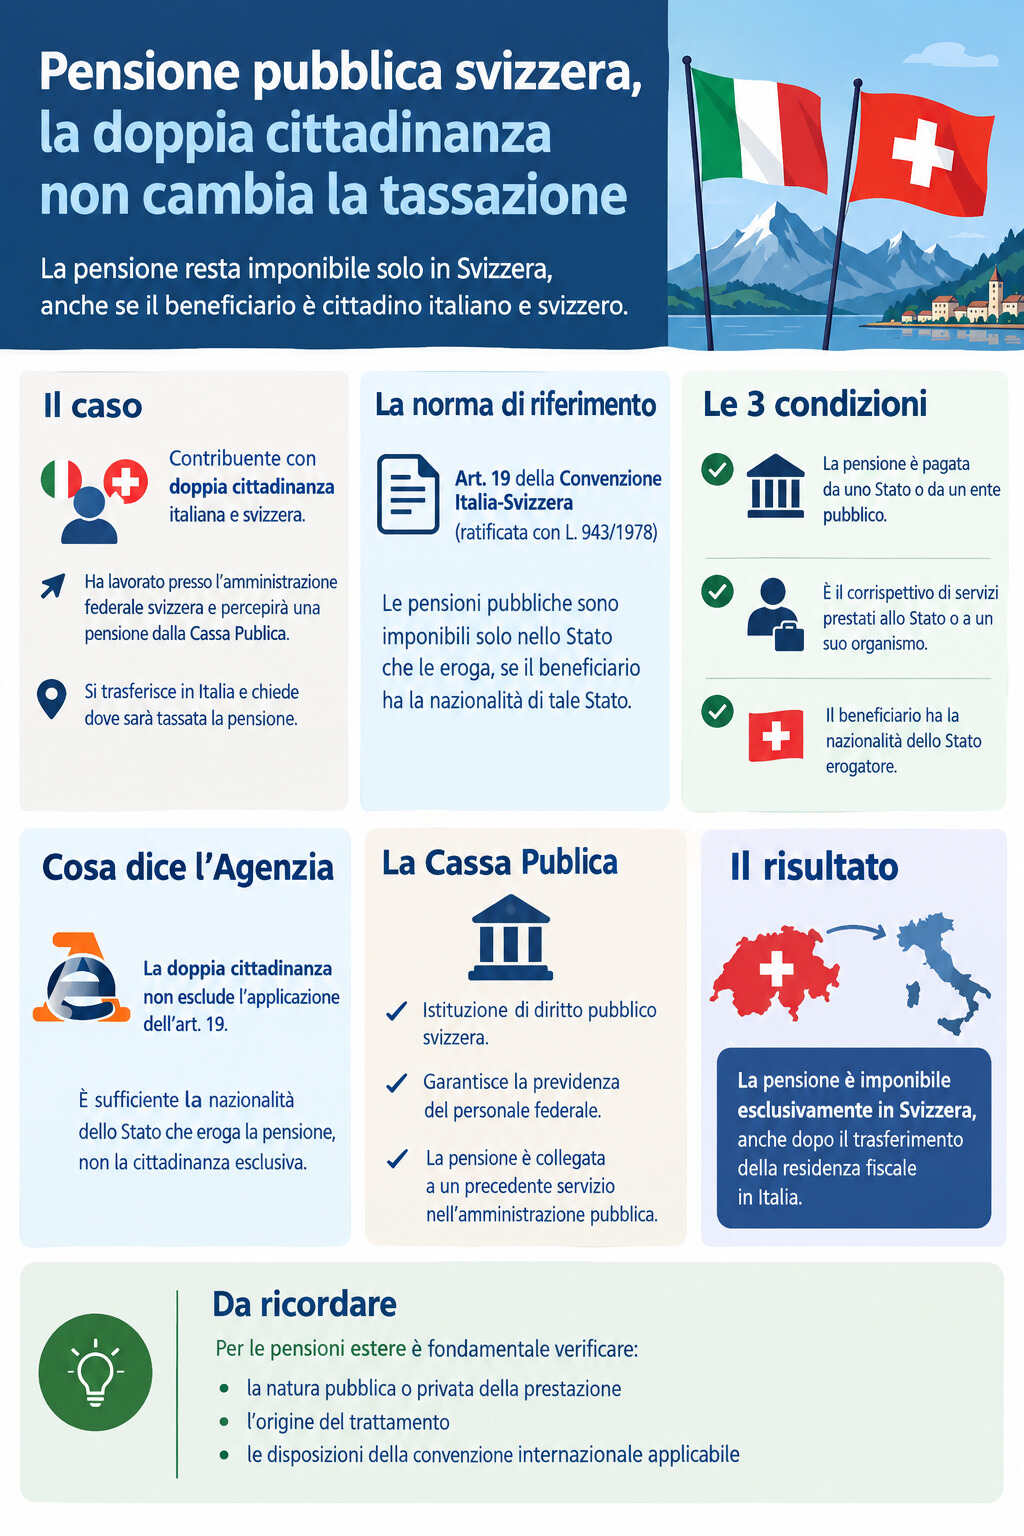
Perché trovi applicazione questa disciplina devono essere presenti tre specifiche condizioni:
- la pensione deve essere corrisposta dallo Stato o da un ente pubblico riconducibile a esso;
- la prestazione deve derivare da servizi prestati in precedenza allo Stato o a un organismo pubblico;
- il beneficiario deve possedere la nazionalità dello Stato che eroga la pensione.
Proprio quest’ultimo requisito è stato al centro dell’istanza presentata all’Agenzia delle entrate.
La Convenzione, infatti, non stabilisce che il beneficiario debba possedere esclusivamente la cittadinanza dello Stato erogatore. Di conseguenza, il fatto che la persona sia contemporaneamente cittadina italiana e svizzera non esclude l’applicazione dell’articolo 19.
L’Agenzia richiama, inoltre, quanto previsto dalla stessa Convenzione in materia di definizione dei “nazionali” e un precedente orientamento espresso con la risposta a interpello n. 172/2023.
La doppia cittadinanza non fa venir meno il beneficio convenzionale
Il punto centrale chiarito dall’Agenzia è quindi che la doppia cittadinanza non rappresenta una causa di esclusione dal regime previsto per le pensioni pubbliche.
Per l’applicazione dell’articolo 19 è sufficiente che il pensionato possieda la cittadinanza dello Stato dal quale proviene la prestazione.
Non è invece richiesto che quella cittadinanza sia l’unica posseduta.
Questo significa che un soggetto residente fiscalmente in Italia, ma contemporaneamente cittadino italiano e svizzero, può continuare a beneficiare della regola convenzionale quando la pensione deriva da un precedente rapporto di servizio pubblico in Svizzera e sono soddisfatte tutte le altre condizioni previste dall’accordo.
Il ruolo della Cassa pensioni federale Publica
Nel caso concreto, l’Agenzia delle entrate ha verificato la presenza dei presupposti necessari per applicare l’articolo 19.
La Cassa Publica è qualificabile come istituzione di diritto pubblico della Confederazione svizzera e dispone di una propria personalità giuridica. La normativa federale le attribuisce il compito di garantire la previdenza del personale rispetto agli eventi legati, tra l’altro, a vecchiaia, invalidità e decesso.
Anche il requisito relativo alla natura del precedente rapporto di lavoro risulta soddisfatto. Il contribuente aveva infatti prestato servizio presso un dipartimento appartenente all’amministrazione centrale della Confederazione svizzera.
La pensione, pertanto, è direttamente collegata a un’attività lavorativa precedentemente svolta alle dipendenze di un’amministrazione pubblica.
Pensione imponibile esclusivamente in Svizzera
Alla luce degli elementi esaminati, l’Agenzia delle entrate ritiene presenti tutti i presupposti richiesti dall’articolo 19, paragrafo 1, della Convenzione Italia-Svizzera.
La prestazione erogata dalla Cassa Publica deve essere qualificata come pensione derivante da un precedente servizio pubblico e, poiché il beneficiario possiede anche la cittadinanza svizzera, trova applicazione la disposizione convenzionale.
La conseguenza fiscale è rilevante: la pensione resta imponibile esclusivamente in Svizzera, anche dopo il trasferimento della residenza fiscale del beneficiario in Italia.
La contemporanea cittadinanza italiana, quindi, non modifica l’attribuzione della potestà impositiva prevista dalla Convenzione. Il caso conferma l’importanza di verificare, per le pensioni estere, non soltanto la residenza fiscale del percettore, ma anche la natura pubblica o privata della prestazione, l’origine del trattamento pensionistico e le specifiche disposizioni contenute nella convenzione internazionale applicabile.