
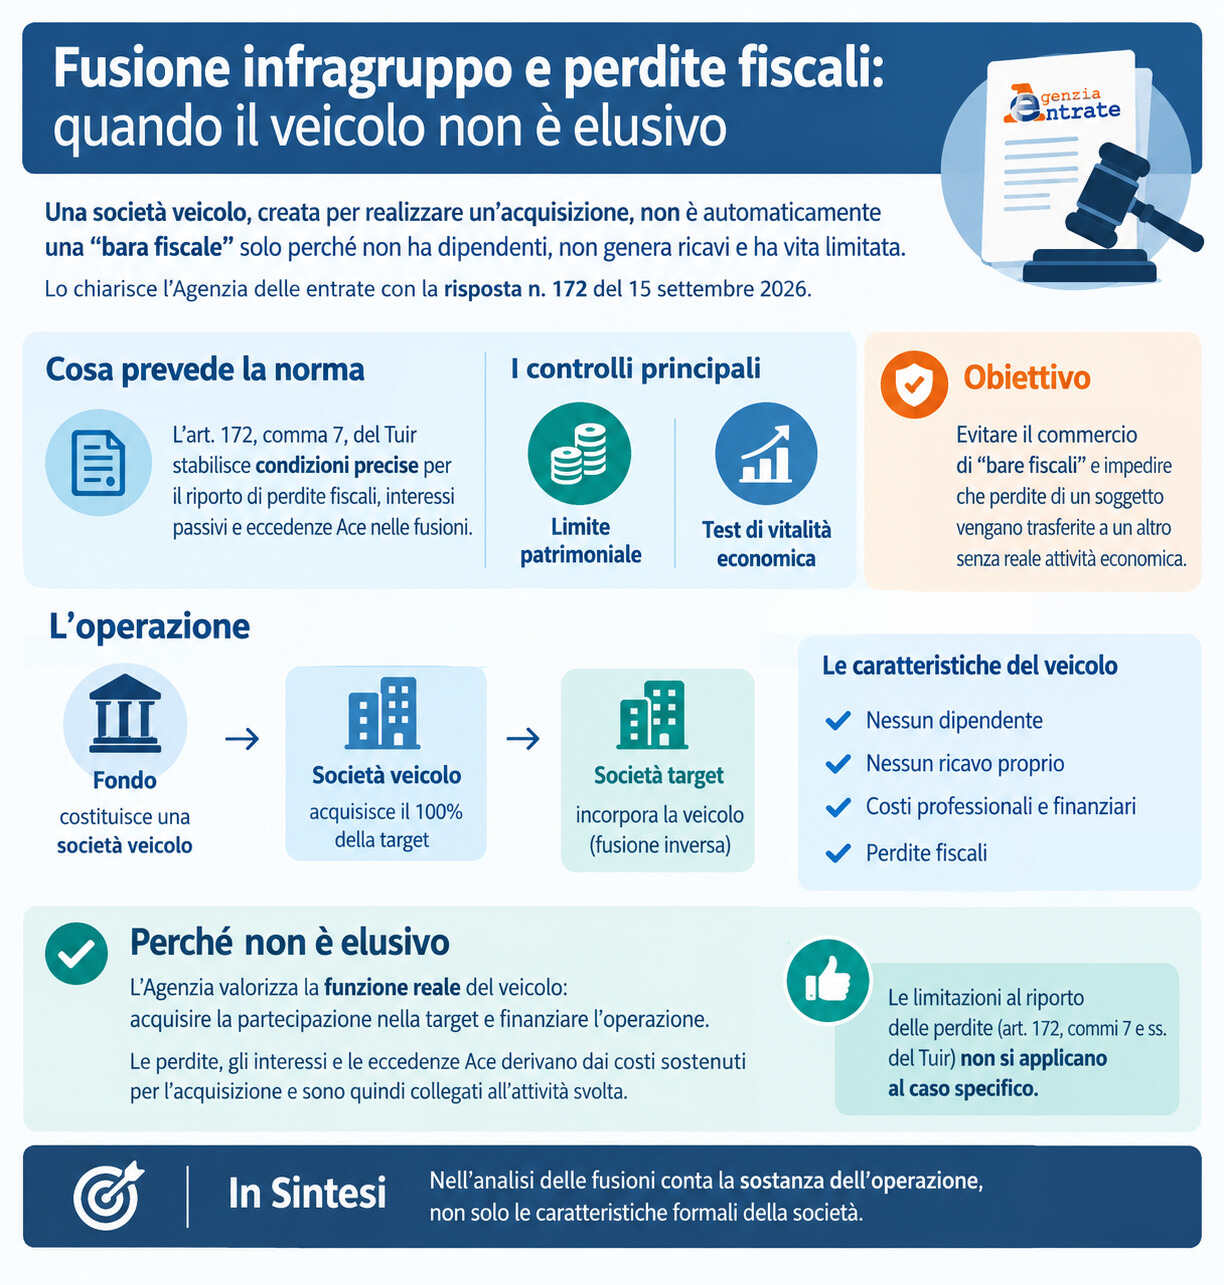
Una società veicolo costituita per realizzare un’acquisizione non può essere considerata automaticamente una “bara fiscale” soltanto perché opera per un periodo limitato, non ha dipendenti e non realizza ricavi propri. A rilevare, infatti, è la funzione concretamente svolta nell’ambito dell’operazione straordinaria.
È questo, in sintesi, il principio espresso dall’Agenzia delle entrate con la risposta n. 172 del 15 settembre 2026, relativa al trattamento delle perdite fiscali, degli interessi passivi indeducibili e delle eccedenze Ace nell’ambito di una fusione infragruppo.
Il caso riguarda una società veicolo costituita da un fondo per procedere all’acquisizione di una società target e successivamente incorporata dalla stessa società acquisita attraverso una fusione inversa.
Riporto delle perdite nelle operazioni di fusione
La disciplina di riferimento è contenuta nell’articolo 172, comma 7, del Tuir. Il quale stabilisce specifiche condizioni per consentire il trasferimento, nell’ambito di una fusione, delle perdite fiscali, degli interessi passivi non dedotti e delle eccedenze Ace.
La finalità della disposizione è principalmente antielusiva: impedire che società prive di una reale attività economica vengano utilizzate esclusivamente per trasferire le proprie posizioni fiscali all’interno di un’altra realtà societaria.
Per questo motivo, la normativa prevede alcuni controlli volti a verificare la consistenza e l’effettiva operatività della società interessata.
Tra gli elementi da considerare rientrano, in particolare, il limite patrimoniale e il cosiddetto test di vitalità economica. Quest’ultimo si basa principalmente sull’andamento dei ricavi caratteristici e del costo del lavoro, così da verificare che la società non sia semplicemente un contenitore di perdite fiscali.
L’obiettivo è contrastare il fenomeno delle cosiddette “bare fiscali”, vale a dire l’acquisizione di società ormai prive di una concreta attività economica, ma ancora titolari di perdite o altre posizioni fiscali utilizzabili per ridurre il carico tributario di altri soggetti.
Le novità per le operazioni infragruppo
L’Agenzia delle entrate richiama anche l’evoluzione della normativa in materia di fusioni e riporto delle perdite.
Un elemento importante è rappresentato dal nuovo articolo 177-ter del Tuir, introdotto dal decreto legislativo n. 192/2024. La disposizione ha previsto, in presenza di determinate condizioni, l’esclusione delle limitazioni al riporto delle perdite per numerose operazioni realizzate all’interno dello stesso gruppo societario.
La logica della modifica è legata alla maggiore continuità economica che normalmente caratterizza le operazioni infragruppo. Quando l’operazione avviene all’interno di una struttura societaria già collegata, infatti, il rischio che l’operazione sia finalizzata al semplice “commercio” di perdite fiscali può risultare ridotto.
Questo non significa, tuttavia, che qualsiasi fusione infragruppo sia automaticamente esente dai controlli previsti dalla normativa. Occorre esaminare la struttura concreta dell’operazione e la funzione svolta dalle società coinvolte.
La società veicolo utilizzata per l’acquisizione
Nel caso analizzato dall’Agenzia, un fondo aveva costituito una società veicolo con lo specifico obiettivo di acquisire progressivamente il 100% di una società target.
Una volta completata l’acquisizione, il gruppo aveva previsto una semplificazione della struttura attraverso una fusione inversa: anziché essere la società target a essere incorporata dalla holding, è stata la target a incorporare la società veicolo.
Proprio le caratteristiche della società veicolo avevano fatto sorgere dubbi sul possibile utilizzo delle relative posizioni fiscali.
La società, infatti, non aveva dipendenti né ricavi propri, mentre sosteneva principalmente costi professionali e finanziari. Tali oneri avevano generato perdite fiscali e, proprio per l’assenza di una vera attività operativa, la società non risultava in grado di superare il tradizionale test di vitalità economica.
Anche la società target presentava una propria criticità: pur superando il test di vitalità. Non rispettava integralmente il limite patrimoniale con riferimento alle posizioni fiscali che intendeva trasferire attraverso la fusione.
Perché il veicolo non viene considerato una “bara fiscale”
Secondo l’Agenzia delle entrate, per valutare correttamente la situazione non è sufficiente soffermarsi sulle caratteristiche formali della società veicolo.
La circostanza che una società non abbia dipendenti, non produca ricavi e abbia una durata temporanea non dimostra, da sola, che sia stata costituita con lo scopo di creare o conservare un patrimonio fiscale da utilizzare successivamente.
Nel caso esaminato, la società veicolo aveva una funzione precisa e coerente con l’intera operazione: acquisire la partecipazione nella società target e finanziare l’investimento.
Le risorse messe a disposizione dai soci erano state effettivamente utilizzate per realizzare l’acquisizione. Il principale elemento patrimoniale della società era costituito proprio dalla partecipazione nella target e le perdite fiscali derivavano dai costi sostenuti nell’ambito dell’operazione.
Anche gli interessi passivi e le eccedenze Ace risultavano collegati alla struttura finanziaria predisposta per l’acquisizione.
La funzione economica dell’operazione è determinante
L’elemento centrale della risposta è quindi rappresentato dalla funzione concretamente svolta dalla società veicolo.
La sua mancanza di autonomia operativa non viene interpretata come indice sufficiente di elusione. Perché quella società era stata progettata proprio per svolgere una funzione specifica e temporanea all’interno di un’operazione di acquisizione.
La successiva fusione inversa con la target non rappresenta, secondo l’Agenzia, un’operazione estranea rispetto al progetto iniziale, ma il naturale completamento della struttura societaria predisposta per l’acquisizione.
Di conseguenza, la società veicolo non può essere equiparata a una società acquistata semplicemente per sfruttarne le perdite fiscali.
Il principio espresso dall’Agenzia delle entrate
La risposta n. 172/2026 evidenzia quindi l’importanza di una valutazione sostanziale dell’operazione, che tenga conto delle ragioni economiche e della funzione effettivamente attribuita alla società coinvolta nella fusione.
Nel caso specifico, le perdite fiscali, gli interessi passivi indeducibili e le eccedenze Ace risultavano direttamente collegati all’attività svolta dal veicolo per realizzare l’acquisizione della target.
Per questo motivo, l’Agenzia conclude che le limitazioni al riporto previste dall’articolo 172, commi 7 e seguenti, del Tuir non devono essere applicate alla particolare operazione esaminata.
La pronuncia conferma così che, nell’analisi delle fusioni. L’assenza di dipendenti o di ricavi non è di per sé sufficiente per qualificare una società come “bara fiscale”. Occorre invece verificare il contesto complessivo, la provenienza delle perdite, l’effettivo utilizzo delle risorse e soprattutto la funzione economica svolta dalla società nell’ambito dell’operazione straordinaria.