
Il tema della corretta applicazione dell’IVA negli eventi torna al centro dell’attenzione con la risposta n. 94 del 1° aprile 2026 dell’Agenzia delle Entrate. Il chiarimento è importante perché delimita con precisione quando si applica la disciplina speciale legata all’accesso agli eventi e quando, invece, si ricade nelle regole ordinarie di territorialità.
In sostanza, l’Agenzia ribadisce un principio chiave: le regole speciali valgono solo per chi vende il diritto di ingresso, non per chi fornisce servizi collegati ma autonomi.
Il caso analizzato: ruolo dell’intermediario organizzativo
La questione nasce da una società italiana che opera come intermediaria organizzativa per un cliente extra-UE interessato a partecipare a un evento in Italia.
Questa società: non si occupa di organizzare l’evento, né vende biglietti e non gestisce direttamente la manifestazione.
Si limita invece a:
- coordinare e prenotare servizi di terzi
- operare in nome proprio ma per conto del cliente (mandato senza rappresentanza)
Il dubbio era se tali prestazioni potessero essere considerate servizi accessori all’accesso, e quindi soggette alla disciplina speciale prevista dall’articolo 7-quinquies del DPR 633/1972.
Accesso agli eventi: quando si applica la disciplina speciale
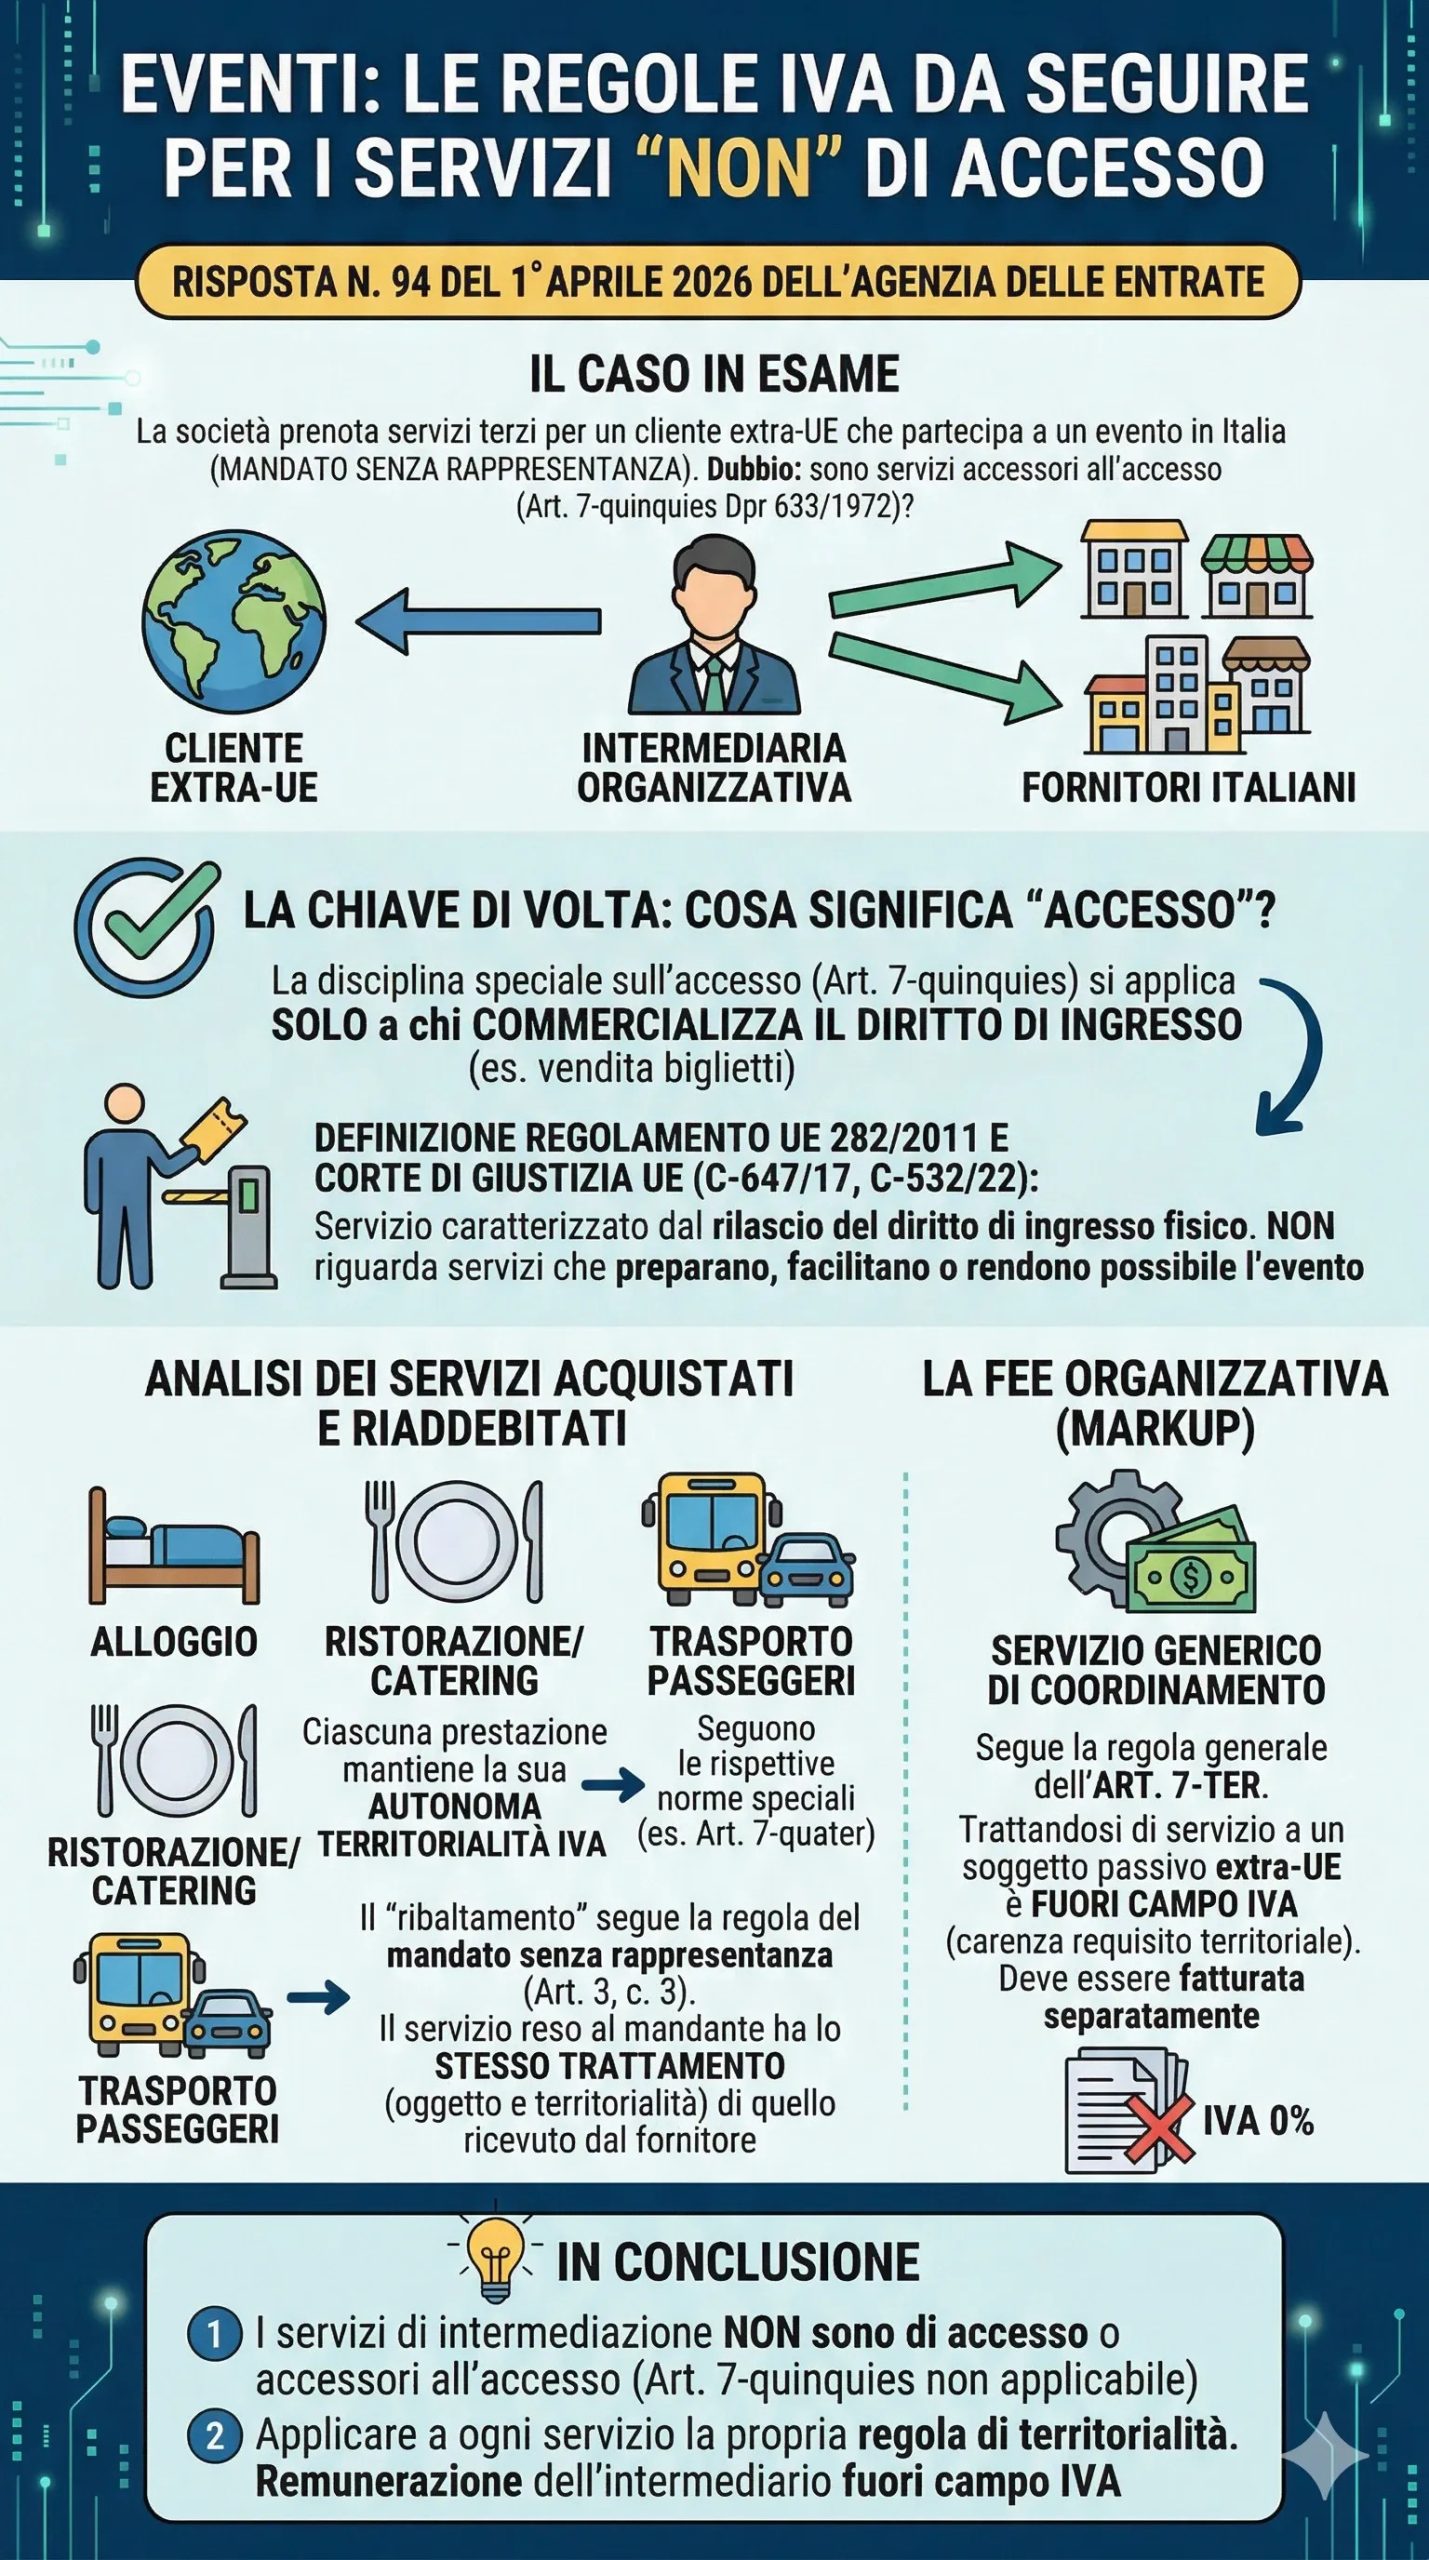
L’articolo 7-quinquies rappresenta una deroga alla regola generale e stabilisce che sono territorialmente rilevanti in Italia i servizi di accesso a eventi (culturali, sportivi, scientifici, ecc.) che si svolgono nel territorio nazionale.
Tuttavia, perché questa norma si applichi, è necessario che:
- il servizio consista nel diritto di ingresso fisico all’evento
- vi sia un corrispettivo specifico (biglietto o equivalente)
Questo orientamento è coerente con:
- il regolamento UE n. 282/2011
- la giurisprudenza della Corte di giustizia UE
In particolare:
- nella causa C-647/17 (2019) si afferma che l’accesso implica sempre il diritto di entrare nel luogo dell’evento
- nella causa C-532/22 (2023) si precisa che la norma riguarda solo la commercializzazione dell’ingresso, non i servizi preparatori o di supporto
Conseguenza diretta: tutto ciò che non è vendita del biglietto resta fuori da questa disciplina speciale.
Servizi accessori: cosa significa davvero
Un altro punto centrale riguarda il concetto di servizio accessorio all’accesso.
Secondo l’Agenzia (già chiarito anche nella circolare n. 37/2011), un servizio può essere considerato accessorio solo se:
- è strettamente integrato nell’organizzazione dell’evento
- fornito direttamente dall’organizzatore
- è funzionale allo svolgimento della manifestazione
Esempi tipici:
- materiali congressuali
- catering durante un convegno organizzato
Nel caso analizzato, invece:
- i servizi (hotel, trasporti, accoglienza) sono acquistati da terzi
- non sono parte del processo organizzativo dell’evento
Quindi non possono essere qualificati come accessori all’accesso.
Territorialità IVA: ogni servizio segue la propria regola
Un passaggio fondamentale del chiarimento riguarda la separazione delle prestazioni.
L’Agenzia distingue tra:
- servizi acquistati e riaddebitati
- prestazione propria dell’intermediario (fee)
1. Servizi riaddebitati al cliente
Nel mandato senza rappresentanza, ogni servizio:
- mantiene la sua natura originaria
- conserva la propria territorialità IVA
In pratica:
- alloggio → rilevante in Italia
- ristorazione/catering → segue l’art. 7-quater
- trasporto passeggeri → tassato in base alla tratta italiana
Il riaddebito al cliente extra-UE non cambia il trattamento IVA.
2. Fee organizzativa dell’intermediario
Diverso è il discorso per la remunerazione della società (markup o commissione).
Questa:
- è un servizio generico
- rientra nella regola generale dell’articolo 7-ter
Poiché il cliente è un soggetto passivo extra-UE:
- la prestazione è fuori campo IVA per mancanza del requisito territoriale
Il principio chiave confermato dall’Agenzia
Il chiarimento dell’Agenzia porta a una conclusione molto netta:
La disciplina speciale dell’accesso agli eventi si applica esclusivamente a chi vende il diritto di ingresso.
Tutti gli altri servizi:
- anche se collegati alla partecipazione
- anche se indispensabili per il cliente
restano autonomi e seguono le proprie regole IVA.
Implicazioni operative per le imprese
Per le società che operano nel settore eventi o travel business, questo orientamento comporta alcune conseguenze pratiche rilevanti:
- no applicazione automatica dell’art. 7-quinquies
- necessità di analizzare ogni singola prestazione
- obbligo di distinguere chiaramente tra servizi e fee
- attenzione alla corretta fatturazione internazionale
In particolare, diventa essenziale strutturare correttamente:
- i contratti di mandato
- la documentazione delle prestazioni
- la separazione contabile delle componenti
Sintesi interpretativa
In termini sistematici, la risposta dell’Agenzia rafforza un approccio rigoroso:
- l’IVA negli eventi non si basa su una visione “unitaria” del servizio
- ma su una logica analitica, dove ogni prestazione è valutata singolarmente
Questo evita estensioni indebite delle norme speciali e garantisce coerenza con il diritto unionale.