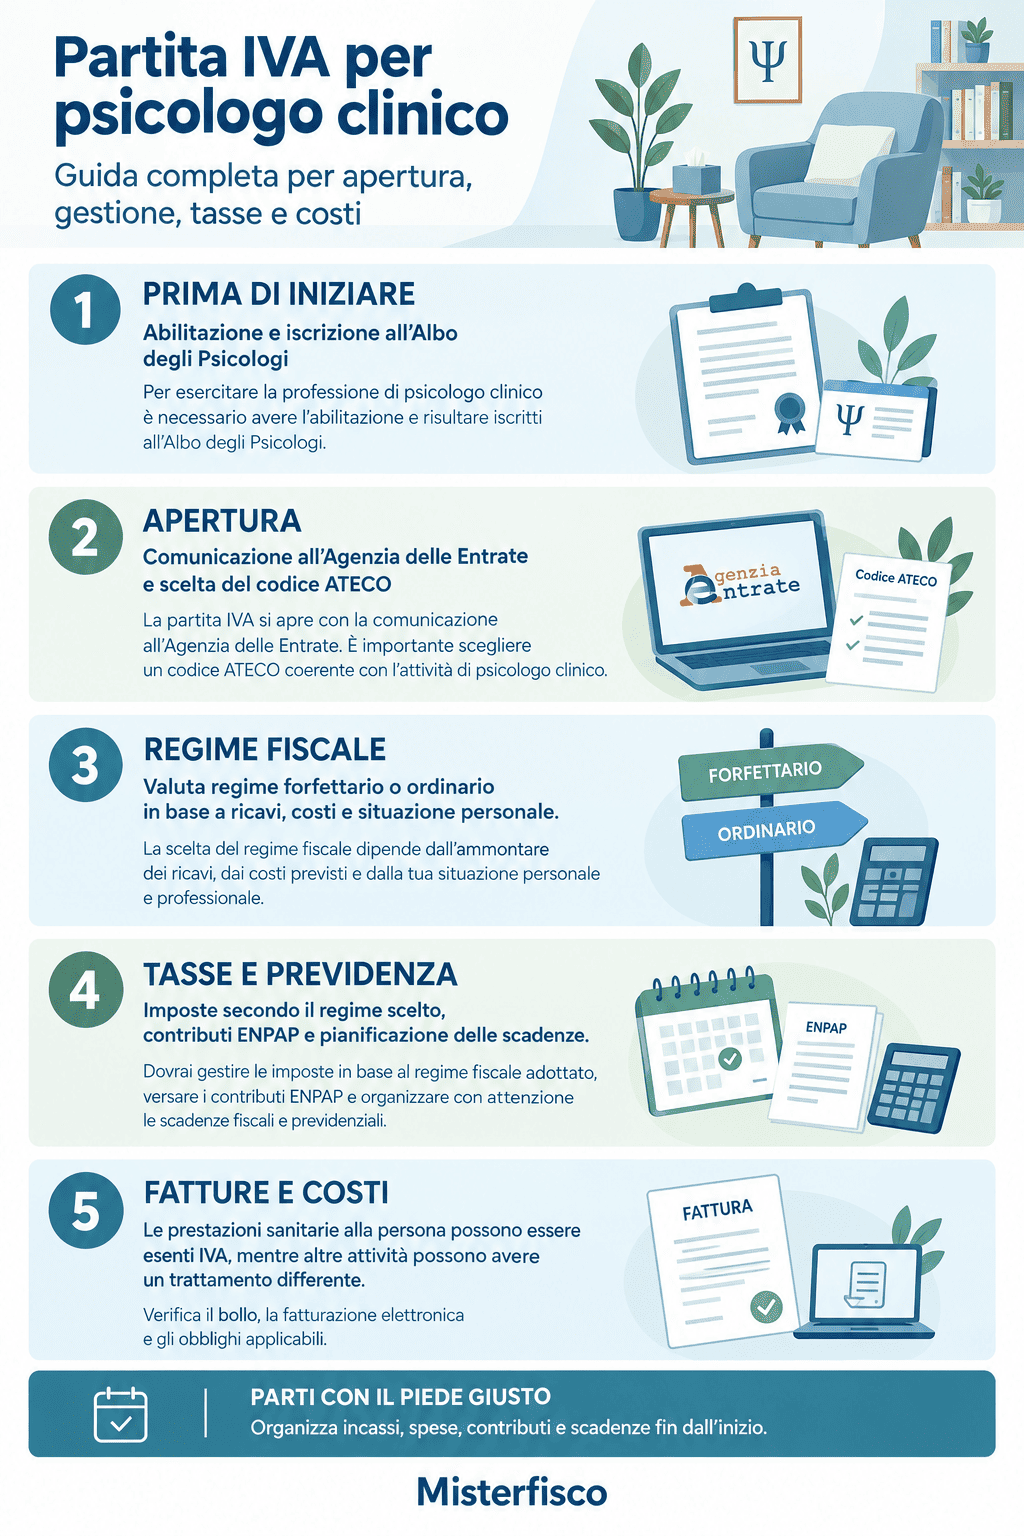
Una guida fiscale pensata per l’apertura e la gestione della Partita IVA per Psicologo clinico: da un quesito pervenuto alla Redazione di Mister Fisco abbiamo redatto un approfondimento ad hoc.
Una domanda formulata da una lettrice ci ha permesso di preparare una guida fiscale sull’apertura, regime fiscale, contributi, fatturazione, scadenze e costi, con regole aggiornate a ottobre 2026 per tutti coloro che decidessero di intraprendere la professione dello Psicologo clinico. Questo saggio ha valore di natura informativa dal momento che non sostituisce in modo definitivo una consulenza personalizzata con un Commercialista.
Partita IVA per Psicologo clinico: il quesito pervenuto alla Redazione di Mister Fisco
“Gentile Redazione di Mister Fisco vi scrivo per chiedere una consulenza sull’apertura della mia Partita IVA come psicologo clinico. Avrei bisogno di chiarire alcuni aspetti fondamentali prima di procedere:
- Regime Fiscale: Valutazione della convenienza e dei requisiti per l’accesso al Regime Forfettario (aliquota agevolata al 5% per i primi 5 anni, poi al 15%).
- Codice ATECO e Contributi: Conferma del codice ATECO corretto e gestione dell’iscrizione all’ENPAP (Ente Nazionale di Previdenza e Assistenza Psicologi) sia per quanto riguarda i contributi soggettivi che integrativi.
- Costi e Adempimenti: Quali saranno i costi fissi e di gestione annuali (onorario del commercialista, eventuale apertura tramite SCIA o altri adempimenti camerali/fiscali)?
- Fatturazione Elettronica: Come funziona l’emissione delle fatture sanitarie (considerando l’esenzione IVA per le prestazioni sanitarie e l’invio dei dati al Sistema Tessera Sanitaria)”.
Prima della Partita IVA: i requisiti professionali
Prima di fatturare è necessario esercitare legalmente la professione di Psicologo:
- Laurea magistrale in Psicologia (LM-51) con abilitazione: dal 2022 la laurea è abilitante (prova pratica valutativa), per i percorsi precedenti serve l’esame di Stato.
- Iscrizione all’Albo degli Psicologi (sezione A) presso l’Ordine regionale: senza iscrizione non puoi emettere fatture per prestazioni psicologiche.
- Psicoterapia: per svolgerla serve la specializzazione quadriennale e l’annotazione all’Albo. Il titolo di “psicologo clinico” non abilita da solo alla psicoterapia.
- Assicurazione RC professionale: obbligatoria per tutti i professionisti sanitari che esercitano in autonomia. Va indicata ai pazienti (estremi della polizza) al momento dell’incarico.
- Consenso informato e privacy (GDPR): modulistica scritta per ogni paziente, con attenzione ai dati sanitari e ai minori (consenso di entrambi i genitori).
Aprire la Partita IVA: i passaggi
Lo psicologo è un libero professionista e non occorre l’iscrizione alla Camera di Commercio né all’INPS. Per aprire Partita IVA è necessario seguire questi steps:
1. Attivare una PEC (domicilio digitale obbligatorio per i professionisti). Costo: circa 10–40 €/anno (stima).
2. Presentare il modello AA9/12 all’Agenzia delle Entrate entro 30 giorni dall’inizio dell’attività: online con SPID/CIE, tramite Commercialista. Indica:
◦ codice ATECO 86.93.00 – Attività di psicologi e psicoterapeuti, esclusi i medici (codice in vigore con la classificazione ATECO 2025, ex 86.90.30);
◦ l’opzione per il regime forfettario (se si possiedono i requisiti);
◦ il domicilio fiscale e, se diverso, l’indirizzo dello studio.
3. Iscriversi all’ENPAP entro 90 giorni dall’incasso del primo compenso, online dall’Area Riservata, allegando documento, codice fiscale e certificato di attribuzione della Partita IVA. In ritardo: sanzione di 20 € (entro il 30 marzo dell’anno successivo) o 100 € (oltre) (ENPAP). La sola apertura della Partita IVA, senza compensi incassati, non obbliga all’iscrizione.
4. Accreditarsi al Sistema Tessera Sanitaria (portale sistemats.it, con SPID/CIE/TS-CNS) per trasmettere i dati delle prestazioni ai fini della dichiarazione precompilata dei pazienti.
5. Comunicare la PEC e la Partita IVA all’Ordine e verificare che la polizza RC sia attiva.
6. Predisporre il POS: i professionisti devono accettare pagamenti elettronici, e i pazienti ne hanno bisogno per detrarre la spesa.
7. Aprire un conto corrente dedicato (non obbligatorio, ma semplifica controlli e contabilità).
Forfettario o ordinario?
Sotto gli 85.000 € di compensi annui il forfettario conviene quasi sempre, perché lo psicologo ha pochi costi reali rispetto al 22% di spese “forfettizzate” che il regime riconosce. L’ordinario diventa interessante solo con costi effettivi molto alti (ad esempio uno studio di proprietà o collaboratori) o oltre la soglia.
Requisiti del forfettario nel 2026:
- compensi dell’anno precedente non oltre 85.000 €; se superi i 100.000 € in corso d’anno esci subito dal regime;
- redditi da lavoro dipendente o pensione dell’anno precedente non oltre 35.000 € (soglia confermata anche per il 2026);
- spese per dipendenti e collaboratori non oltre 20.000 €.
Cause di esclusione da controllare: partecipazioni in SRL che svolgono attività affini e che controlli; fatturare prevalentemente al datore di lavoro attuale o degli ultimi due anni (caso tipico: dipendente di una clinica che poi fattura alla stessa clinica).
| Forfettario | Ordinario (semplificato) | |
| Reddito imponibile | 78% dei compensi incassati, meno i contributi ENPAP versati | Compensi meno costi reali documentati e contributi |
| Imposta | Sostitutiva 5% (primi 5 anni) o 15% | IRPEF a scaglioni + addizionali regionale e comunale |
| IVA | Non applicata | Esente per le prestazioni sanitarie (art. 10 n. 18 DPR 633/72); 22% per attività non sanitarie (es. formazione aziendale) |
| Ritenuta d’acconto 20% | No | Sì, se il cliente è un sostituto d’imposta |
| Contabilità | Nessun registro, conservazione fatture | Registri IVA e contabilità semplificata |
| ISA | Esclusi | Obbligatori |
| Detrazioni personali | Non sfruttabili sul reddito forfettario | Sì (figli, mutuo, spese mediche) |
Come si calcolano le tasse nel forfettario
Si paga l’imposta sostitutiva sul 78% di quanto incassato, dopo aver tolto i contributi ENPAP versati nell’anno. Conta la data di incasso, non quella della fattura (principio di cassa).
Aliquota al 5% per i primi 5 anni se:
• non hai esercitato attività d’impresa o professionale nei 3 anni precedenti;
• la nuova attività non è la prosecuzione di un lavoro dipendente o autonomo precedente, eccetto il tirocinio obbligatorio (quindi il tirocinio da psicologo non fa perdere il 5%);
• se rilevi un’attività altrui, i compensi dell’anno prima non superavano 85.000 €.
Esempio: 30.000 € incassati nel primo anno, contributi ENPAP versati 2.470 €.
• Reddito forfettario: 30.000 × 78% = 23.400 €
• Imponibile: 23.400 − 2.470 = 20.930 €
• Imposta al 5%: 1.046,50 € (al 15% sarebbe 3.139,50 €)
I contributi deducibili sono soggettivo e maternità, non il 2% integrativo (che addebiti al paziente). Il 2% integrativo non conta nemmeno ai fini della soglia di 85.000 €.
Acconti: dal secondo anno paghi in anticipo l’imposta dell’anno in corso, in due rate da 50% (giugno e novembre), calcolate sull’imposta dell’anno precedente. Il primo anno non si versano acconti, quindi il secondo anno pesa di più: saldo dell’anno 1 più acconti dell’anno 2. Conviene accantonare circa il 15–25% di ogni incasso per tasse e contributi.
Contributi ENPAP
Nel 2026 l’ENPAP chiede il 10% del reddito netto professionale (minimo 856 €), il 2% sui compensi lordi a carico del paziente (minimo 66 €) e un contributo di maternità fisso (fonte). Nel forfettario il “reddito netto” per l’ENPAP è il 78% dei compensi.
Riduzioni del minimo soggettivo: nei primi 3 anni di iscrizione, con reddito netto fino a 2.860 €, il minimo scende a 286 €; con reddito sotto 1.712 € a 172 €; è prevista anche una riduzione fino al 50% in casi specifici. Sopra 8.560 € di reddito netto paghi comunque il 10% effettivo.
Come e quando si paga: comunicazione reddituale e saldo entro il 1° ottobre dell’anno successivo, tramite Area Riservata; si paga con pagoPA, F24, bonifico o carta. Dal 2026 puoi anche scegliere 10 rate mensili con addebito SDD: per i redditi 2026 partono il 20 ottobre 2026 e finiscono il 20 luglio 2027, con importo stimato sui contributi dell’anno prima (ENPAP). Fino a 150 giorni di ritardo si pagano solo interessi; oltre scatta anche una sanzione del 10%.
Leva fiscale: alzare volontariamente l’aliquota soggettiva (12%, 14%… fino al 30%) aumenta la pensione futura e, essendo deducibile, riduce l’imposta sostitutiva.
Riforma in arrivo dal 2027: il 23 aprile 2026 il Consiglio di indirizzo generale ENPAP ha deliberato l’aumento graduale dell’aliquota minima soggettiva di un punto l’anno (11% nel 2027 fino al 15% dal 2031) e dell’integrativo al 4%, con metà destinata al montante pensionistico (relazione ENPAP). La riforma diventa efficace solo dopo l’approvazione dei Ministeri vigilanti: verifica lo stato prima di fare previsioni sul 2027.
Fatture, IVA, bollo e Sistema Tessera Sanitaria
Ai pazienti privati la fattura si emette cartacea (o PDF), mai elettronica tramite SdI: il divieto per le prestazioni sanitarie verso persone fisiche è ormai definitivo.
Cosa scrivere in fattura (forfettario):
• Numero progressivo, data, tuoi dati con Partita IVA e numero di iscrizione all’Albo, dati e codice fiscale del paziente.
• Descrizione sanitaria della prestazione, ad esempio “Seduta di psicoterapia” o “Colloquio psicologico clinico”: serve al paziente per detrarre la spesa al 19%.
• Compenso, poi contributo integrativo ENPAP 2% in aggiunta.
• Dicitura: Operazione in franchigia da IVA ai sensi dell’art. 1, commi 54–89, L. 190/2014 – regime forfettario. Compenso non soggetto a ritenuta d’acconto. In ordinario, per le prestazioni sanitarie: Esente IVA ai sensi dell’art. 10 n. 18 DPR 633/72.
• Marca da bollo da 2 € se il totale supera 77,47 €. Sulla fattura cartacea si applica il contrassegno fisico; puoi riaddebitarla al paziente.
Pagamenti tracciabili: il paziente può detrarre il 19% solo se paga con carta, bancomat, bonifico o app; il contante è legittimo ma fa perdere la detrazione. Il POS è obbligatorio per i professionisti, con sanzione di 30 € più il 4% della transazione rifiutata.
Sistema Tessera Sanitaria: dal 2025 l’invio dei dati è annuale, entro il 31 gennaio dell’anno successivo, in base alla data di pagamento (Ordine Psicologi Piemonte). Puoi comunque inviare dati parziali durante l’anno. Vanno trasmesse anche le prestazioni pagate in contanti (con il flag di tracciabilità a “no”). Se il paziente si oppone, annota l’opposizione sulla fattura e non inviare i dati.
Per una consulenza personalizzata o per maggiori informazioni contatta la Redazione di Mister Fisco!