
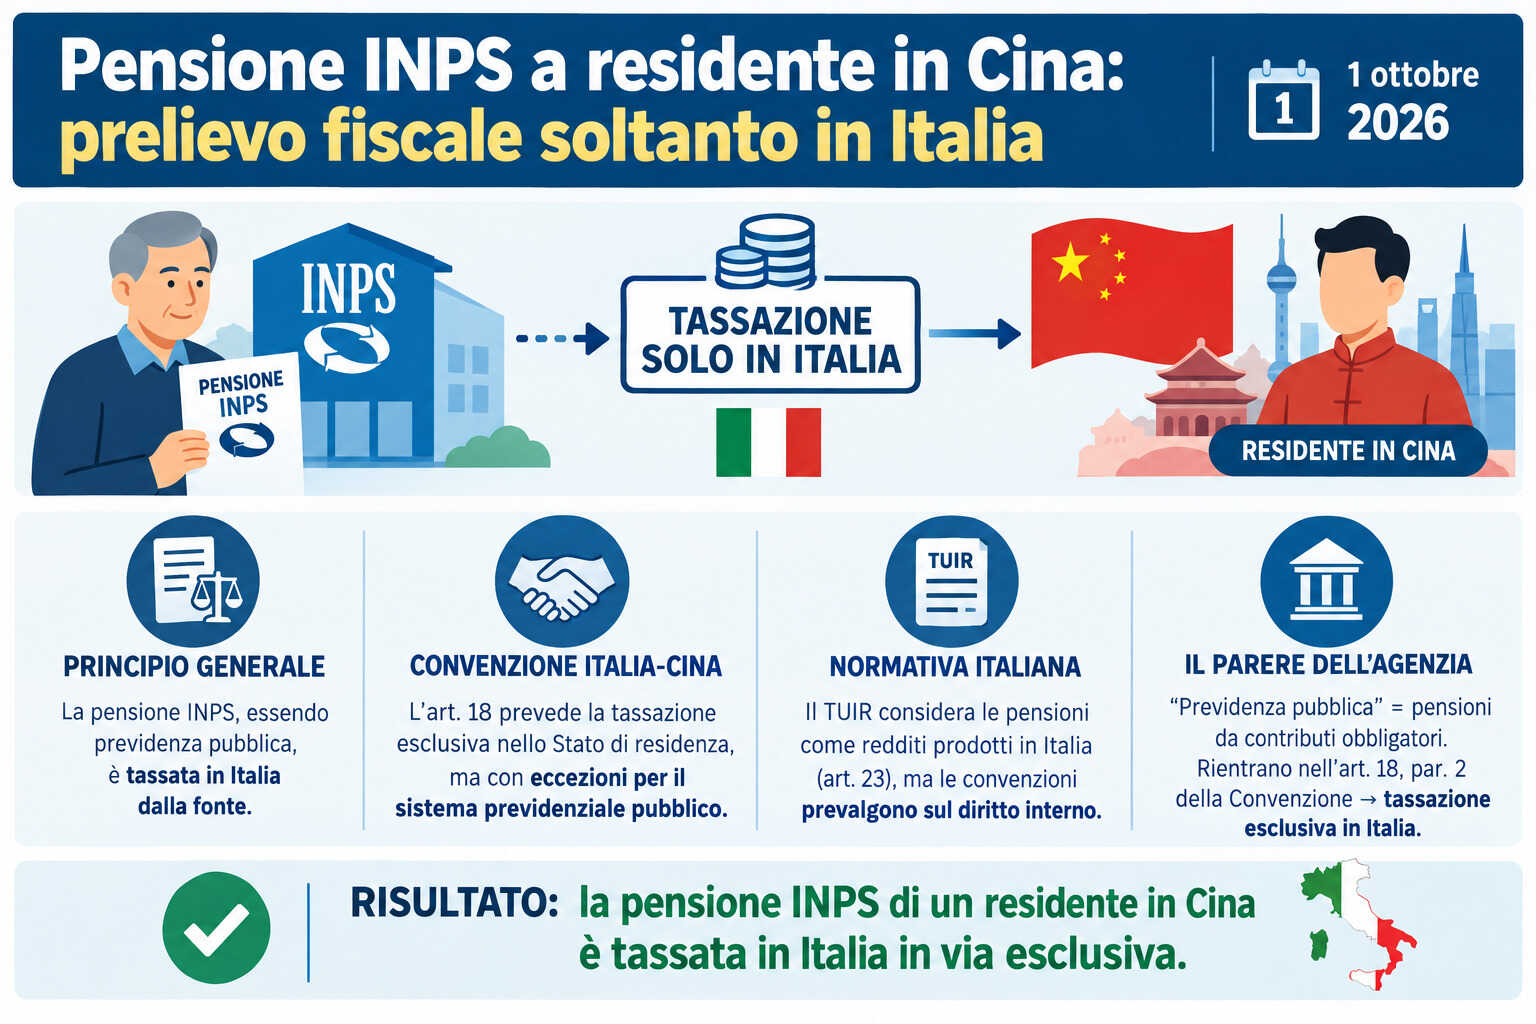
La pensione erogata dall’INPS a un contribuente fiscalmente residente in Cina può essere tassata esclusivamente in Italia quando il trattamento pensionistico rientra nell’ambito della previdenza pubblica.
In questo caso, infatti, prevale la potestà impositiva dello Stato della fonte, ossia l’Italia, anche se il beneficiario risiede fiscalmente in Cina.
È questo il principio chiarito dall’Agenzia delle entrate nella risposta all’interpello n. 179/2026, con riferimento all’applicazione della Convenzione contro le doppie imposizioni tra Italia e Cina.
Il caso sottoposto all’Agenzia delle entrate
La questione riguarda un contribuente fiscalmente residente nella Repubblica popolare cinese, che percepisce una pensione corrisposta dall’INPS.
Il trattamento previdenziale deriva esclusivamente da attività lavorativa svolta alle dipendenze di datori di lavoro privati. Il contribuente ha infatti precisato di non aver mai prestato servizio presso una pubblica amministrazione né di aver svolto funzioni pubbliche.
Il dubbio nasce dall’applicazione della Convenzione tra Italia e Cina per evitare le doppie imposizioni, firmata il 23 marzo 2019 e ratificata dall’Italia con la legge n. 182/2024.
Il contribuente riteneva che la pensione dovesse essere assoggettata a imposizione esclusivamente in Cina, in quanto Stato di residenza del beneficiario.
La tesi si fondava sull’articolo 18, paragrafo 1, della Convenzione, secondo cui le pensioni e le remunerazioni analoghe corrisposte a un residente di uno Stato contraente in relazione a un cessato impiego sono, come regola generale, imponibili soltanto nello Stato di residenza.
Secondo il contribuente, inoltre, la pensione derivava da rapporti di lavoro esclusivamente privati e, pertanto, avrebbe dovuto essere irrilevante sia la natura pubblica dell’ente erogatore sia quella del sistema previdenziale.
La disciplina prevista dalla normativa italiana
Per comprendere la posizione dell’Agenzia delle entrate occorre partire dalle disposizioni del Tuir.
L’articolo 3, comma 1, del Tuir stabilisce che l’imposta sul reddito si applica, per i soggetti residenti, sul complesso dei redditi posseduti, mentre per i non residenti riguarda soltanto i redditi prodotti nel territorio dello Stato.
A sua volta, l’articolo 23, comma 2, lettera a), del Tuir considera prodotti in Italia, tra gli altri, i redditi derivanti da pensioni corrisposte dallo Stato, da soggetti residenti oppure da stabili organizzazioni italiane di soggetti non residenti.
Ne deriva che la normativa interna individua il luogo di produzione del reddito anche sulla base del soggetto che eroga la prestazione.
Di conseguenza, una pensione corrisposta dall’INPS, ente residente in Italia, è considerata, secondo le regole interne, un reddito prodotto nel territorio italiano e, in linea generale, soggetto a imposizione in Italia.
Il ruolo della Convenzione Italia-Cina
La disciplina nazionale deve tuttavia essere coordinata con quanto previsto dalla Convenzione contro le doppie imposizioni tra Italia e Cina.
Le disposizioni convenzionali assumono infatti rilievo nel determinare quale Stato abbia il diritto di tassare un determinato reddito. Il principio della prevalenza delle convenzioni internazionali contro le doppie imposizioni è riconosciuto, tra l’altro, dall’articolo 169 del Tuir e dall’articolo 75 del Dpr n. 600/1973, oltre che dalla giurisprudenza costituzionale.
L’articolo 18, paragrafo 1, della Convenzione Italia-Cina stabilisce, come regola generale, che le pensioni e le altre remunerazioni analoghe corrisposte a un residente di uno Stato contraente in relazione a un cessato impiego sono imponibili esclusivamente nello Stato di residenza.
La stessa disposizione, però, deve essere letta insieme alle specifiche eccezioni previste dal paragrafo 2 dell’articolo 18.
L’eccezione per le pensioni della previdenza pubblica
Il paragrafo 2 dell’articolo 18 stabilisce una disciplina particolare per le pensioni e gli altri pagamenti di natura analoga corrisposti nell’ambito di un sistema previdenziale pubblico di uno Stato contraente, di una sua suddivisione politica o di un ente locale.
In presenza di questa fattispecie, la potestà impositiva viene attribuita allo Stato della fonte.
La Convenzione prevede inoltre una specifica disciplina per le pensioni corrisposte dallo Stato o dagli enti locali come corrispettivo di servizi prestati agli stessi enti.
In quest’ultimo caso, la tassazione spetta in via esclusiva allo Stato della fonte, salvo che il beneficiario possieda la nazionalità dello Stato di residenza. In tale circostanza, la tassazione è invece attribuita esclusivamente allo Stato di residenza.
Questa seconda ipotesi, tuttavia, non riguarda il caso esaminato dall’Agenzia delle entrate, dal momento che il contribuente ha dichiarato di aver lavorato esclusivamente nel settore privato.
Cosa si intende per “sistema previdenziale pubblico”
Il punto centrale dell’interpretazione fornita dall’Agenzia delle entrate riguarda proprio il significato dell’espressione “sistema previdenziale pubblico”.
La Convenzione Italia-Cina non fornisce una definizione specifica del termine. L’Agenzia richiama quindi i lavori parlamentari relativi all’accordo, secondo i quali nell’espressione rientrano sia le pensioni erogate sulla base della legislazione in materia di previdenza sociale, a fronte di contributi obbligatori previsti dalla legge, sia le prestazioni garantite dallo Stato per il perseguimento di finalità generali di solidarietà, come ad esempio le pensioni di invalidità.
Per definire ulteriormente il concetto di previdenza sociale, l’Agenzia delle entrate richiama anche i chiarimenti contenuti nella circolare n. 41/2003.
Secondo tale documento, rientrano nella previdenza sociale le remunerazioni corrisposte in conseguenza di versamenti contributivi obbligatori previsti dalla legge e collegati a un rapporto di lavoro cessato, con esclusione delle sole prestazioni fondate su contribuzione volontaria.
La conclusione dell’Agenzia delle entrate
Alla luce di questi elementi, l’Agenzia delle entrate ritiene che la pensione percepita dal contribuente debba essere qualificata come una prestazione corrisposta nell’ambito di un sistema previdenziale pubblico.
Il fatto che la pensione derivi da rapporti di lavoro svolti nel settore privato non modifica questa qualificazione.
A rilevare, infatti, è la natura del sistema previdenziale attraverso il quale viene corrisposta la prestazione, non esclusivamente la natura pubblica o privata del precedente datore di lavoro.
Pertanto, secondo l’interpretazione fornita nella risposta all’interpello n. 179/2026, alla pensione erogata dall’INPS si applica l’articolo 18, paragrafo 2, della Convenzione Italia-Cina.
La potestà impositiva esclusiva spetta quindi all’Italia, in qualità di Stato della fonte.
In sostanza, per il caso esaminato, la residenza fiscale del pensionato in Cina non determina l’esclusiva tassazione della pensione nello Stato di residenza: la natura della prestazione previdenziale INPS riconduce invece il trattamento nell’ambito della previdenza pubblica previsto dalla Convenzione, con conseguente imposizione in Italia.