
L’Agenzia delle Entrate aggiorna le procedure per la chiusura d’ufficio delle partite IVA inattive, introducendo criteri di controllo più ampi e nuove garanzie per i contribuenti. Le novità sono contenute nel provvedimento del 12 ottobre 2026, che modifica le disposizioni precedentemente stabilite il 3 dicembre 2019.
La nuova disciplina punta a individuare con maggiore precisione le posizioni IVA che non risultano operative da oltre tre anni, utilizzando anche informazioni provenienti dalla fatturazione elettronica, dai corrispettivi telematici e dai versamenti spontanei. Allo stesso tempo, viene rafforzata la tutela dei titolari di partita IVA, che potranno contestare la cessazione e chiedere la riattivazione della posizione anche dopo la chiusura effettiva.
La possibilità di ottenere una riapertura con efficacia retroattiva dalla data originaria di apertura rappresenta uno degli aspetti più rilevanti del nuovo provvedimento.
Chiusura delle partite IVA inattive: cosa prevede la legge
Il riferimento normativo è l’articolo 35, comma 15-quinquies, del DPR n. 633/1972, che disciplina la cessazione d’ufficio delle partite IVA. La disposizione consente all’Amministrazione finanziaria di chiudere le posizioni dei contribuenti che, sulla base delle informazioni disponibili, non hanno esercitato attività d’impresa, artistica o professionale nei tre anni precedenti.
La procedura non si basa, quindi, esclusivamente sulla volontà del contribuente di cessare l’attività, ma anche sulle verifiche effettuate dall’Agenzia delle Entrate per individuare le posizioni che risultano prive di operatività.
Il provvedimento del 3 dicembre 2019 aveva definito le modalità applicative della norma e le comunicazioni preventive destinate ai contribuenti interessati. Con l’aggiornamento del 12 ottobre 2026, queste regole vengono adeguate alle nuove informazioni disponibili nei sistemi informatici dell’Amministrazione finanziaria.
Nuovi controlli per individuare le partite IVA inattive
Una delle principali novità riguarda i criteri utilizzati per selezionare le posizioni da sottoporre alla chiusura d’ufficio. I controlli automatizzati potranno prendere in considerazione un insieme più ampio di dati, così da valutare in modo più completo l’effettiva operatività del contribuente.
Oltre alle informazioni già presenti nell’Anagrafe tributaria, l’Agenzia delle Entrate potrà utilizzare:
- Fatture elettroniche, per verificare le operazioni documentate dal contribuente.
- Corrispettivi telematici, che consentono di esaminare i dati delle operazioni commerciali trasmesse elettronicamente.
- Versamenti spontanei, effettuati dal contribuente attraverso i sistemi di pagamento e riscossione previsti.
L’utilizzo integrato di queste informazioni permette di migliorare l’individuazione delle posizioni che non presentano attività da almeno tre anni. Per i titolari di partita IVA, diventa quindi importante verificare che i dati fiscali e gli adempimenti risultino coerenti con l’effettiva situazione dell’attività.
Comunicazione preventiva: come viene informato il contribuente
Prima di procedere alla cessazione d’ufficio, l’Agenzia delle Entrate invia una comunicazione preventiva al contribuente interessato. Il provvedimento del 12 ottobre 2026 aggiorna anche le modalità con cui viene trasmesso questo avviso.
La comunicazione viene recapitata, in primo luogo, al domicilio digitale del titolare della partita IVA. Per i soggetti diversi dalle persone fisiche, se non è disponibile un domicilio digitale del contribuente, l’avviso può essere trasmesso al domicilio digitale del rappresentante.
Quando non è disponibile alcun domicilio digitale, resta prevista la spedizione tramite raccomandata con avviso di ricevimento all’indirizzo del domicilio fiscale risultante dall’Anagrafe tributaria.
L’avviso è inoltre consultabile nella sezione “L’Agenzia scrive” del Cassetto fiscale. La sua disponibilità viene segnalata nell’area riservata del sito dell’Agenzia e, per le persone fisiche, anche attraverso una notifica tramite l’app IO.
Questi canali consentono al contribuente di prendere visione della comunicazione e di intervenire tempestivamente se ritiene che la propria posizione sia stata individuata erroneamente come inattiva.
Chiusura della partita IVA: il termine di 60 giorni
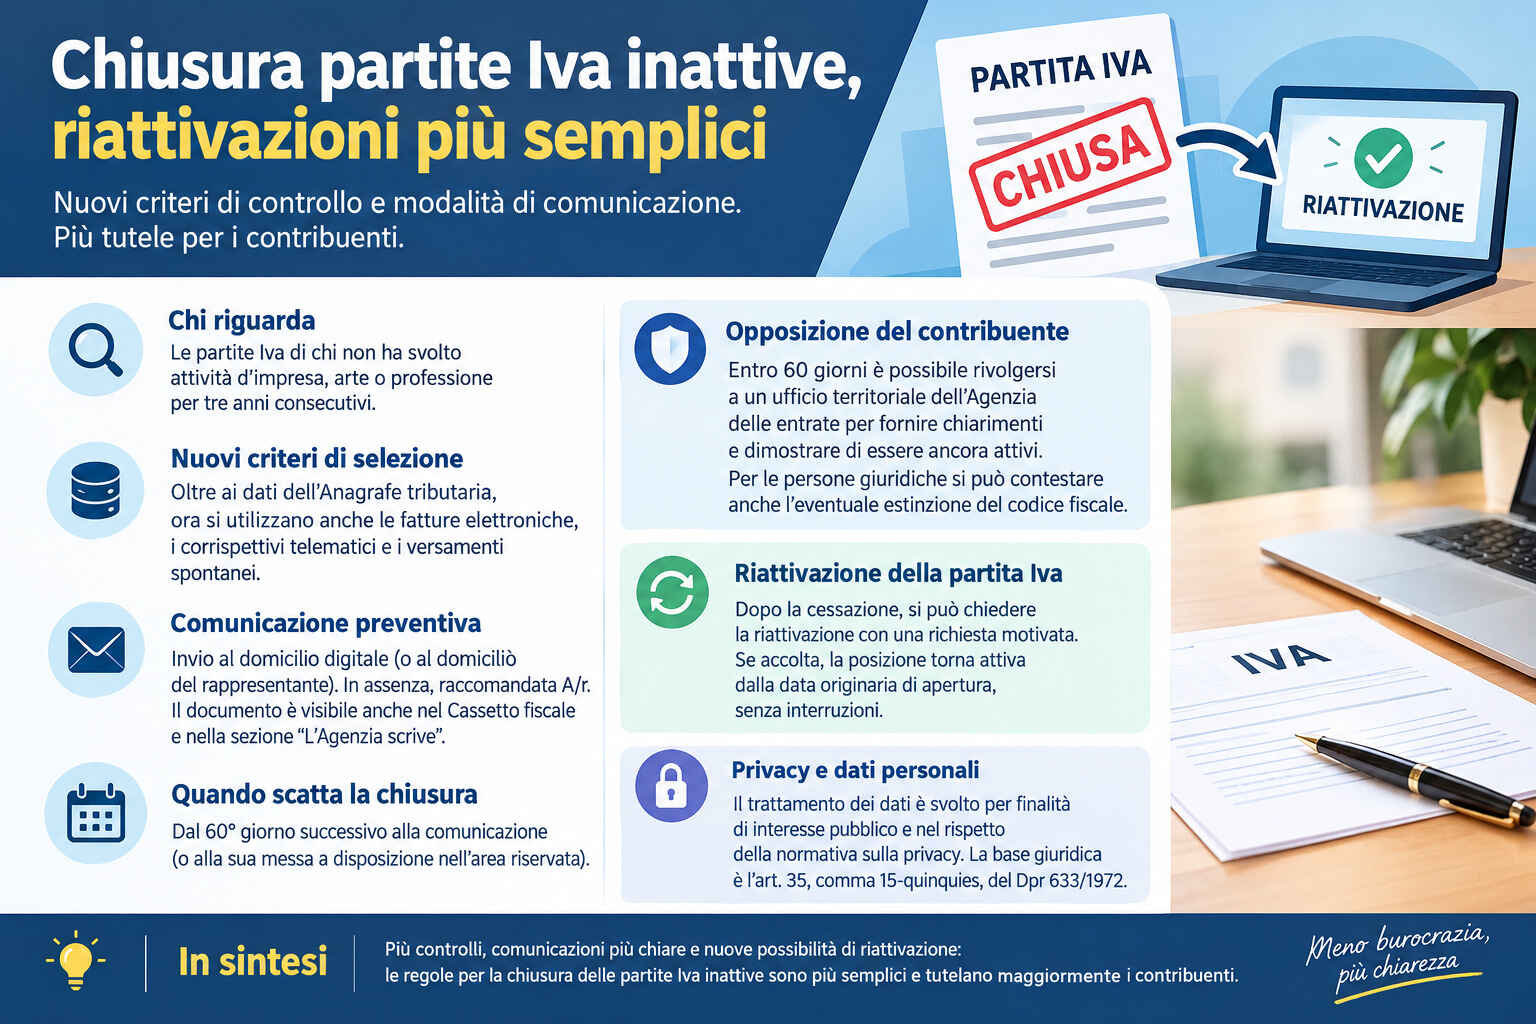
La cessazione non diventa immediatamente effettiva con l’invio dell’avviso. La disciplina aggiornata prevede un termine di 60 giorni, durante il quale il contribuente può presentare osservazioni e fornire elementi utili a dimostrare che l’attività è ancora operativa ai fini IVA.
La chiusura viene eseguita a partire dal sessantesimo giorno successivo alla ricezione della comunicazione preventiva. Se la consegna non è possibile, il termine decorre dal sessantesimo giorno successivo alla messa a disposizione dell’avviso nell’area riservata.
Entro questo periodo, chi ritiene ingiustificata la cessazione può rivolgersi a qualsiasi ufficio territoriale dell’Agenzia delle Entrate per esporre le proprie ragioni e presentare la documentazione utile.
Per i soggetti diversi dalle persone fisiche, la contestazione può riguardare anche l’eventuale estinzione del codice fiscale.
È quindi opportuno non ignorare le comunicazioni ricevute e verificare tempestivamente la propria posizione fiscale, soprattutto quando l’attività è ancora in corso oppure esistono elementi che dimostrano l’effettiva operatività.
Riattivazione della partita IVA anche dopo la chiusura
La novità più significativa riguarda la possibilità di richiedere la riattivazione anche quando la cessazione d’ufficio è già stata eseguita.
Se il contribuente ritiene che la chiusura sia stata disposta senza presupposti adeguati, può presentare una richiesta motivata di riattivazione presso qualsiasi ufficio territoriale dell’Agenzia delle Entrate. Alla richiesta possono essere allegati documenti e informazioni utili a dimostrare che la posizione non avrebbe dovuto essere chiusa.
L’ufficio esamina le motivazioni e la documentazione presentata e, qualora ne ricorrano i presupposti, può disporre la riapertura della partita IVA. Se necessario, può essere riattivato anche il codice fiscale precedentemente estinto.
Un aspetto particolarmente importante riguarda gli effetti della riattivazione: la partita IVA viene considerata attiva dalla data originaria di apertura, senza interruzioni temporali.
La procedura consente quindi di correggere una cessazione d’ufficio ritenuta non giustificata, evitando che la chiusura già effettuata impedisca al contribuente di ottenere il ripristino della posizione originaria.
Privacy e trattamento dei dati personali
Il provvedimento del 12 ottobre 2026 dedica una specifica sezione alle garanzie in materia di riservatezza e protezione dei dati personali.
L’Agenzia delle Entrate chiarisce che il trattamento dei dati utilizzati per individuare e chiudere le partite IVA inattive avviene nell’esercizio di funzioni di interesse pubblico previste dalla legge, nel rispetto della normativa sulla privacy.
La base giuridica del trattamento è individuata nell’articolo 35, comma 15-quinquies, del DPR n. 633/1972, che attribuisce all’Amministrazione finanziaria il potere di procedere alla cessazione d’ufficio delle posizioni inattive secondo le modalità stabilite.
Cosa devono fare i titolari di partita IVA
Le nuove regole rendono particolarmente importante il controllo delle comunicazioni provenienti dall’Agenzia delle Entrate. Chi riceve un preavviso di chiusura dovrebbe verificare le informazioni fiscali disponibili e valutare se esistono elementi idonei a dimostrare la prosecuzione dell’attività.
In concreto, è opportuno:
- controllare il domicilio digitale e le notifiche disponibili nell’area riservata;
- consultare il Cassetto fiscale e verificare eventuali comunicazioni nella sezione “L’Agenzia scrive”;
- raccogliere fatture, corrispettivi e altri documenti utili a dimostrare l’operatività;
- rivolgersi tempestivamente a un ufficio territoriale dell’Agenzia delle Entrate se si ritiene che la chiusura sia ingiustificata.
Anche dopo la cessazione, resta possibile presentare una richiesta motivata di riattivazione, purché l’ufficio competente riconosca la fondatezza delle ragioni esposte.
Conclusioni
Il provvedimento del 12 ottobre 2026 aggiorna la procedura di chiusura delle partite IVA inattive, ampliando le informazioni utilizzabili nei controlli e rendendo più articolate le modalità di comunicazione preventiva.
La disciplina conferma il riferimento all’assenza di attività nei tre anni precedenti, ma introduce una tutela importante per chi subisce una cessazione d’ufficio non giustificata: la possibilità di ottenere la riattivazione della partita IVA con efficacia dalla data originaria di apertura, anche dopo la chiusura.
Per imprese, professionisti e altri titolari di partita IVA, monitorare le comunicazioni fiscali e intervenire nei termini previsti rimane fondamentale per tutelare la propria posizione nei confronti dell’Amministrazione finanziaria.