
L’Agenzia delle Entrate ha introdotto un nuovo codice tributo per consentire il pagamento delle sanzioni amministrative applicate in caso di concorsi e operazioni a premio vietati, quando queste iniziative risultano riconducibili a giochi riservati allo Stato o sono finalizzate ad aggirare il monopolio pubblico del gioco.
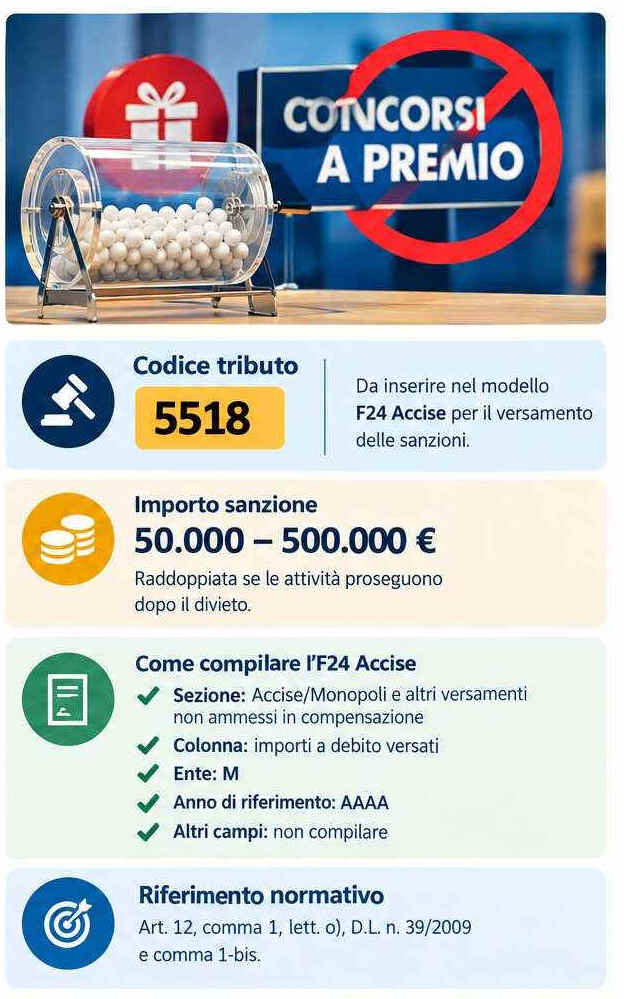
La novità è contenuta nella risoluzione n. 33 del 22 settembre 2026, con cui è stato istituito il codice tributo 5518, da utilizzare nel modello F24 Accise per versare le somme dovute.
L’intervento risponde a una richiesta dell’Agenzia delle Dogane e dei Monopoli (ADM), l’amministrazione competente per la riscossione delle sanzioni. La nuova modalità di pagamento consente di identificare correttamente i versamenti e di ricondurli alle violazioni previste dalla normativa di riferimento.
Codice tributo 5518: a cosa serve
Il codice tributo 5518 deve essere utilizzato per pagare la sanzione amministrativa pecuniaria prevista dall’articolo 12, comma 1, lettera o), del decreto-legge n. 39/2009, nei casi di concorsi e operazioni a premio vietati perché in contrasto con la disciplina del monopolio statale dei giochi.
La denominazione ufficiale del codice è:
“Sanzione amministrativa pecuniaria – art. 12, comma 1, lett. o), DL 39/2009 – elusione monopolio statale dei giochi in materia di concorsi e operazioni a premio”.
Il codice va riportato nel modello F24 Accise, secondo le indicazioni fornite dall’Agenzia delle Entrate. È importante utilizzare la corretta causale di versamento e compilare i campi richiesti per consentire la corretta identificazione della sanzione.
Manifestazioni a premio vietate: quali sanzioni sono previste
La normativa stabilisce una sanzione amministrativa compresa tra 50.000 e 500.000 euro per lo svolgimento di concorsi e operazioni a premio vietati, quando ricorrono le condizioni previste dalla legge.
La sanzione può inoltre essere raddoppiata se la manifestazione prosegue anche dopo l’adozione del provvedimento di divieto. La prosecuzione dell’attività nonostante l’intervento dell’autorità competente comporta, quindi, conseguenze economiche particolarmente rilevanti.
La responsabilità può riguardare anche chi partecipa, a qualsiasi titolo, alla distribuzione del materiale relativo alle manifestazioni illecite. La disciplina non si limita pertanto al soggetto che organizza direttamente il concorso, ma può coinvolgere anche altri soggetti che contribuiscono alla sua diffusione.
Occorre precisare che il successivo comma 1-bis dell’articolo 12 circoscrive l’applicazione delle sanzioni ai concorsi a premio per i quali sia stata accertata la coincidenza con attività di gioco riservate allo Stato oppure l’elusione del monopolio statale dei giochi. Non tutte le manifestazioni a premio sono quindi interessate dalla disposizione: rilevano le specifiche violazioni individuate dalla normativa.
Come compilare il modello F24 Accise per pagare la sanzione
Per versare la sanzione relativa alle manifestazioni a premio vietate, il contribuente deve utilizzare il modello F24 Accise, inserendo il codice tributo 5518 nella sezione dedicata ai versamenti relativi ad accise, monopoli e altri importi non ammessi in compensazione.
La compilazione deve rispettare le indicazioni contenute nella risoluzione dell’Agenzia delle Entrate del 22 settembre 2026.
In particolare, occorre seguire queste istruzioni:
- Codice tributo: inserire 5518.
- Sezione: “Accise/Monopoli e altri versamenti non ammessi in compensazione”.
- Importi a debito versati: indicare l’importo della sanzione da pagare.
- Campo ente: riportare la lettera “M”.
- Anno di riferimento: indicare l’anno cui si riferisce il versamento, nel formato AAAA.
Gli altri campi della sezione, ossia provincia, codice identificativo, rateazione, mese, codice atto e codice ufficio, non devono essere compilati.
Prima di effettuare il pagamento è opportuno verificare gli estremi del provvedimento sanzionatorio e l’importo effettivamente dovuto, così da evitare errori nella compilazione del modello.
Perché è stato istituito il nuovo codice tributo
L’introduzione del codice 5518 nasce dall’esigenza di rendere operativo il versamento delle sanzioni attraverso il modello F24 Accise. La richiesta era stata presentata dall’Agenzia delle Dogane e dei Monopoli – Direzione Giochi, con una nota dell’11 giugno 2026.
La nuova codifica permette di identificare in modo specifico i pagamenti relativi alle violazioni in materia di concorsi e operazioni a premio che eludono il monopolio statale dei giochi.
Per imprese, organizzatori di concorsi e soggetti coinvolti nella distribuzione dei materiali promozionali, conoscere la disciplina applicabile è importante per prevenire violazioni e individuare correttamente gli adempimenti richiesti in caso di contestazione.
Risoluzione 33 e codice tributo 5518
La risoluzione n. 33 del 22 settembre 2026 introduce il codice tributo 5518 per il pagamento, tramite F24 Accise, delle sanzioni amministrative relative alle manifestazioni a premio vietate che integrano le violazioni previste dalla normativa sul monopolio statale dei giochi.
La sanzione ordinaria va da 50.000 a 500.000 euro e può raddoppiare se l’attività continua dopo il divieto. Per effettuare correttamente il versamento è necessario utilizzare la sezione prevista del modello, indicare la lettera M nel campo ente e riportare l’anno di riferimento nel formato richiesto.