
Il decreto di esdebitazione del debitore incapiente è soggetto all’imposta di registro in misura fissa, senza applicazione dell’imposta proporzionale. A chiarirlo è l’Agenzia delle Entrate con la risposta n. 10 del 14 ottobre 2026, resa nell’ambito di una consulenza giuridica relativa al trattamento fiscale dei provvedimenti emessi dall’autorità giudiziaria.
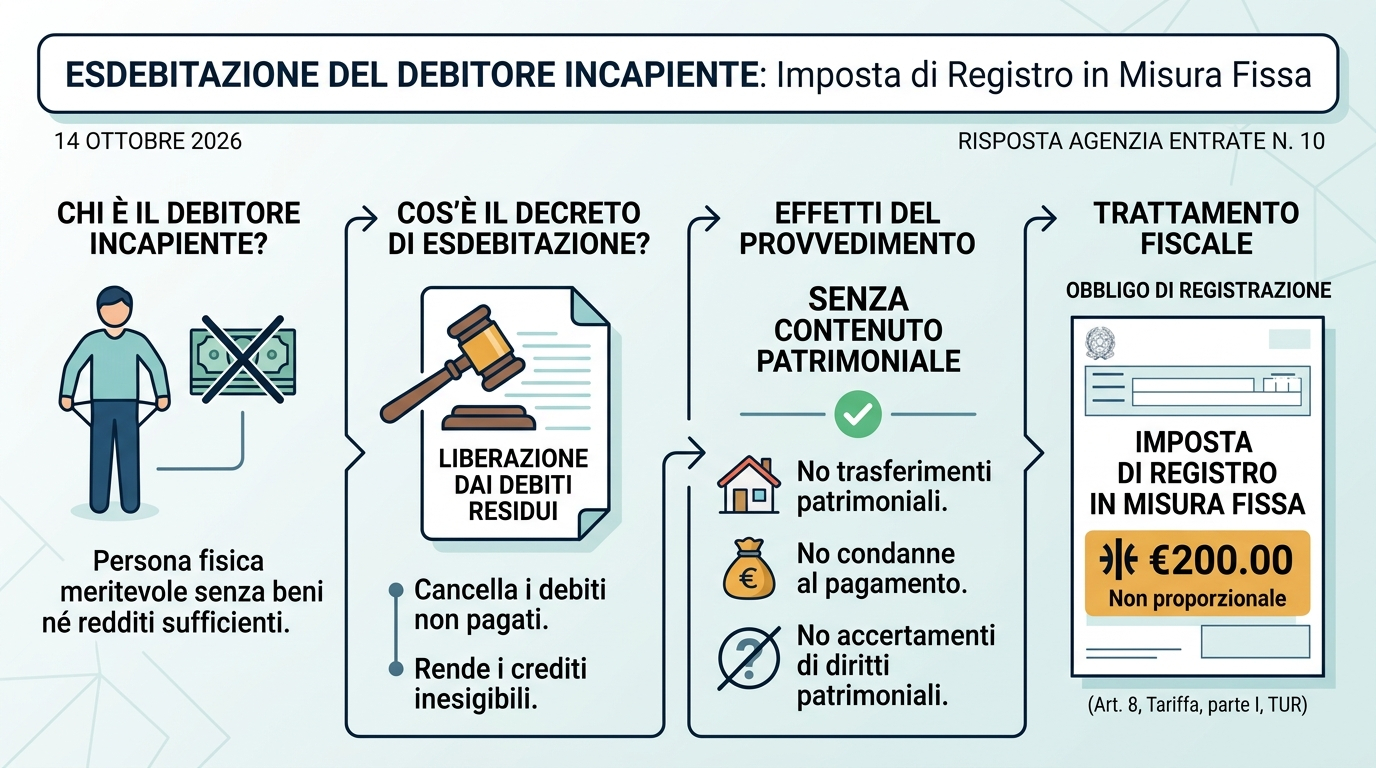
La conclusione si basa sulla natura e sugli effetti del decreto: il provvedimento consente al debitore di liberarsi dai debiti residui non soddisfatti, ma non determina trasferimenti di beni, condanne al pagamento di somme o accertamenti di diritti a contenuto patrimoniale. Si tratta, quindi, di un atto che attribuisce al soggetto una specifica condizione giuridica, senza produrre direttamente gli effetti patrimoniali che giustificherebbero l’applicazione dell’imposta proporzionale.
L’indicazione dell’Amministrazione finanziaria offre un riferimento utile per gli uffici giudiziari e per i professionisti che assistono le persone fisiche nelle procedure di sovraindebitamento.
Che cos’è l’esdebitazione del debitore incapiente
L’esdebitazione del debitore incapiente è un istituto previsto dall’articolo 283 del Codice della crisi d’impresa e dell’insolvenza, introdotto dal decreto legislativo n. 14/2019. Consente, in presenza dei requisiti stabiliti dalla legge, alla persona fisica meritevole che non dispone di beni o risorse sufficienti per soddisfare i creditori di ottenere la liberazione dai debiti residui.
La misura è destinata a chi si trova in una situazione di grave difficoltà economica e non è in grado di offrire ai creditori un’utilità, neppure parziale, attraverso il proprio patrimonio. L’accesso al beneficio non è automatico: occorre rispettare le condizioni previste dalla disciplina e sottoporsi alle verifiche richieste nell’ambito della procedura giudiziaria.
L’obiettivo è consentire al debitore che possiede i requisiti necessari di superare una situazione di sovraindebitamento non risolvibile con le risorse disponibili, favorendo una ripartenza economica nel rispetto delle garanzie riconosciute ai creditori.
Quando si applica l’imposta di registro in misura fissa
Il chiarimento dell’Agenzia delle Entrate riguarda il corretto inquadramento fiscale del decreto di esdebitazione. In particolare, occorre stabilire se il provvedimento debba scontare l’imposta di registro proporzionale oppure quella in misura fissa.
La distinzione dipende dagli effetti giuridici dell’atto e, soprattutto, dalla presenza o meno di un contenuto patrimoniale direttamente riconducibile al provvedimento.
La disciplina di riferimento è contenuta nel Testo unico dell’imposta di registro (Dpr n. 131/1986). L’articolo 8 della Tariffa, parte prima, allegata al Tur disciplina la tassazione degli atti dell’autorità giudiziaria che definiscono controversie civili e individua differenti criteri di imposizione in base alla natura delle disposizioni contenute.
In particolare, l’imposta proporzionale dell’1% è prevista per gli atti di accertamento di diritti a contenuto patrimoniale, mentre l’imposta in misura fissa si applica, secondo la specifica previsione normativa, ai provvedimenti che non dispongono trasferimenti, condanne o accertamenti di diritti patrimoniali.
È inoltre necessario considerare l’articolo 20 del Tur, che impone di individuare gli effetti giuridici dell’atto ai fini della sua qualificazione fiscale. Non è sufficiente, quindi, considerare il nome del provvedimento: occorre valutarne il contenuto effettivo e le conseguenze giuridiche.
Quali sono gli effetti del decreto di esdebitazione
Per individuare il corretto regime fiscale, l’Agenzia delle Entrate richiama gli effetti previsti dall’articolo 283 del Codice della crisi d’impresa e dell’insolvenza e il principio generale secondo cui l’esdebitazione comporta l’inesigibilità dei crediti residui nei confronti del debitore, non la loro estinzione in senso assoluto.
Come precisa l’articolo 278, comma 1, del Codice, il beneficio incide sulla possibilità per i creditori di pretendere il pagamento dal soggetto esdebitato, ma non cancella necessariamente ogni rapporto obbligatorio collegato ai debiti originari.
Le conseguenze dell’istituto possono essere riassunte in tre punti:
- Liberazione del debitore: i creditori non possono più esigere da lui il pagamento dei debiti ricompresi nell’esdebitazione, nei limiti previsti dalla legge.
- Tutela dei diritti verso altri obbligati: i creditori conservano i diritti nei confronti di eventuali coobbligati, fideiussori e obbligati in via di regresso, secondo la disciplina applicabile.
- Possibile sopravvenienza di nuove risorse: se, entro tre anni dal decreto, il debitore consegue utilità che consentono il pagamento dei debiti nei limiti previsti dalla normativa, possono prodursi gli effetti stabiliti dalla legge.
Questi elementi confermano che il decreto non attribuisce direttamente al debitore un bene o una somma di denaro e non contiene una condanna patrimoniale a carico di una delle parti. Il suo effetto principale consiste, invece, nel modificare la posizione giuridica del debitore nei confronti dei creditori.
La posizione della Cassazione sull’imposta di registro
Nel motivare la propria conclusione, l’Agenzia delle Entrate richiama anche i principi elaborati dalla Corte di cassazione in materia di tassazione dei provvedimenti giudiziari.
Secondo l’orientamento della giurisprudenza, l’applicazione dell’imposta di registro proporzionale richiede che dal provvedimento emerga un contenuto patrimoniale direttamente individuabile. Quando questo elemento manca e l’atto non produce trasferimenti di beni, non contiene condanne al pagamento e non accerta diritti patrimoniali, trova applicazione l’imposta in misura fissa, nei casi previsti dalla normativa.
Un riferimento importante è rappresentato dalla sentenza della Cassazione n. 17174/2026, relativa all’esdebitazione nell’ambito della procedura fallimentare.
La Suprema corte ha evidenziato che il decreto deriva dalla verifica delle condizioni soggettive del debitore e della sua meritevolezza. Il provvedimento attribuisce, quindi, uno specifico status giuridico, quello di soggetto esdebitato, che deve essere distinto dal vantaggio economico derivante dall’impossibilità per i creditori di agire nei suoi confronti.
La Corte ha inoltre ribadito che l’esdebitazione produce l’inesigibilità dei crediti insoddisfatti, senza determinarne necessariamente l’estinzione. Da questa qualificazione discende l’assenza di un contenuto patrimoniale direttamente tassabile in misura proporzionale.
L’Agenzia ritiene che tale principio sia applicabile anche alle altre forme di esdebitazione, comprese quelle riconducibili alla disciplina del sovraindebitamento.
La conclusione dell’Agenzia delle Entrate
Con la risposta n. 10 del 14 ottobre 2026, l’Amministrazione finanziaria conferma che il decreto di esdebitazione del debitore incapiente è un provvedimento giudiziario soggetto a registrazione, ma non deve scontare l’imposta di registro proporzionale dell’1%.
In base all’articolo 8, comma 1, lettera d), della Tariffa, parte prima, allegata al Dpr n. 131/1986, il decreto è assoggettato all’imposta di registro in misura fissa, in quanto non contiene disposizioni traslative, condanne al pagamento o accertamenti di diritti a contenuto patrimoniale.
Il chiarimento fornisce un criterio operativo per gli uffici giudiziari e per i professionisti che si occupano di procedure di crisi e sovraindebitamento: ai fini dell’imposta di registro è determinante la natura effettiva degli effetti prodotti dal provvedimento, non il solo beneficio economico che ne deriva per il debitore.