
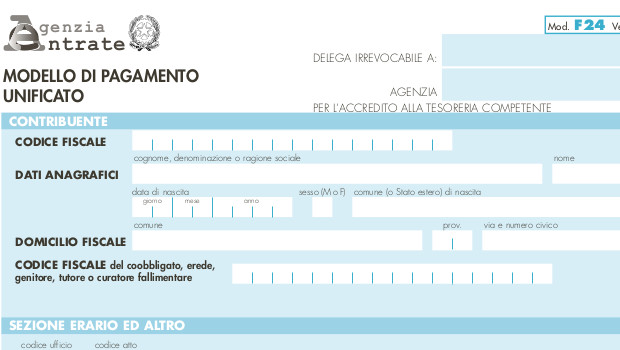
Con la Risoluzione n. 8 del 25 gennaio 2018, l’Agenzia delle Entrate ha esteso l’utilizzo di alcuni codici tributo ai modelli di pagamento F24 Enti pubblici.
In primo luogo, l’Agenzia delle Entrate ha ricordato che, con un Decreto del Ministro dell’Economia e delle Finanze del 27 giugno 2017, è stato stabilito che il contributo unificato, dovuto per i ricorsi dinanzi al giudice amministrativo, per i ricorsi straordinari al Presidente della Repubblica e per i ricorsi straordinari al Presidente della Regione Sicilia, possa essere versato tramite modello F24, presentato esclusivamente tramite le modalità telematiche rese disponibili dall’Agenzia delle Entrate medesima e dagli intermediari.
A tale scopo sono stati istituiti una serie di codici tributo:
- i codici “GA01“, “GA02“, “GA03“, “GA04“, “GA05“, istituiti dalla Risoluzione n. 123 del 12 ottobre 2017, per il versamento spontaneo del contributo unificato;
- i codici “GA0T“, “GA0S“, “GA0Z“, per il versamento delle somme dovute per l’omesso o insufficiente pagamento del contributo unificato, a seguito dell’invito al pagamento da parte degli uffici della Giustizia Amministrativa.
Si tratta di codici che vanno inseriti nel modello di pagamento F24 ELIDE (Versamenti con elementi identificativi).
Con la Risoluzione del 25 gennaio 2018, è previsto che i suddetti codici tributo possano essere utilizzati anche nel modello di pagamento F24 Enti pubblici.
Tali codici devono essere inseriti in corrispondenza delle somme indicate nella colonna degli “importi a debito versati”. Inoltre, devono essere indicati: nella sezione “CONTRIBUENTE”, il codice fiscale ed i dati anagrafici del soggetto che effettua il versamento; nella sezione “DETTAGLIO VERSAMENTO”, nel campo “codice ufficio”, il codice ufficio della Giustizia Amministrativa competente; nel campo “sezione”, la lettera “F” (ERARIO); nel campo “codice tributo/causale”, il codice tributo; nel campo “elementi identificativi”, il codice fiscale o la partita Iva del ricorrente; nel campo “riferimento B”, l’anno al quale si riferisce il versamento.
I campi “codice” e “riferimento A”, invece, devono rimanere vuoti.
L’Agenzia delle Entrate, infine, ha precisato che ulteriori indicazioni riguardo al pagamento del contributo unificato tramite modello F24 sono reperibili sul sito web della Giustizia Amministrativa, nella pagina dedicata al processo amministrativo telematico.