
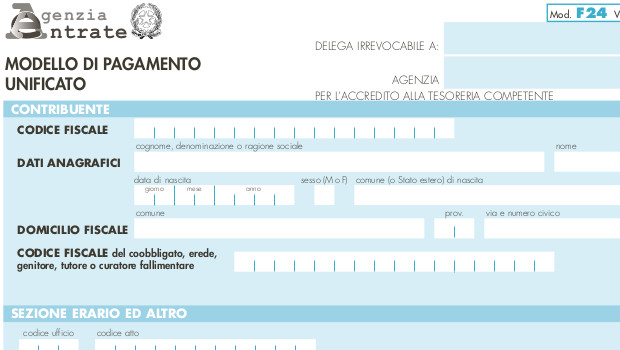
L’Agenzia delle Entrate, con la Risoluzione n. 42 del 28 aprile 2015, ha esteso l’utilizzo di alcuni codici tributo, già utilizzati con il modello di versamento F24, al versamento, mediante modello F24 Enti pubblici, delle somme dovute in caso di ricezione delle comunicazioni emesse a seguito di controllo automatico, ai sensi dell’articolo 36-bis del D.P.R. n. 600 del 1973 e dell’articolo 54-bis del D.P.R. n. 633 del 1972.
In particolare, nella Risoluzione, è stata inserita una tabella con tutti i codici tributo che potranno essere utilizzati per i versamenti suddetti, con l’indicazione accanto dei codici tributo previsti per gli analoghi versamenti nel caso siano effettuati spontaneamente.
Inoltre, i codici tributo indicati nella Risoluzione sono quelli che devono essere utilizzati qualora il destinatario delle comunicazioni intenda versare soltanto una parte dell’importo complessivo richiesto nelle comunicazioni medesime.
I codici tributo devono essere inseriti nel modello F24 Enti Pubblici in corrispondenza delle somme che devono essere versate, indicate nella colonna degli “importi a debito versati”.
Inoltre, nel campo “sezione”, dovrà essere indicato “Erario” (valore F) e, nei campi “codice atto” e “riferimento B”, dovranno essere inseriti il codice atto e l’anno al quale si riferisce il versamento, reperibili nella comunicazione ricevuta.
Per alcuni codici tributo, elencati dall’Agenzia delle Entrate nella Risoluzione, dovrà essere indicato anche, nel campo “riferimento A”, il codice Regione, in base al domicilio fiscale del contribuente alla data del 1° gennaio del periodo d’imposta di riferimento, che potrà essere individuato nella tabella dei Codici delle Regioni e delle Province autonome, pubblicata nella sezione “Codici attività e tributo” del sito internet dell’Agenzia delle Entrate.
Per altri codici tributo, anch’essi elencati nella Risoluzione, dovrà, invece, essere indicato, sempre nel campo “riferimento A”, il codice territoriale, in base al domicilio fiscale del contribuente alla data del 1° gennaio del periodo d’imposta di riferimento, riportato nella tabella dei Codici degli Enti Locali, pubblicata anch’essa nella sezione “Codici attività e tributo” del sito internet dell’Agenzia delle Entrate.