
Importanti chiarimenti per i professionisti e i titolari di partita IVA che applicano il regime forfetario. I rimborsi analitici delle spese sostenute per conto del committente, se adeguatamente documentati e nel rispetto degli obblighi di tracciabilità previsti dalla normativa, non concorrono alla formazione del reddito imponibile e non rilevano ai fini del raggiungimento della soglia di 85.000 euro.
A precisarlo è l’Agenzia delle Entrate con la risposta a interpello n. 213 del 12 novembre 2026, che approfondisce gli effetti delle modifiche apportate all’articolo 54 del Testo unico delle imposte sui redditi (TUIR).
Il chiarimento assume particolare rilevanza per consulenti, giornalisti, professionisti e lavoratori autonomi che anticipano frequentemente spese di viaggio, trasporto, vitto e pernottamento per svolgere incarichi professionali.
Rimborsi spese nel regime forfetario: cosa cambia dal 2025
La disciplina fiscale dei rimborsi spese dei lavoratori autonomi è stata modificata dal Decreto legislativo n. 192/2024, nell’ambito della riforma dell’imposizione sui redditi.
La nuova formulazione dell’articolo 54 del TUIR prevede che le somme percepite a titolo di rimborso delle spese sostenute per l’esecuzione di un incarico e addebitate analiticamente al committente non concorrano, in linea generale, alla determinazione del reddito di lavoro autonomo.
L’innovazione riguarda anche i contribuenti che applicano il regime forfetario disciplinato dalla Legge n. 190/2014.
In particolare, i rimborsi che rispettano le condizioni previste dalla normativa:
- Non costituiscono compensi imponibili ai fini dell’applicazione dell’imposta sostitutiva.
- Non entrano nella base di calcolo sulla quale applicare il coefficiente di redditività.
- Non concorrono alla verifica della soglia annuale di 85.000 euro.
- Non incidono sul limite di 100.000 euro che determina la cessazione immediata del regime forfetario.
L’esclusione non riguarda indistintamente ogni somma qualificata come rimborso, ma richiede che le spese siano effettivamente sostenute nell’ambito dell’incarico e riaddebitate al cliente in maniera analitica.
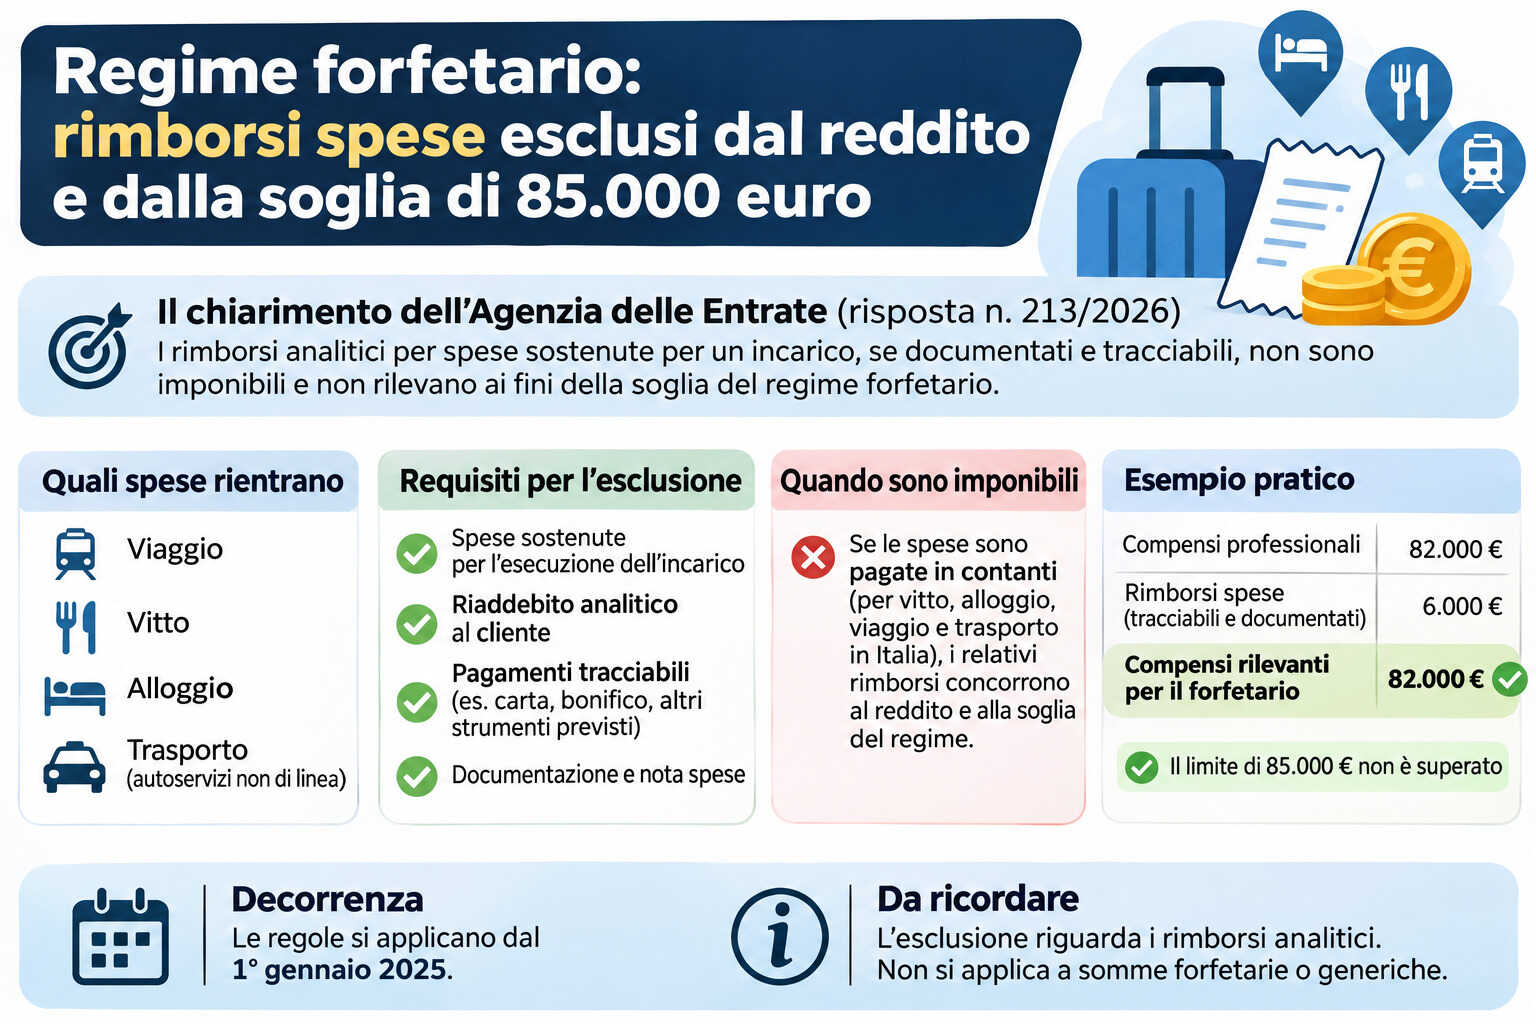
Risposta Agenzia delle Entrate 213/2026: il caso della giornalista con partita IVA
La questione esaminata dall’Amministrazione finanziaria riguarda una giornalista titolare di partita IVA che svolge incarichi professionali per una società committente.
Nell’esercizio dell’attività, la professionista anticipa spese necessarie allo svolgimento delle prestazioni, tra cui costi per trasferte, pernottamenti e pasti.
Gli importi vengono successivamente richiesti al cliente attraverso una nota spese dettagliata, accompagnata dai documenti giustificativi, dopo essere stati pagati mediante strumenti tracciabili.
La contribuente ha chiesto se, alla luce delle modifiche normative entrate in vigore dal 2025, tali somme debbano essere considerate compensi professionali e quindi conteggiate nel limite previsto per il regime agevolato.
L’Agenzia delle Entrate ha confermato che i rimborsi analitici conformi alla disciplina fiscale non concorrono alla formazione dei compensi rilevanti per il regime forfetario.
Di conseguenza, il professionista non deve includerli nel calcolo del reddito imponibile né nelle soglie che regolano l’accesso e la permanenza nel regime.
Tracciabilità dei pagamenti: quando il rimborso non è imponibile
Uno degli aspetti centrali della disciplina riguarda l’utilizzo di strumenti di pagamento che consentano di ricostruire le operazioni effettuate.
Il Decreto legge n. 84/2025, convertito dalla Legge n. 108/2025, ha introdotto il comma 2-bis nell’articolo 54 del TUIR, prevedendo specifiche condizioni per l’esclusione dei rimborsi dal reddito.
Per le spese sostenute in Italia relative a vitto, alloggio, viaggio e trasporto mediante autoservizi pubblici non di linea, la non imponibilità è subordinata all’impiego di mezzi di pagamento tracciabili.
Tra gli strumenti utilizzabili rientrano carte di credito, carte di debito, bonifici bancari o postali e altri sistemi ammessi dall’articolo 23 del D.Lgs. n. 241/1997.
Al contrario, quando le spese interessate dall’obbligo vengono pagate in contanti, i relativi rimborsi concorrono alla formazione del reddito e assumono rilevanza anche per le soglie del regime forfetario.
È importante precisare che l’obbligo specifico di tracciabilità riguarda le categorie di spesa individuate dalla legge e sostenute nel territorio nazionale. Non deve quindi essere esteso automaticamente a qualsiasi rimborso professionale.
Le disposizioni trovano applicazione, per i contribuenti con periodo d’imposta coincidente con l’anno solare, dal 1° gennaio 2025.
Limite di 85.000 euro: come calcolare i compensi del forfetario
La soglia di 85.000 euro costituisce uno dei principali requisiti economici per accedere e permanere nel regime forfetario.
Ai sensi dell’articolo 1 della Legge n. 190/2014, il contribuente determina il reddito imponibile applicando ai ricavi o compensi rilevanti il coefficiente di redditività previsto per la propria attività.
I rimborsi analitici esclusi dalla nozione di compenso non devono essere considerati nel calcolo della soglia.
Per comprendere le conseguenze pratiche, si consideri un professionista che nel corso del 2026 percepisca:
| Voce | Importo |
|---|---|
| Compensi professionali | 82.000 € |
| Rimborsi analitici documentati e tracciabili | 6.000 € |
| Totale somme incassate | 88.000 € |
| Compensi rilevanti per il regime forfetario | 82.000 € |
In questo esempio, nonostante gli incassi complessivi ammontino a 88.000 euro, il contribuente rimane sotto la soglia di 85.000 euro, poiché i 6.000 euro di rimborsi rispettano i requisiti di esclusione.
Diversamente, qualora gli stessi importi fossero fiscalmente rilevanti per mancato rispetto delle condizioni normative, il totale dei compensi raggiungerebbe 88.000 euro.
In quest’ultima ipotesi, il superamento della soglia di 85.000 euro, senza oltrepassare 100.000 euro, comporterebbe la fuoriuscita dal regime forfetario dall’anno successivo, ferme restando le altre condizioni previste dalla legge.
Rimborsi forfetari e analitici: quali sono le differenze fiscali?
Per applicare correttamente la normativa occorre distinguere tra rimborsi analitici e somme riconosciute al professionista a titolo generico o forfetario.
Il rimborso analitico corrisponde a una spesa effettivamente sostenuta per l’esecuzione dell’incarico, individuabile attraverso documentazione e rendicontazione specifica.
Il rimborso forfetario, invece, consiste generalmente in una somma predeterminata, riconosciuta senza un collegamento puntuale con i costi effettivamente sostenuti.
Ad esempio, un importo fisso di 150 euro riconosciuto per ogni trasferta, indipendentemente dalle spese documentate, non può essere automaticamente equiparato a un rimborso analitico escluso dal reddito.
In assenza dei requisiti richiesti dalla disciplina, tali somme continuano a essere considerate componenti rilevanti ai fini fiscali.
La distinzione è particolarmente importante nella predisposizione dei contratti professionali e nella definizione delle modalità di riaddebito delle spese ai clienti.
Documentazione dei rimborsi spese: gli adempimenti per i professionisti
L’esclusione dei rimborsi dal reddito imponibile non elimina la necessità di conservare la documentazione delle operazioni.
Per dimostrare la corretta applicazione del trattamento fiscale, il professionista dovrebbe poter ricostruire il collegamento tra incarico ricevuto, spesa sostenuta e importo rimborsato.
Assumono quindi particolare importanza fatture, ricevute, documenti di trasporto, note spese analitiche e prove dei pagamenti tracciabili, ove richiesti.
È inoltre opportuno che la documentazione contrattuale chiarisca le modalità attraverso cui il committente riconosce le spese anticipate.
Una gestione ordinata consente di distinguere i compensi professionali dai rimborsi esclusi e di ridurre il rischio di contestazioni in sede di controllo fiscale.
Va inoltre ricordato che i costi oggetto di rimborso analitico escluso dal reddito non danno luogo a un’ulteriore deduzione analitica. Nel regime forfetario, peraltro, i costi ordinari dell’attività sono già considerati attraverso il coefficiente di redditività.
Rimborsi spese e fatturazione elettronica: attenzione alla corretta classificazione
Un ulteriore aspetto operativo riguarda la rappresentazione dei rimborsi nei documenti emessi al committente.
È essenziale distinguere le somme escluse dai compensi dalle spese che costituiscono una componente del corrispettivo professionale.
In particolare, l’esclusione dal reddito non equivale automaticamente all’applicazione dell’articolo 15 del DPR n. 633/1972, relativo alle anticipazioni effettuate in nome e per conto del cliente.
Le due fattispecie hanno presupposti differenti e devono essere valutate separatamente, anche nella compilazione della fattura elettronica.
Per i contribuenti forfetari, che generalmente non addebitano l’IVA sulle prestazioni effettuate, una corretta classificazione rimane comunque fondamentale ai fini della determinazione dei compensi fiscalmente rilevanti.
Quali conseguenze per i professionisti in regime forfetario nel 2026?
L’interpretazione fornita dall’Agenzia delle Entrate rappresenta un chiarimento significativo per i contribuenti che sostengono frequentemente spese nell’interesse dei propri committenti.
L’esclusione dei rimborsi analitici dal reddito evita che importi destinati esclusivamente a recuperare costi anticipati possano aumentare artificialmente i compensi rilevanti ai fini del regime agevolato.
La novità assume particolare importanza per i professionisti prossimi al limite di 85.000 euro, poiché una corretta gestione dei rimborsi può incidere sulla possibilità di conservare il regime forfetario.
Resta tuttavia indispensabile verificare la natura delle somme percepite, la documentazione delle spese e il rispetto degli obblighi di tracciabilità.
La risposta n. 213/2026 conferma quindi un principio: i rimborsi analitici che soddisfano i requisiti normativi non devono essere trattati come compensi professionali, neppure quando il contribuente applica il regime forfetario.
FAQ: rimborsi spese e regime forfetario 2026
I rimborsi spese concorrono al limite di 85.000 euro del forfetario?
No, quando si tratta di rimborsi analitici relativi a spese sostenute per l’incarico, adeguatamente documentate e, nei casi previsti dalla normativa, pagate con strumenti tracciabili. Le somme escluse non rilevano per il limite di 85.000 euro.
Cosa succede se un professionista forfetario paga una trasferta in contanti?
Per le spese sostenute in Italia soggette all’obbligo di tracciabilità, il pagamento in contanti comporta l’inclusione del relativo rimborso tra i compensi fiscalmente rilevanti.
I rimborsi analitici sono soggetti all’imposta sostitutiva del 15% o del 5%?
No, se rispettano le condizioni di esclusione. Non entrando nella base di calcolo del reddito forfetario, non sono assoggettati all’imposta sostitutiva.
I rimborsi spese devono essere documentati anche nel regime forfetario?
Sì. Il professionista deve poter dimostrare la natura delle spese, il loro collegamento con l’incarico e, quando necessario, la tracciabilità dei pagamenti.
La nuova disciplina si applica anche ai rimborsi percepiti nel 2025?
Sì, secondo il quadro normativo esaminato dall’Agenzia delle Entrate, le nuove regole si applicano dal periodo d’imposta 2025 per i contribuenti con esercizio coincidente con l’anno solare.