
Le riserve in sospensione d’imposta trasferite da una società di capitali a una società di persone attraverso un’operazione di scissione possono beneficiare dell’affrancamento straordinario. A chiarirlo è l’Agenzia delle Entrate con la risposta all’interpello n. 199 del 3 novembre 2026, che riconosce la possibilità di applicare l’imposta sostitutiva del 10% anche alle riserve ricostituite nel patrimonio netto della società beneficiaria.
Il chiarimento è particolarmente importante per le operazioni di riorganizzazione societaria, perché consente di eliminare il vincolo fiscale sulle riserve trasferite e di procedere alla loro successiva distribuzione ai soci senza un’ulteriore imposizione personale. Restano naturalmente da considerare gli effetti sul costo fiscale delle partecipazioni e le regole applicabili alle altre riserve presenti nel patrimonio della società.
Affrancamento delle riserve: il caso esaminato dall’Agenzia delle Entrate
La questione sottoposta all’Amministrazione finanziaria riguarda una società in accomandita semplice costituita nel dicembre 2024, beneficiaria di una scissione parziale proporzionale realizzata da una società a responsabilità limitata.
L’operazione ha determinato il trasferimento alla nuova società di una parte del patrimonio netto della società scissa. Tra le componenti patrimoniali trasferite erano presenti alcune riserve di rivalutazione in sospensione d’imposta, successivamente ricostituite nel bilancio della beneficiaria.
Le riserve traevano origine da tre distinti interventi normativi:
- Legge n. 448/2001;
- Decreto legge n. 185/2008;
- Decreto legge n. 104/2020.
La società beneficiaria aveva mantenuto le diverse riserve distintamente contabilizzate e intendeva applicare il regime di affrancamento previsto dall’articolo 14 del decreto legislativo n. 192/2024.
Il dubbio riguardava soprattutto la possibilità di accedere all’agevolazione nonostante il passaggio delle riserve da una società soggetta a Ires a una società di persone, caratterizzata da un differente regime di tassazione.
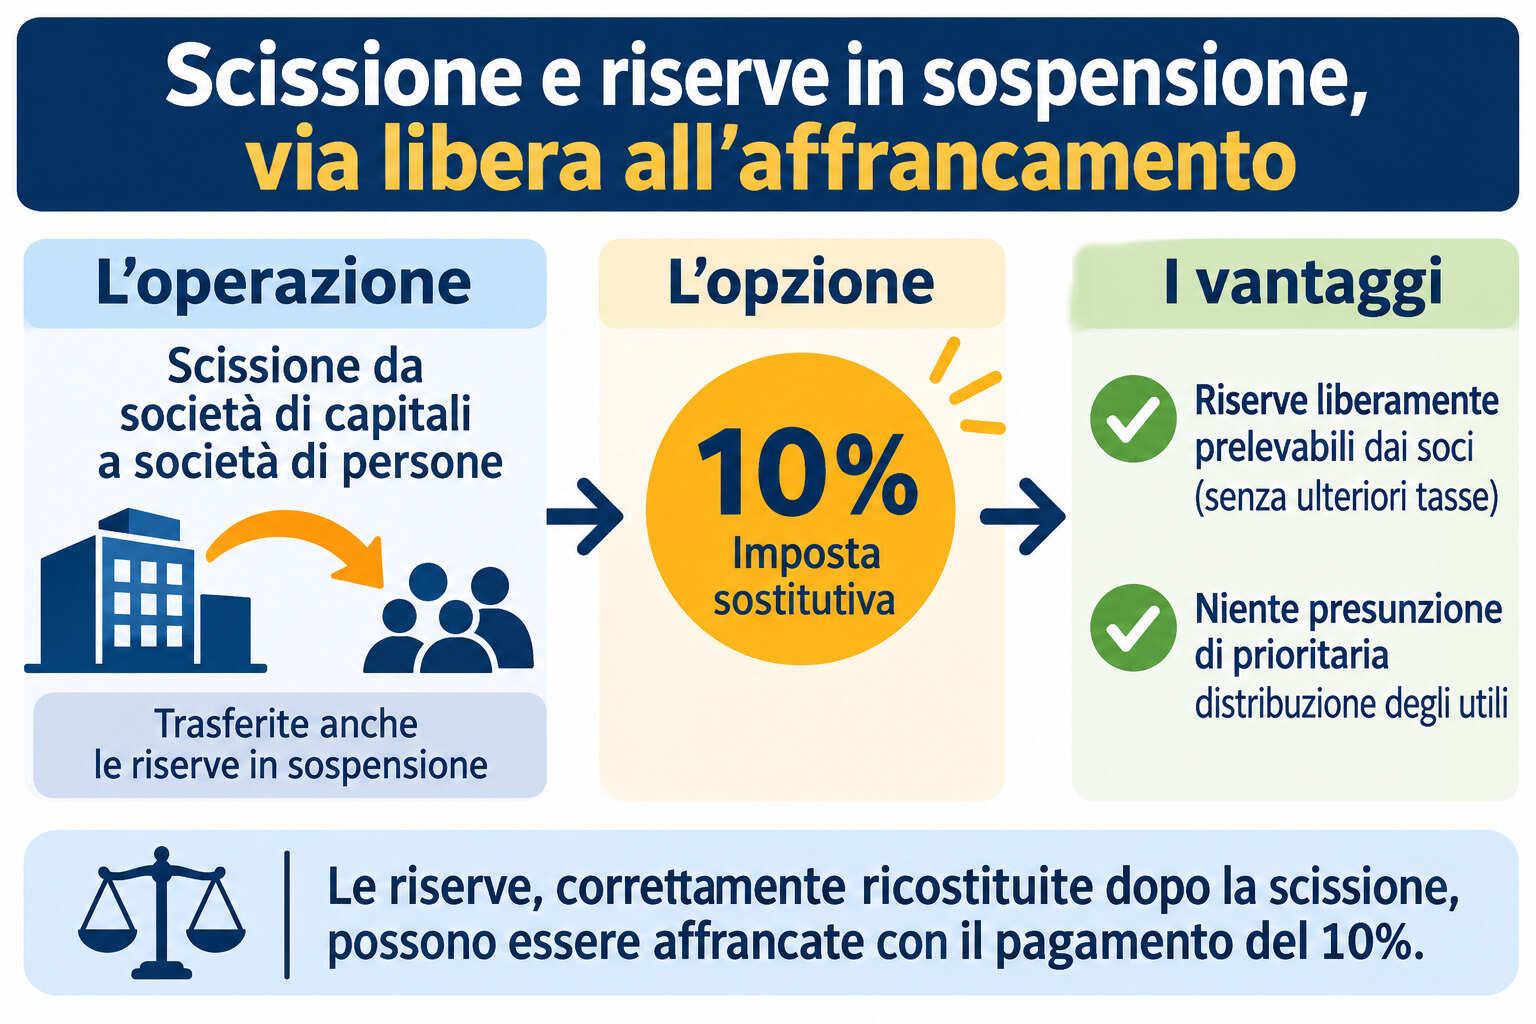
Come funziona l’affrancamento straordinario con imposta sostitutiva del 10%
La disciplina introdotta dall’articolo 14 del decreto legislativo n. 192/2024 permette di affrancare, in tutto o in parte, i saldi attivi di rivalutazione, le riserve e i fondi in sospensione d’imposta presenti nel bilancio dell’esercizio in corso al 31 dicembre 2023 e ancora esistenti alla chiusura dell’esercizio in corso al 31 dicembre 2024.
Per ottenere la liberazione dal vincolo fiscale è necessario versare un’imposta sostitutiva delle imposte sui redditi e dell’Irap nella misura del 10% degli importi affrancati.
L’opzione può riguardare l’intero ammontare delle riserve oppure soltanto una parte di esse. Il regime rappresenta quindi uno strumento utile per le imprese che intendono rendere disponibili somme precedentemente vincolate sotto il profilo fiscale, anche in vista di successive distribuzioni ai soci.
Nel caso esaminato, il requisito temporale risulta rispettato: le riserve erano presenti nel bilancio 2023 della società scissa e sono state ricostituite e mantenute nel bilancio 2024 della società beneficiaria.
Scissione da società di capitali a società di persone: le regole fiscali
Per valutare la possibilità di applicare l’affrancamento, l’Agenzia delle Entrate richiama la disciplina fiscale delle scissioni contenuta nell’articolo 173 del Tuir.
In particolare, il comma 9 stabilisce che le riserve in sospensione d’imposta siano ricostituite dalle società beneficiarie in proporzione alle quote di patrimonio netto contabile trasferite. Quando, invece, il vincolo fiscale dipende da specifici elementi patrimoniali, la ricostituzione deve essere effettuata dalla società beneficiaria che acquisisce i beni ai quali la riserva si riferisce.
Un ulteriore riferimento è rappresentato dalla risoluzione n. 98/E del 26 luglio 2017, che ha precisato i criteri di attribuzione delle riserve una volta concluso il cosiddetto periodo di sorveglianza.
Nel caso analizzato, i periodi di sorveglianza relativi alle rivalutazioni erano già terminati. Di conseguenza, l’Agenzia ha ritenuto corretta la ricostituzione delle riserve secondo il criterio proporzionale previsto dall’articolo 173, comma 9, del Tuir, anche se i beni rivalutati non erano stati assegnati alla società beneficiaria nell’ambito della scissione.
La particolarità dell’operazione riguarda il passaggio da una società soggetta a Ires a una società di persone. L’articolo 173, comma 15, del Tuir richiama infatti, nei limiti della compatibilità, le disposizioni dell’articolo 170, commi 4 e 5, relative alla trasformazione di società di capitali in società non soggette a Ires.
L’operazione viene quindi assimilata, limitatamente alla parte di patrimonio netto trasferita, a una trasformazione omogenea regressiva. Questa interpretazione permette di applicare alla fattispecie le disposizioni fiscali previste per il passaggio da un regime di tassazione societario a un regime caratterizzato dall’imputazione del reddito ai soci.
Distribuzione delle riserve affrancate ai soci senza ulteriori imposte
Uno degli aspetti più rilevanti della risposta n. 199/2026 riguarda gli effetti dell’affrancamento sulla successiva distribuzione delle riserve.
L’Agenzia delle Entrate chiarisce che, una volta esercitata correttamente l’opzione e assolta l’imposta sostitutiva, le riserve affrancate possono essere distribuite ai soci senza determinare un’ulteriore tassazione personale.
Il trattamento deriva dall’applicazione congiunta degli articoli 5 e 6 del decreto ministeriale 27 giugno 2025. Le riserve affrancate si considerano formate nel periodo d’imposta in cui viene esercitata l’opzione e sono fiscalmente imputate ai soci secondo il principio di trasparenza.
Il versamento dell’imposta sostitutiva da parte della società estingue l’obbligazione tributaria anche nei confronti dei soci. Non si verifica quindi una seconda imposizione al momento della distribuzione delle somme.
Occorre tuttavia considerare un effetto fiscale specifico: la distribuzione delle riserve affrancate comporta la riduzione del costo fiscale delle partecipazioni detenute dai soci. Si tratta di un elemento da tenere presente nella gestione contabile e fiscale delle successive operazioni sulle quote societarie.
Stop alla presunzione di prioritaria distribuzione degli utili
Un altro chiarimento importante riguarda la presunzione prevista dall’articolo 47, comma 1, del Tuir.
In base a questa disposizione, quando una società distribuisce somme ai soci, si presume che vengano distribuiti prioritariamente gli utili e le riserve di utili disponibili, secondo le condizioni stabilite dalla normativa fiscale.
L’Agenzia precisa che tale presunzione non si applica alle riserve che hanno beneficiato dell’affrancamento. Queste possono quindi essere distribuite senza essere considerate fiscalmente come utili ordinari ancora soggetti al precedente vincolo.
La disapplicazione della presunzione riguarda esclusivamente le riserve effettivamente affrancate. Per le altre riserve di utili formatesi prima della trasformazione implicita e ancora presenti nel patrimonio netto della società beneficiaria, continua invece a operare la regola generale sulla prioritaria distribuzione.
È quindi fondamentale mantenere una distinzione contabile chiara tra le riserve affrancate e le altre componenti del patrimonio netto.
Omesso versamento dell’imposta sostitutiva: possibile il ravvedimento operoso
La risposta dell’Agenzia delle Entrate affronta anche il caso in cui il contribuente abbia indicato correttamente l’opzione nella dichiarazione dei redditi, ma non abbia versato, oppure abbia versato soltanto parzialmente, l’imposta sostitutiva dovuta.
L’opzione per l’affrancamento si perfeziona attraverso l’indicazione nella dichiarazione relativa al periodo d’imposta in corso al 31 dicembre 2024 delle riserve interessate e della relativa imposta sostitutiva.
Pertanto, l’omesso o insufficiente pagamento non impedisce il perfezionamento dell’opzione, se la dichiarazione contiene correttamente gli elementi richiesti.
Il contribuente può regolarizzare la posizione attraverso il ravvedimento operoso, versando l’imposta sostitutiva non pagata, gli interessi e le sanzioni previste dalla normativa.
Per il pagamento si utilizza il codice tributo 1867, istituito con la risoluzione n. 35/E del 4 giugno 2025. Le sanzioni possono essere ridotte applicando le disposizioni dell’articolo 13 del decreto legislativo n. 472/1997, purché non siano intervenute cause che impediscano il ricorso al ravvedimento.
Le conclusioni dell’interpello n. 199/2026
Con la risposta del 3 novembre 2026, l’Agenzia delle Entrate conferma che le riserve in sospensione d’imposta trasferite nell’ambito di una scissione da una società di capitali a una società di persone possono accedere all’affrancamento straordinario.
La possibilità è subordinata al rispetto dei requisiti temporali e contabili previsti dall’articolo 14 del decreto legislativo n. 192/2024: le riserve devono risultare dal bilancio 2023 della società scissa ed essere ancora presenti, dopo la corretta ricostituzione, nel bilancio 2024 della beneficiaria.
Il pagamento dell’imposta sostitutiva del 10% consente di liberare le riserve dal precedente vincolo fiscale e di distribuirle ai soci senza un’ulteriore imposizione personale. Viene inoltre meno, per le somme affrancate, la presunzione di prioritaria distribuzione degli utili prevista dal Tuir.
Il chiarimento offre quindi un’importante indicazione operativa per le società coinvolte in operazioni di scissione e riorganizzazione, rendendo possibile una gestione più flessibile delle riserve in sospensione d’imposta e delle successive distribuzioni ai soci.