
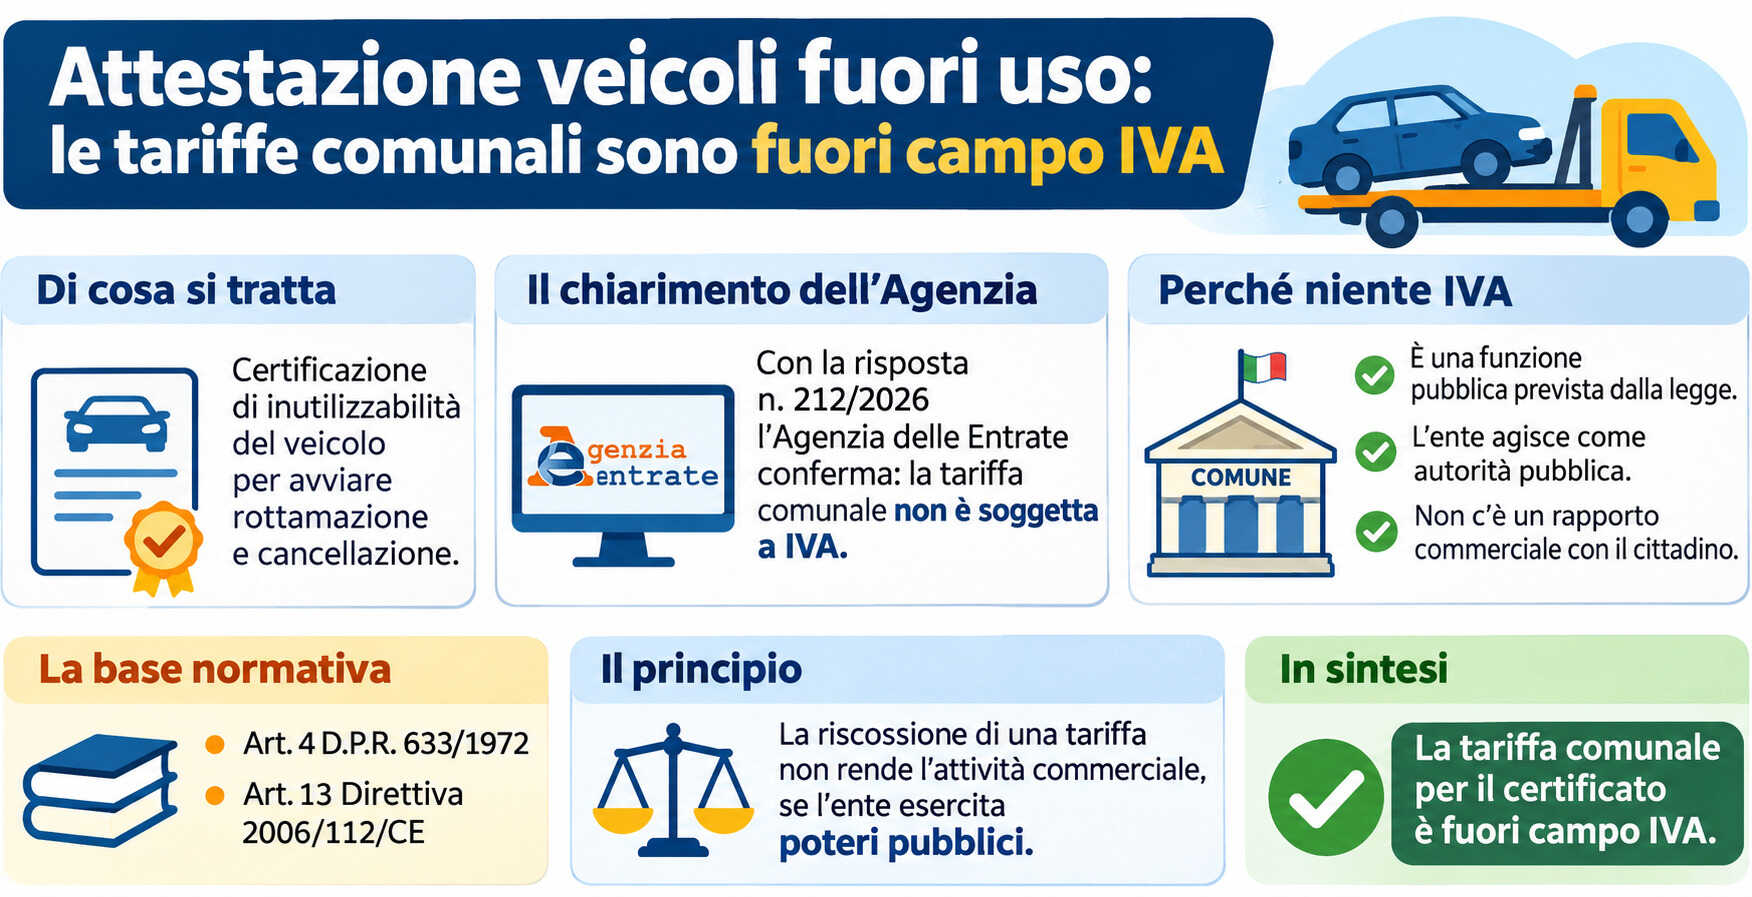
Le somme richieste dagli enti locali per certificare l’inutilizzabilità dei veicoli destinati alla rottamazione non sono soggette a IVA. L’Agenzia delle Entrate, con la risposta a interpello n. 212 dell’11 novembre 2026, chiarisce il trattamento fiscale delle attività svolte dalle amministrazioni pubbliche nell’esercizio delle proprie funzioni istituzionali.
Il rilascio dell’attestazione di inutilizzabilità dei veicoli fuori uso rappresenta un’attività amministrativa che non assume rilevanza ai fini dell’imposta sul valore aggiunto, anche quando il Comune prevede il pagamento di una tariffa da parte del cittadino.
A precisarlo è l’Agenzia delle Entrate, che nella risposta n. 212/2026 affronta il tema dell’assoggettamento a IVA dei corrispettivi richiesti dagli enti territoriali per le certificazioni necessarie nell’ambito delle procedure di rottamazione dei mezzi di trasporto.
Il principio alla base del chiarimento è che un ente pubblico non opera necessariamente come soggetto passivo IVA quando riceve un pagamento. Occorre, infatti, verificare se l’attività sia svolta nell’ambito di un rapporto economico oppure nell’esercizio di poteri attribuiti dalla legge.
Attestazione di inutilizzabilità dei veicoli: il chiarimento dell’Agenzia delle Entrate
La questione nasce da un’istanza presentata da un Consorzio di Comuni, interessato a conoscere il corretto trattamento IVA delle tariffe applicate per il rilascio dei certificati di inutilizzabilità dei veicoli destinati alla demolizione.
L’attestazione rientra nelle procedure amministrative previste per determinati veicoli fuori uso e richiede l’intervento degli enti territoriali competenti.
Il rilascio del documento non consiste in una semplice attività burocratica, ma presuppone una serie di accertamenti finalizzati a verificare le effettive condizioni del mezzo.
In particolare, possono essere necessarie verifiche tecniche, istruttorie amministrative, sopralluoghi e controlli effettuati dalla Polizia locale.
Secondo l’Amministrazione finanziaria, queste operazioni costituiscono manifestazioni concrete dell’esercizio di una funzione pubblica e non prestazioni commerciali offerte al cittadino.
Di conseguenza, il pagamento della tariffa non determina automaticamente l’applicazione dell’IVA.
Perché le tariffe comunali sui veicoli fuori uso sono escluse dall’IVA
L’elemento decisivo individuato dall’Agenzia delle Entrate riguarda la natura giuridica dell’attività esercitata dall’ente locale.
I Comuni, le Province, le Città metropolitane e gli altri enti pubblici competenti intervengono in forza di specifiche attribuzioni normative, esercitando poteri che non derivano da un contratto stipulato con il proprietario del veicolo.
Il cittadino, infatti, non acquista un servizio secondo le regole del mercato, ma richiede un provvedimento amministrativo previsto dall’ordinamento.
La tariffa eventualmente applicata è collegata allo svolgimento delle attività istituzionali necessarie al rilascio della certificazione.
Non si configura, pertanto, un rapporto commerciale assimilabile a quello esistente tra un’impresa e il proprio cliente.
L’ente locale agisce come autorità pubblica e non come operatore economico, circostanza che determina l’esclusione dell’operazione dal campo di applicazione dell’imposta sul valore aggiunto.
Enti pubblici e IVA: cosa prevedono le norme italiane ed europee
La posizione dell’Agenzia delle Entrate trova fondamento nella disciplina nazionale ed europea relativa alla soggettività passiva IVA degli organismi pubblici.
I riferimenti normativi principali sono rappresentati dall’articolo 4 del D.P.R. 633/1972 e dall’articolo 13 della Direttiva 2006/112/CE.
La normativa europea stabilisce che gli enti di diritto pubblico, quando esercitano attività in veste di pubbliche autorità, non sono generalmente considerati soggetti passivi IVA per tali operazioni, anche se percepiscono diritti, canoni, contributi o altre somme.
Questo principio non comporta un’esenzione generalizzata per tutte le attività delle amministrazioni pubbliche.
Un ente territoriale può infatti svolgere sia funzioni istituzionali sia attività aventi natura economica, con conseguenze fiscali differenti.
Per individuare il corretto regime tributario occorre quindi valutare le modalità concrete con cui viene esercitata l’attività, il quadro normativo di riferimento e l’eventuale presenza di condizioni concorrenziali.
La disciplina unionale prevede, inoltre, che l’esclusione dalla soggettività passiva non possa essere applicata quando determina distorsioni della concorrenza di una certa importanza.
Nel caso delle attestazioni di inutilizzabilità dei veicoli, tuttavia, la competenza riservata agli enti pubblici individuati dalla legge esclude, secondo l’Agenzia, la presenza di un mercato concorrenziale con operatori privati.
Servizi pubblici a domanda individuale: il pagamento non rende l’attività commerciale
Un ulteriore aspetto approfondito dall’Amministrazione finanziaria riguarda la possibile qualificazione del rilascio della certificazione come servizio pubblico a domanda individuale.
Questa definizione identifica attività rese dagli enti pubblici su richiesta dei cittadini, per le quali può essere previsto un contributo economico a carico degli utenti.
Tuttavia, la classificazione amministrativa del servizio non è sufficiente per stabilire se debba essere applicata l’IVA.
Anche quando l’accesso a una prestazione pubblica richiede il pagamento di una tariffa, è necessario verificare se l’ente operi attraverso strumenti privatistici oppure nell’esercizio di prerogative pubblicistiche.
Nel caso esaminato, le attività istruttorie e di accertamento sono strettamente collegate alle competenze istituzionali degli enti territoriali.
La tariffa comunale non trasforma quindi la certificazione in una prestazione di servizi imponibile ai fini IVA.
Fuori campo IVA ed esenzione IVA: quali sono le differenze
Dal punto di vista tributario è importante distinguere le operazioni fuori campo IVA da quelle esenti.
Le operazioni fuori campo non rientrano nell’ambito applicativo dell’imposta perché manca almeno uno dei presupposti richiesti dalla normativa.
Le operazioni esenti, invece, sono rilevanti ai fini IVA, ma beneficiano di uno specifico regime che esclude l’addebito dell’imposta.
Nel caso dell’attestazione di inutilizzabilità dei veicoli, l’Agenzia delle Entrate riconosce l’assenza del presupposto soggettivo IVA, in quanto l’amministrazione opera nell’esercizio delle proprie potestà pubbliche.
Non si tratta, dunque, di un’operazione esente ai sensi dell’articolo 10 del D.P.R. 633/1972, ma di un’attività esclusa dal campo di applicazione del tributo.
Questa distinzione assume particolare importanza nella gestione amministrativa e contabile delle somme riscosse dagli enti locali.
Rottamazione dei veicoli: quali conseguenze per Comuni e cittadini
Il chiarimento contenuto nella risposta n. 212/2026 offre indicazioni operative agli enti territoriali che applicano tariffe per le attività di accertamento e certificazione.
I Comuni non devono aggiungere l’IVA alle somme richieste per il rilascio dell’attestazione di inutilizzabilità, quando l’attività presenta le caratteristiche pubblicistiche esaminate dall’Agenzia.
Per i cittadini, ciò significa che la tariffa stabilita dall’amministrazione non deve essere maggiorata dell’imposta sul valore aggiunto.
Il principio riguarda specificamente l’attestazione oggetto dell’interpello e non implica che ogni costo collegato alla rottamazione di un veicolo sia automaticamente escluso dall’IVA.
Le eventuali prestazioni commerciali rese da demolitori, operatori autorizzati o altri soggetti privati devono essere valutate separatamente secondo le disposizioni fiscali applicabili.
È inoltre opportuno distinguere l’attestazione amministrativa di inutilizzabilità dalle altre certificazioni previste nelle ordinarie procedure di demolizione e cancellazione dei veicoli dal Pubblico Registro Automobilistico.
La risposta 212/2026 conferma i limiti dell’applicazione IVA alle attività istituzionali
La pronuncia dell’Agenzia delle Entrate ribadisce un principio fondamentale della fiscalità degli enti pubblici: la riscossione di una tariffa non è, da sola, sufficiente a qualificare un’attività come commerciale.
Per determinare l’applicabilità dell’imposta occorre analizzare il contesto giuridico nel quale opera l’amministrazione e verificare se il servizio venga erogato nell’esercizio di poteri pubblici.
Quando l’attività è riservata dalla legge agli enti territoriali, non deriva da un rapporto negoziale e non determina distorsioni concorrenziali rilevanti, può trovare applicazione il regime di esclusione dall’IVA.
Nel caso dell’attestazione di inutilizzabilità dei veicoli fuori uso, tali condizioni risultano soddisfatte.
La risposta a interpello n. 212 dell’11 novembre 2026 costituisce quindi un riferimento interpretativo utile per Comuni, Consorzi di enti locali, responsabili finanziari e professionisti che si occupano della corretta gestione fiscale delle entrate pubbliche.