
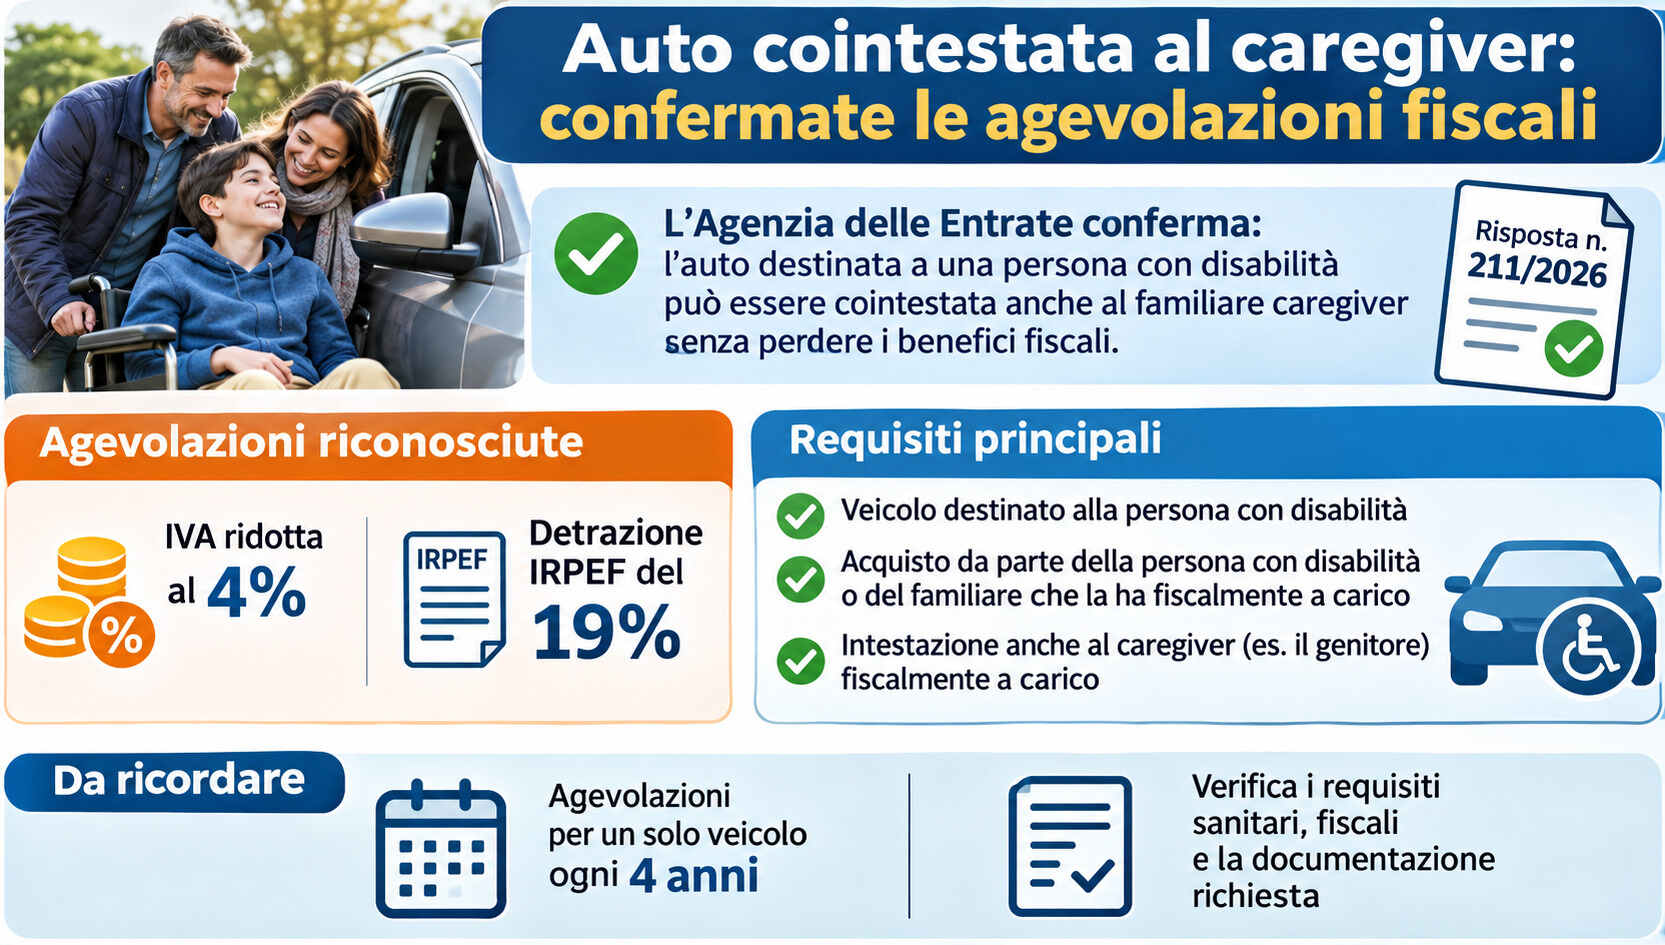
L’acquisto di un’automobile destinata a una persona con disabilità può beneficiare dell’IVA ridotta al 4% e della detrazione IRPEF del 19% anche quando il veicolo è cointestato a un familiare caregiver fiscalmente a carico dell’acquirente. È quanto chiarito dall’Agenzia delle Entrate con la risposta a interpello n. 211 dell’11 novembre 2026, che interviene su un aspetto particolarmente rilevante della disciplina fiscale riservata ai veicoli per persone con disabilità.
Il documento di prassi precisa che la presenza di più intestatari non determina automaticamente l’esclusione dai benefici tributari. Occorre, invece, verificare chi abbia sostenuto effettivamente la spesa, a quali soggetti sia intestata l’automobile e se risultino soddisfatti i requisiti previsti dalla normativa.
Agevolazioni auto disabili 2026: il caso della cointestazione al caregiver
La questione esaminata dall’Amministrazione finanziaria riguarda un padre che ha acquistato un’autovettura destinata al trasporto del figlio minorenne, affetto da una grave disabilità e fiscalmente a suo carico.
Il minore presenta una condizione di invalidità totale, necessita di assistenza continuativa ed è beneficiario dell’indennità di accompagnamento.
Per accedere alle agevolazioni fiscali previste per i veicoli, il genitore aveva richiesto all’INPS l’integrazione della documentazione sanitaria, con l’obiettivo di ottenere il riconoscimento della grave limitazione della capacità di deambulazione ai sensi dell’articolo 30, comma 7, della legge n. 388/2000.
Durante l’attesa dell’aggiornamento del verbale, il contribuente aveva proceduto all’acquisto dell’automobile, sostenendo integralmente il costo mediante risorse personali e un finanziamento intestato a proprio nome.
Al momento dell’immatricolazione, tuttavia, il veicolo era stato cointestato al padre e alla madre del minore, quest’ultima impegnata nell’assistenza quotidiana del figlio in qualità di caregiver e fiscalmente a carico del marito.
La concessionaria aveva escluso l’applicazione dell’IVA agevolata, richiamando una precedente interpretazione dell’Agenzia delle Entrate contenuta nella risoluzione n. 4/2007.
Da qui la richiesta di chiarimenti sulla possibilità di usufruire delle agevolazioni fiscali nonostante la doppia intestazione del mezzo.
IVA al 4% e detrazione IRPEF del 19%: cosa prevede la normativa
La legislazione tributaria italiana riconosce specifici benefici per l’acquisto di autoveicoli destinati alle persone con disabilità che soddisfano i requisiti previsti dalla legge.
Tra le principali misure figurano l’applicazione dell’IVA agevolata al 4%, in luogo dell’aliquota ordinaria del 22%, e la detrazione IRPEF del 19% delle spese sostenute per l’acquisto.
In particolare, la detrazione del 19% è riconosciuta entro il limite massimo di spesa di 18.075,99 euro, secondo le condizioni stabilite dalla disciplina fiscale. Il beneficio può essere ripartito in quattro quote annuali di pari importo, su richiesta del contribuente.
L’IVA ridotta si applica, nel rispetto degli ulteriori requisiti, ai veicoli con cilindrata non superiore a 2.000 centimetri cubici per i motori a benzina o ibridi, a 2.800 centimetri cubici per quelli diesel o ibridi e con potenza non superiore a 150 kW per i veicoli elettrici.
Le agevolazioni possono essere riconosciute anche al familiare che sostiene la spesa quando la persona con disabilità risulta fiscalmente a suo carico.
La circolare n. 14/E del 2023 ha ribadito che, ai fini del riconoscimento dei benefici, acquisto e intestazione devono rispettare le condizioni soggettive previste dalla normativa.
Auto cointestata a due familiari: quando spettano i benefici fiscali
Il punto centrale della risposta n. 211/2026 riguarda la compatibilità tra la cointestazione del veicolo e il riconoscimento delle agevolazioni.
Secondo l’Agenzia delle Entrate, nel caso esaminato risultano rispettati i presupposti richiesti dalla disciplina tributaria.
Il padre, infatti, ha acquistato l’automobile e sostenuto personalmente il relativo costo. Inoltre, è il soggetto che ha fiscalmente a carico il figlio con disabilità ed è anche uno degli intestatari del mezzo.
La circostanza che l’autovettura sia intestata anche alla moglie non modifica questa situazione, poiché la madre caregiver risulta a sua volta fiscalmente a carico del contribuente.
Di conseguenza, la doppia intestazione non impedisce di riconoscere il collegamento tra il soggetto che sostiene la spesa, il familiare con disabilità e il veicolo acquistato.
L’Amministrazione finanziaria ha pertanto confermato, per la fattispecie descritta, la possibilità di beneficiare sia dell’IVA ridotta al 4% sia della detrazione IRPEF del 19%, ferma restando la sussistenza degli altri requisiti di legge.
Perché la risoluzione n. 4/2007 non esclude le agevolazioni
Un ulteriore elemento chiarito dall’Agenzia riguarda l’applicabilità della risoluzione n. 4/E del 2007, richiamata dalla concessionaria per giustificare il mancato riconoscimento dell’aliquota IVA ridotta.
Secondo l’Amministrazione, il precedente documento di prassi si riferisce a una situazione differente, nella quale l’acquisto del veicolo coinvolgeva un soggetto diverso dalla persona con disabilità e dal familiare che la aveva fiscalmente a carico.
Nel caso oggetto dell’interpello del 2026, invece, l’acquirente coincide con il genitore che sostiene economicamente il figlio con disabilità ed è intestatario dell’automobile.
La presenza della moglie come seconda intestataria non fa venir meno tali condizioni.
Il chiarimento non introduce quindi un’agevolazione generalizzata per tutte le auto cointestate, ma conferma la necessità di valutare concretamente i rapporti familiari, la posizione fiscale degli interessati e l’effettiva titolarità dell’acquisto.
Quali documenti servono per ottenere le agevolazioni auto disabili
Per usufruire correttamente dei benefici fiscali è fondamentale disporre della documentazione che dimostri il possesso dei requisiti richiesti.
Assumono particolare rilevanza la certificazione sanitaria attestante la condizione di disabilità agevolabile, la documentazione relativa all’acquisto e all’intestazione del veicolo e gli elementi che dimostrano l’eventuale condizione di familiare fiscalmente a carico.
Occorre inoltre verificare la categoria di disabilità riconosciuta, poiché non tutte le condizioni danno accesso automaticamente alle medesime agevolazioni e, in determinate situazioni, possono essere richiesti specifici adattamenti del veicolo.
Anche il rispetto dei limiti temporali previsti dalla normativa è essenziale. In linea generale, l’IVA agevolata e la detrazione IRPEF sull’acquisto sono riconosciute per un solo veicolo nell’arco di quattro anni, salvo le eccezioni stabilite dalla legge.
Per questo motivo, prima dell’acquisto è opportuno verificare la completezza della documentazione e la corretta applicazione delle disposizioni fiscali.
Agevolazioni fiscali caregiver e disabili: cosa cambia dopo l’interpello 211/2026
La risposta dell’Agenzia delle Entrate rappresenta un chiarimento significativo per le famiglie che acquistano un’automobile destinata alle esigenze di mobilità e assistenza di una persona con disabilità.
Il principio che emerge è che la cointestazione del veicolo al caregiver non comporta necessariamente la perdita dei benefici fiscali, purché siano rispettate le condizioni soggettive e oggettive previste dalla normativa.
Nel caso specifico, la posizione fiscale della madre e del figlio, entrambi a carico del padre acquirente, consente di mantenere il diritto all’IVA agevolata e alla detrazione IRPEF.
Resta comunque necessario esaminare ogni situazione individualmente, evitando di estendere automaticamente il chiarimento a fattispecie caratterizzate da rapporti fiscali o modalità di acquisto differenti.
La pronuncia conferma così l’importanza di una corretta interpretazione delle disposizioni tributarie, affinché le famiglie aventi diritto possano accedere alle agevolazioni previste senza incontrare ostacoli derivanti da un’applicazione eccessivamente restrittiva delle regole sulla titolarità dei veicoli.