
Il credito d’imposta 2026 per le fondazioni di origine bancaria è stato determinato nella misura del 15,8427% dei versamenti effettuati al Fondo unico nazionale (FUN) entro il 31 ottobre 2026. La percentuale è stata ufficializzata dall’Agenzia delle Entrate con il provvedimento del 17 novembre 2026, che stabilisce l’entità dell’agevolazione fiscale riconosciuta agli enti impegnati nel finanziamento dei Centri di servizio per il volontariato.
Il beneficio rientra nelle misure previste dal Codice del Terzo settore per sostenere economicamente le attività di interesse generale e garantire continuità alle strutture che supportano le organizzazioni di volontariato presenti sul territorio nazionale.
Per il 2026, le risorse disponibili ammontano a 10 milioni di euro, mentre i contributi complessivamente comunicati all’Amministrazione finanziaria superano i 63 milioni di euro.
Credito d’imposta fondazioni bancarie 2026: cosa prevede il provvedimento
Con il provvedimento del 17 novembre 2026, l’Agenzia delle Entrate ha definito la percentuale effettivamente applicabile ai contributi destinati al Fondo unico nazionale dalle fondazioni di origine bancaria (FOB).
L’agevolazione fiscale è disciplinata dall’articolo 62 del Decreto legislativo n. 117 del 3 luglio 2017, che ha istituito il FUN e regolamentato il sistema di finanziamento dei Centri di servizio per il volontariato (CSV).
La normativa prevede un credito d’imposta a favore delle fondazioni che contribuiscono al Fondo, ma il riconoscimento del beneficio deve rispettare i limiti delle risorse stanziate annualmente.
Di conseguenza, quando l’ammontare complessivo dei contributi supera la disponibilità finanziaria prevista, il credito effettivamente riconosciuto viene rideterminato applicando una percentuale proporzionale.
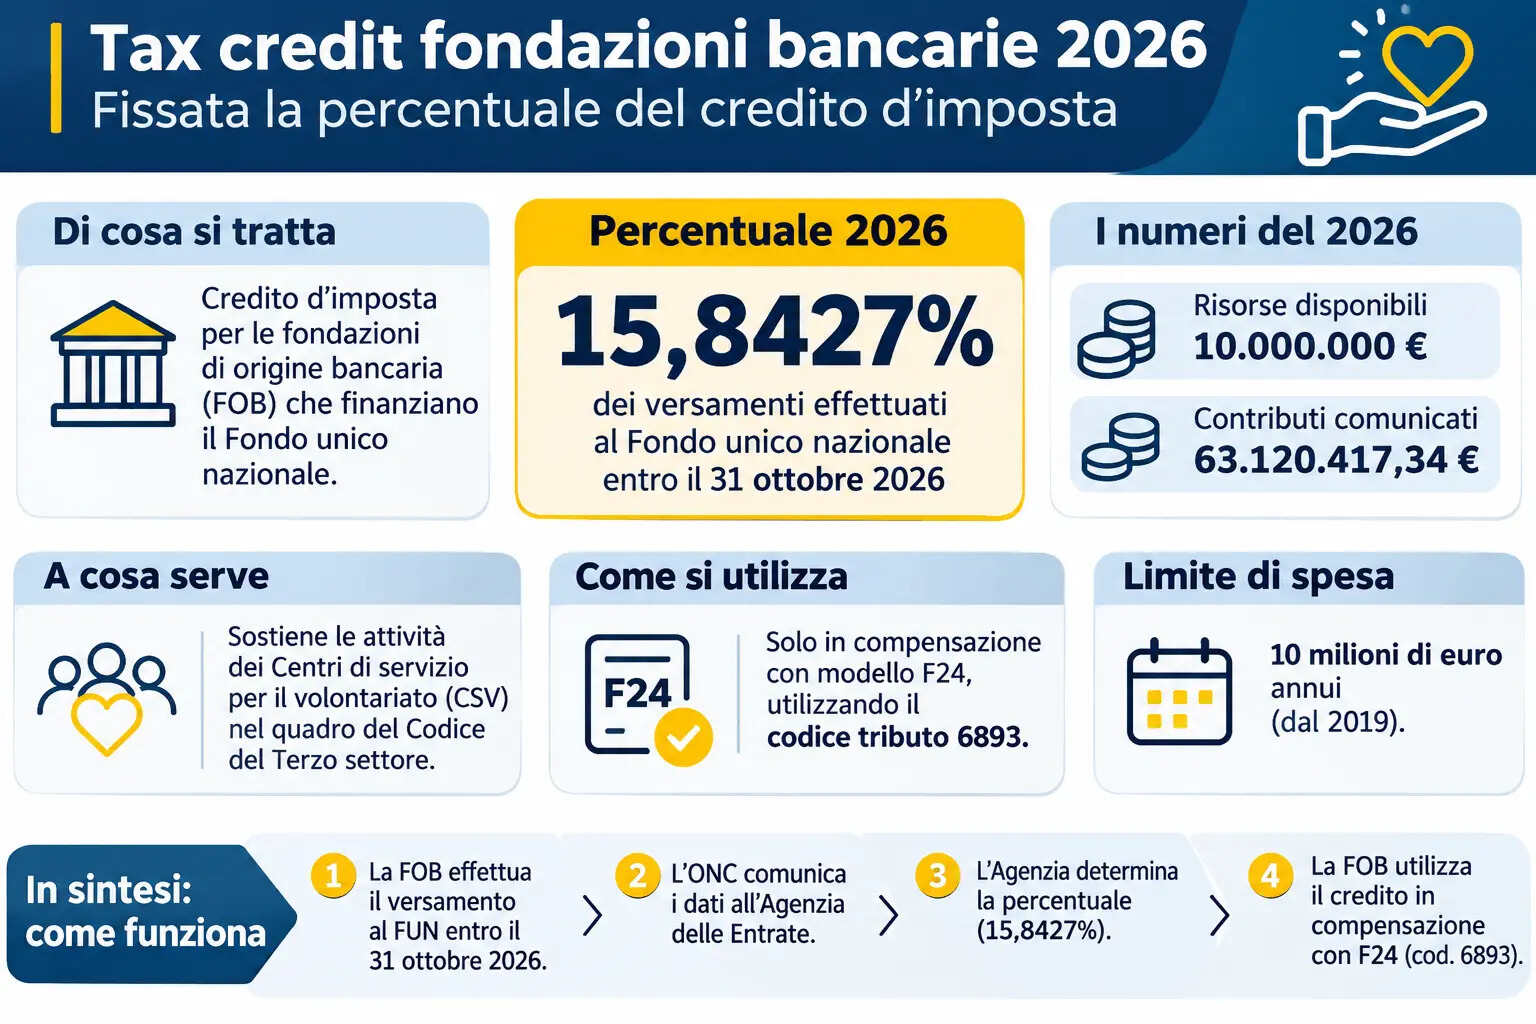
Per il 2026, tale percentuale è pari al 15,8427%.
Come si calcola il tax credit delle fondazioni di origine bancaria
La determinazione del credito d’imposta avviene attraverso il confronto tra lo stanziamento annuale e l’importo complessivo dei versamenti comunicati dall’Organismo nazionale di controllo (ONC).
I dati utilizzati dall’Agenzia delle Entrate per il 2026 sono i seguenti:
| Voce | Importo |
|---|---|
| Risorse disponibili per il 2026 | 10.000.000 euro |
| Contributi complessivi comunicati | 63.120.417,34 euro |
| Percentuale del credito d’imposta | 15,8427% |
| Termine di riferimento dei versamenti | 31 ottobre 2026 |
La percentuale deriva dal rapporto tra le risorse stanziate e il totale dei contributi effettuati dalle fondazioni beneficiarie.
Per determinare il credito spettante, ciascuna fondazione deve quindi applicare il coefficiente stabilito dall’Agenzia all’ammontare dei propri versamenti ammissibili.
Ad esempio, una fondazione che abbia versato 100.000 euro al FUN entro il termine previsto potrà determinare, applicando la percentuale pubblicata, un credito d’imposta di 15.842,70 euro.
L’importo costituisce il beneficio fiscale calcolato sulla base della percentuale annuale, fermo restando il rispetto delle condizioni previste dalla disciplina agevolativa.
Fondo unico nazionale: il ruolo nel finanziamento del volontariato
Il Fondo unico nazionale rappresenta uno degli strumenti principali attraverso cui il Codice del Terzo settore assicura il finanziamento stabile dei Centri di servizio per il volontariato.
I CSV svolgono attività di supporto tecnico, formativo e informativo per promuovere e rafforzare il volontariato, favorendo lo sviluppo delle competenze e delle capacità organizzative degli enti del Terzo settore.
Il sistema è alimentato dai contributi annuali delle fondazioni di origine bancaria, soggetti privati senza scopo di lucro che perseguono finalità di utilità sociale e promozione dello sviluppo economico.
La gestione del Fondo e il coordinamento del relativo sistema di controllo fanno capo all’Organismo nazionale di controllo, secondo le competenze attribuitegli dalla normativa.
Il credito d’imposta costituisce quindi un incentivo fiscale destinato a sostenere la partecipazione delle fondazioni al finanziamento delle attività di volontariato.
Limiti di spesa e normativa del credito d’imposta
Il beneficio fiscale è operativo dal 2018 e trova il proprio riferimento normativo nell’articolo 62 del Dlgs n. 117/2017.
La disposizione stabilisce un limite massimo delle risorse utilizzabili per finanziare il credito d’imposta, differenziato in base all’annualità.
In particolare, il plafond è stato fissato in 15 milioni di euro per il 2018 e in 10 milioni di euro annui a decorrere dal 2019.
Le modalità operative sono disciplinate dal decreto interministeriale n. 56 del 4 maggio 2018, che definisce le procedure di comunicazione dei contributi e di determinazione del credito spettante.
Il provvedimento prevede che l’Organismo nazionale di controllo trasmetta all’Agenzia delle Entrate le informazioni necessarie per individuare le fondazioni beneficiarie e quantificare i rispettivi versamenti.
Sulla base di tali dati, l’Amministrazione finanziaria determina annualmente la percentuale del beneficio effettivamente fruibile.
Come utilizzare il credito d’imposta nel modello F24
Il tax credit riconosciuto alle fondazioni di origine bancaria può essere utilizzato esclusivamente in compensazione attraverso il modello F24, secondo le modalità previste dalla disciplina fiscale.
Per effettuare la compensazione deve essere utilizzato il codice tributo 6893, istituito per identificare il credito d’imposta relativo ai versamenti effettuati al Fondo unico nazionale.
Il codice deve essere indicato nella sezione Erario del modello F24, rispettando le istruzioni dell’Agenzia delle Entrate e le condizioni previste per la fruizione dell’agevolazione.
La compensazione consente di utilizzare il credito riconosciuto per ridurre i debiti fiscali e contributivi compensabili, nei limiti e secondo le regole applicabili.
È importante sottolineare che la percentuale del 15,8427% non costituisce un’aliquota d’imposta, ma rappresenta il coefficiente necessario per quantificare il beneficio fiscale spettante per il 2026.
Scadenza del 31 ottobre 2026 e comunicazione dei versamenti
Ai fini del calcolo dell’agevolazione, assumono rilevanza i contributi versati dalle fondazioni al Fondo unico nazionale entro il 31 ottobre dell’anno di riferimento.
Per il credito d’imposta 2026, pertanto, sono considerati i versamenti effettuati entro il 31 ottobre 2026 e comunicati dall’Organismo nazionale di controllo all’Agenzia delle Entrate.
La procedura consente all’Amministrazione finanziaria di conoscere l’ammontare complessivo delle somme destinate al Fondo e di ripartire proporzionalmente le risorse disponibili.
Il rispetto delle condizioni previste dalla normativa e la corretta comunicazione dei contributi rappresentano elementi essenziali per la determinazione dell’agevolazione.
Tax credit 2026 e Terzo settore: gli effetti del beneficio fiscale
La percentuale stabilita per il 2026 conferma l’importanza del meccanismo di finanziamento pubblico-indiretto a sostegno del volontariato.
Attraverso il credito d’imposta, infatti, il legislatore incentiva il contributo economico delle fondazioni di origine bancaria, pur mantenendo un limite massimo alla spesa fiscale sostenuta dallo Stato.
La misura favorisce la continuità delle risorse destinate ai Centri di servizio per il volontariato, strutture che contribuiscono al funzionamento e alla crescita degli enti del Terzo settore.
Dal punto di vista fiscale, il dato fondamentale per il 2026 è rappresentato dalla percentuale del 15,8427%, da applicare ai versamenti ammissibili effettuati entro il termine previsto.
Le fondazioni interessate dovranno quindi verificare l’ammontare dei contributi riconosciuti e determinare correttamente il credito utilizzabile in compensazione.
Domande frequenti sul credito d’imposta fondazioni bancarie 2026
Qual è la percentuale del tax credit fondazioni bancarie per il 2026?
L’Agenzia delle Entrate ha stabilito una percentuale del 15,8427% dei versamenti ammissibili effettuati al Fondo unico nazionale entro il 31 ottobre 2026.
Chi può beneficiare del credito d’imposta per il Fondo unico nazionale?
L’agevolazione è destinata alle fondazioni di origine bancaria che effettuano i contributi previsti dalla normativa per il finanziamento dei Centri di servizio per il volontariato.
Quale codice tributo si utilizza per il credito d’imposta FUN?
Il codice tributo da utilizzare nel modello F24 è il 6893, previsto per la compensazione del credito d’imposta relativo ai versamenti al Fondo unico nazionale.
Qual è il limite annuale di spesa per il tax credit?
A decorrere dal 2019, la normativa prevede uno stanziamento massimo di 10 milioni di euro annui.
Come viene determinato il credito spettante alle fondazioni?
Il credito viene calcolato applicando ai contributi ammissibili la percentuale annuale determinata dall’Agenzia delle Entrate sulla base delle risorse disponibili e del totale dei versamenti comunicati dall’Organismo nazionale di controllo.