
La corretta individuazione del codice doganale di un prodotto è fondamentale per stabilire se una cessione possa beneficiare delle aliquote IVA ridotte del 4% o del 10%, oppure debba essere assoggettata all’imposta ordinaria del 22%. A ribadirlo è l’Agenzia delle Entrate attraverso due importanti chiarimenti riguardanti il settore degli integratori alimentari e quello dei fertilizzanti di origine animale.
Con le risposte agli interpelli n. 209 e n. 210 dell’11 novembre 2026, l’Amministrazione finanziaria approfondisce il rapporto tra classificazione merceologica, caratteristiche dei beni e disciplina delle agevolazioni IVA.
I due documenti confermano un principio particolarmente rilevante per imprese, produttori e operatori commerciali: la denominazione commerciale di un prodotto non è sufficiente a giustificare l’applicazione di un’aliquota agevolata. Occorre verificare il suo effettivo inquadramento nella nomenclatura doganale e la corrispondenza con le categorie individuate dalla normativa fiscale.
Classificazione doganale e IVA: perché il codice merceologico è determinante
Il sistema italiano dell’imposta sul valore aggiunto prevede un’aliquota ordinaria del 22% e diverse aliquote ridotte, applicabili esclusivamente ai beni e ai servizi individuati dalla legislazione.
Il riferimento principale è il DPR n. 633/1972, in particolare la Tabella A allegata al decreto, che identifica le operazioni soggette ai trattamenti agevolati.
Per numerose categorie merceologiche, l’applicazione dell’aliquota corretta richiede un confronto tra le descrizioni contenute nella normativa IVA e i codici della Nomenclatura Combinata (NC), utilizzata nell’ambito della classificazione doganale europea.
In questo procedimento assume particolare importanza il parere tecnico dell’Agenzia delle Dogane e dei Monopoli (ADM), competente per l’inquadramento merceologico dei prodotti.
L’Agenzia delle Entrate utilizza tale classificazione per verificare se il bene rientri nelle categorie alle quali il legislatore riconosce un trattamento fiscale favorevole.
La classificazione doganale costituisce quindi un elemento essenziale, ma deve essere valutata insieme alle ulteriori condizioni eventualmente previste dalla disciplina IVA.
IVA sugli integratori alimentari: quando si applica l’aliquota del 10%
La risposta n. 209/2026 riguarda una società specializzata nella produzione e commercializzazione di integratori alimentari, che ha richiesto chiarimenti sul trattamento IVA di due prodotti con caratteristiche differenti.
Il primo è un integratore formulato con proteine del siero del latte, enzimi digestivi, magnesio bisglicinato, vitamina B6 e altri ingredienti.
Il secondo è invece costituito esclusivamente da creatina monoidrato, una sostanza chimica utilizzata anche nell’ambito dell’integrazione sportiva.
La società riteneva possibile applicare a entrambi i prodotti l’aliquota IVA del 10%, ma la classificazione effettuata dall’ADM ha condotto a conclusioni differenti.
Integratori classificati nella voce 2106: IVA ridotta al 10%
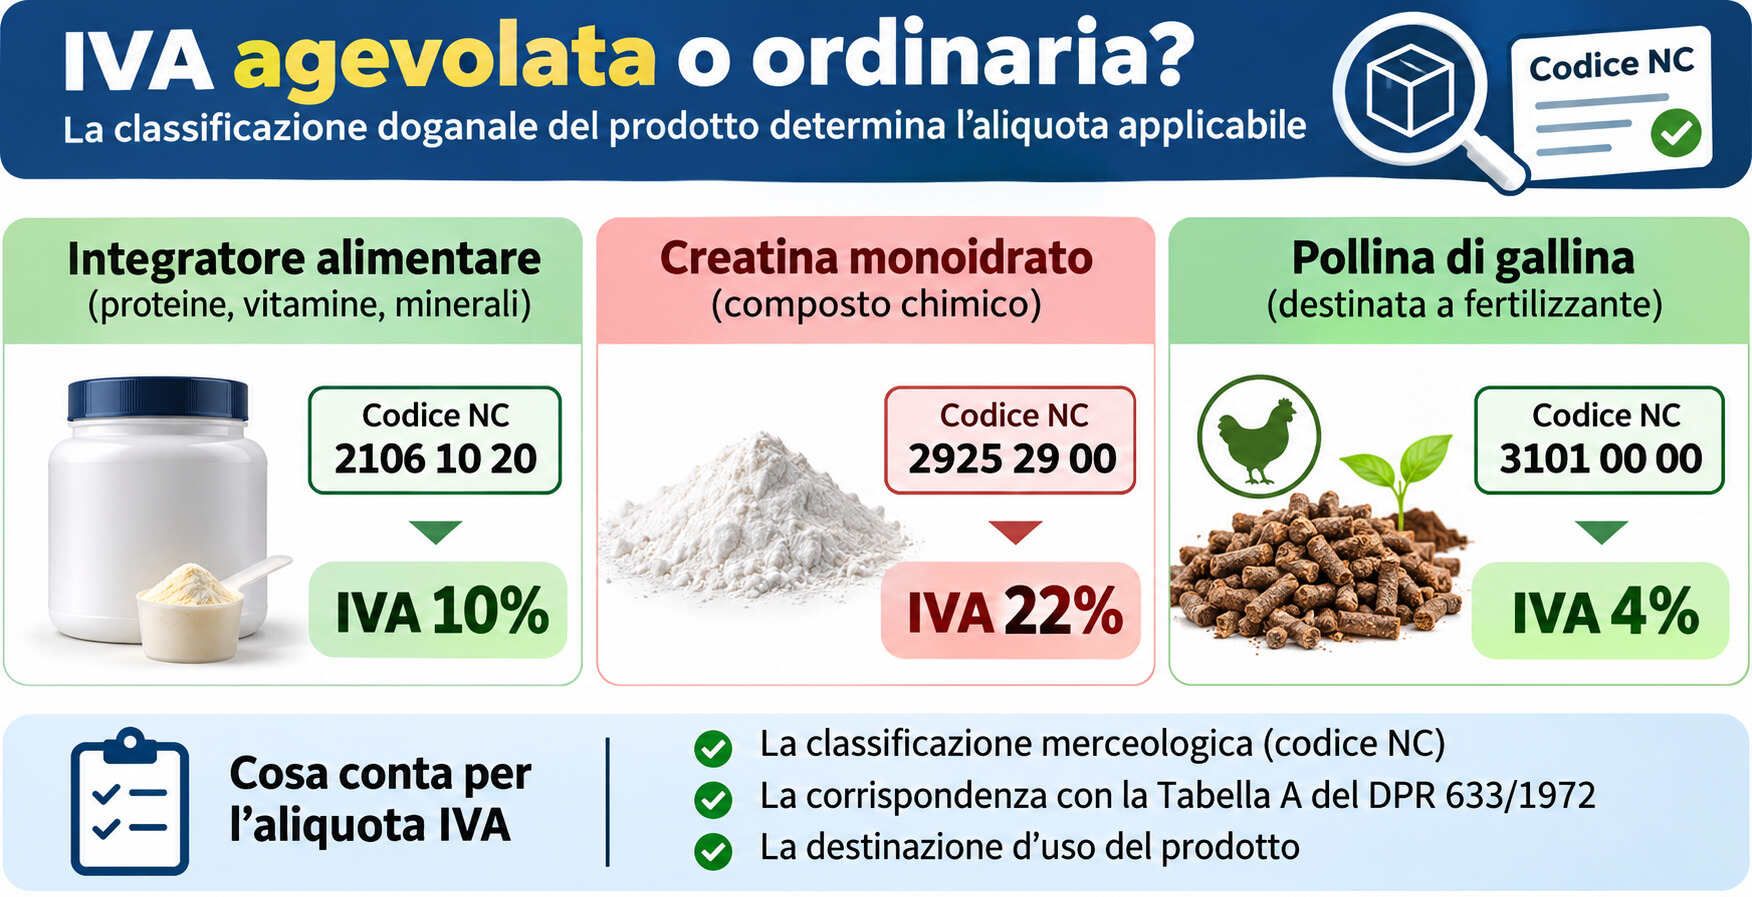
Per il primo integratore, l’Agenzia delle Dogane ha individuato il codice NC 2106 10 20, riconducibile alla categoria delle preparazioni alimentari non nominate né comprese altrove.
Questa classificazione risulta compatibile con il numero 80 della Tabella A, parte III, del DPR 633/1972, che richiama la voce 21.07 della precedente tariffa doganale.
L’Agenzia delle Entrate ha quindi riconosciuto la possibilità di applicare l’IVA agevolata del 10% alle cessioni del prodotto.
Il chiarimento assume particolare importanza per le aziende che commercializzano integratori contenenti vitamine, minerali, aminoacidi e altre sostanze destinate a integrare la normale alimentazione.
Resta comunque necessario verificare la composizione effettiva del prodotto e la sua corretta classificazione. La semplice commercializzazione come integratore alimentare non determina automaticamente il diritto all’aliquota ridotta.
Creatina monoidrato: perché si applica l’IVA ordinaria del 22%
Diverso è il trattamento riservato al secondo prodotto esaminato nell’interpello.
La creatina monoidrato, presentata come composto chimico di costituzione definita, è stata classificata dall’ADM nel codice NC 2925 29 00.
Questa voce riguarda specifiche sostanze chimiche e non trova corrispondenza nelle categorie agevolate previste dalle parti II, II-bis e III della Tabella A allegata al decreto IVA.
Di conseguenza, l’Agenzia delle Entrate ha escluso l’applicazione dell’aliquota del 10%, stabilendo che le cessioni del prodotto siano soggette all’IVA ordinaria del 22%.
Il caso evidenzia una distinzione fondamentale: due prodotti commercializzati nel medesimo settore possono essere assoggettati ad aliquote IVA differenti, in funzione della composizione e della classificazione doganale.
Per le imprese operanti nel mercato degli integratori, ciò rende indispensabile un’analisi specifica dei singoli prodotti, evitando di estendere automaticamente a un’intera linea commerciale il trattamento fiscale riconosciuto a una determinata formulazione.
Pollina di gallina destinata a fertilizzante: IVA agevolata al 4%
La risposta n. 210/2026 affronta invece una questione riguardante il settore agricolo e, in particolare, la vendita della pollina prodotta negli allevamenti di galline ovaiole.
Una società agricola aveva chiesto se fosse possibile applicare l’aliquota IVA del 4% alla cessione della pollina destinata a un’impresa specializzata nella produzione di concimi organici.
La pollina è un materiale di origine animale che, quando utilizzato secondo le disposizioni applicabili, può essere impiegato nella produzione di fertilizzanti.
Per risolvere il quesito, l’Agenzia delle Entrate ha preso in considerazione la classificazione tecnica fornita dall’ADM.
Codice NC 3101 00 00: il trattamento fiscale dei concimi organici
L’Agenzia delle Dogane ha attribuito alla pollina di gallina ovaiola allevata a terra il codice NC 3101 00 00, relativo ai concimi di origine animale o vegetale, anche miscelati o sottoposti a determinati trattamenti.
La voce comprende anche le deiezioni animali utilizzate come fertilizzanti.
Dal punto di vista fiscale, il riferimento è il numero 19 della Tabella A, parte II, del DPR 633/1972, che prevede l’applicazione dell’aliquota IVA del 4% per i fertilizzanti rientranti nella disposizione.
La disciplina settoriale richiamata dall’Amministrazione finanziaria è contenuta nel decreto legislativo n. 75/2010, relativo al riordino e alla revisione delle norme sui fertilizzanti.
Considerando la classificazione doganale e la destinazione del materiale alla produzione di concimi organici, l’Agenzia delle Entrate ha riconosciuto l’applicabilità dell’IVA agevolata del 4% alla cessione esaminata.
Destinazione d’uso della pollina: quando l’IVA sale al 22%
Un aspetto particolarmente significativo della risposta n. 210/2026 riguarda la destinazione effettiva del prodotto.
Il riconoscimento dell’aliquota ridotta è collegato, nel caso esaminato, all’impiego della pollina nella filiera dei fertilizzanti.
L’Agenzia precisa infatti che un’eventuale destinazione diversa comporterebbe l’applicazione dell’aliquota ordinaria.
Questo chiarimento è rilevante per gli allevamenti avicoli, le aziende agricole e gli operatori che acquistano materiali organici destinati a successive lavorazioni.
Per applicare correttamente l’agevolazione è quindi opportuno verificare non soltanto la natura del materiale ceduto, ma anche la sua destinazione e il rispetto delle disposizioni settoriali pertinenti.
La classificazione merceologica, da sola, non consente di prescindere dalle condizioni richieste dalla normativa fiscale.
IVA al 4%, 10% o 22%: riepilogo delle aliquote applicabili
Le due risposte dell’Agenzia delle Entrate consentono di individuare tre differenti trattamenti fiscali.
| Prodotto | Codice NC | Aliquota IVA |
|---|---|---|
| Integratore con proteine, vitamine e minerali esaminato nell’interpello | 2106 10 20 | 10% |
| Creatina monoidrato di costituzione chimica definita | 2925 29 00 | 22% |
| Pollina destinata alla produzione di fertilizzanti | 3101 00 00 | 4% |
Le aliquote riportate si riferiscono ai prodotti e alle condizioni descritti negli interpelli. Formulazioni differenti, trasformazioni del materiale o destinazioni d’uso diverse possono richiedere una nuova valutazione.
Errori nella classificazione IVA: quali rischi per le imprese?
L’applicazione di un’aliquota inferiore a quella effettivamente dovuta può comportare conseguenze economiche e fiscali.
In caso di irregolarità, l’Amministrazione finanziaria può contestare il trattamento applicato e richiedere il recupero della maggiore imposta, oltre agli eventuali interessi e alle sanzioni previste dalla normativa.
Per ridurre il rischio di errori, le imprese dovrebbero prestare particolare attenzione alla documentazione tecnica dei prodotti, alla composizione merceologica e alla corretta individuazione dei codici doganali.
In presenza di situazioni complesse, può risultare opportuno acquisire un parere di classificazione dall’ADM e valutare la presentazione di un interpello all’Agenzia delle Entrate per chiarire il trattamento fiscale applicabile.
È inoltre importante distinguere il parere tecnico sulla classificazione doganale dalla valutazione fiscale relativa all’aliquota IVA: si tratta di verifiche collegate, ma con finalità differenti.
Le novità IVA 2026 per produttori, aziende agricole e operatori commerciali
Le risposte n. 209 e n. 210 dell’11 novembre 2026 non introducono nuove aliquote, ma forniscono chiarimenti interpretativi rilevanti per la corretta applicazione delle agevolazioni già previste dalla legge.
Per i produttori di integratori alimentari, il principio centrale è che il trattamento IVA deve essere verificato in relazione alla composizione e alla classificazione di ciascun prodotto.
Per le imprese agricole, invece, la possibilità di applicare il 4% alla pollina richiede di considerare sia l’inquadramento merceologico sia la destinazione del materiale nell’ambito della produzione di fertilizzanti.
In entrambi i casi emerge la necessità di un coordinamento tra normativa doganale, disciplina IVA e regolamentazione specifica del settore produttivo.
La corretta applicazione dell’imposta rappresenta un elemento importante anche nella determinazione dei prezzi di vendita, nella gestione della fatturazione e nella pianificazione dei costi aziendali.
Conclusioni: la corretta classificazione evita errori nell’applicazione dell’IVA
I chiarimenti pubblicati dall’Agenzia delle Entrate confermano che l’accesso alle aliquote IVA agevolate non dipende esclusivamente dalla funzione commerciale o dalla denominazione del prodotto.
Sono la classificazione doganale e il rispetto delle condizioni previste dalla normativa a determinare il trattamento fiscale applicabile.
Le imprese che operano nei settori alimentare, chimico e agricolo devono quindi verificare attentamente le caratteristiche dei beni commercializzati prima di applicare un’aliquota ridotta.
Un corretto inquadramento fiscale consente di limitare il rischio di contestazioni, migliorare la gestione amministrativa e garantire maggiore certezza nelle operazioni commerciali.