
La doppia scissione societaria infragruppo non costituisce un’operazione elusiva quando risponde a concrete esigenze di riorganizzazione aziendale e consente una gestione più efficiente delle attività produttive e del patrimonio immobiliare.
È quanto chiarito dall’Agenzia delle Entrate con la risposta a interpello n. 216 del 13 novembre 2026, che affronta il trattamento fiscale di due scissioni parziali e proporzionali realizzate tra società partecipate dagli stessi soci.
Secondo l’Amministrazione finanziaria, il trasferimento reciproco di immobili attraverso operazioni di scissione non determina automaticamente un vantaggio fiscale indebito. Occorre infatti valutare la sostanza economica dell’intervento, le finalità perseguite e la coerenza dell’operazione con le disposizioni del Testo unico delle imposte sui redditi.
Il chiarimento assume particolare importanza per le imprese che intendono riorganizzare il proprio patrimonio, separare le attività operative da quelle immobiliari e migliorare l’efficienza gestionale senza compromettere la neutralità fiscale delle operazioni straordinarie.
Doppia scissione infragruppo: il caso esaminato dall’Agenzia delle Entrate
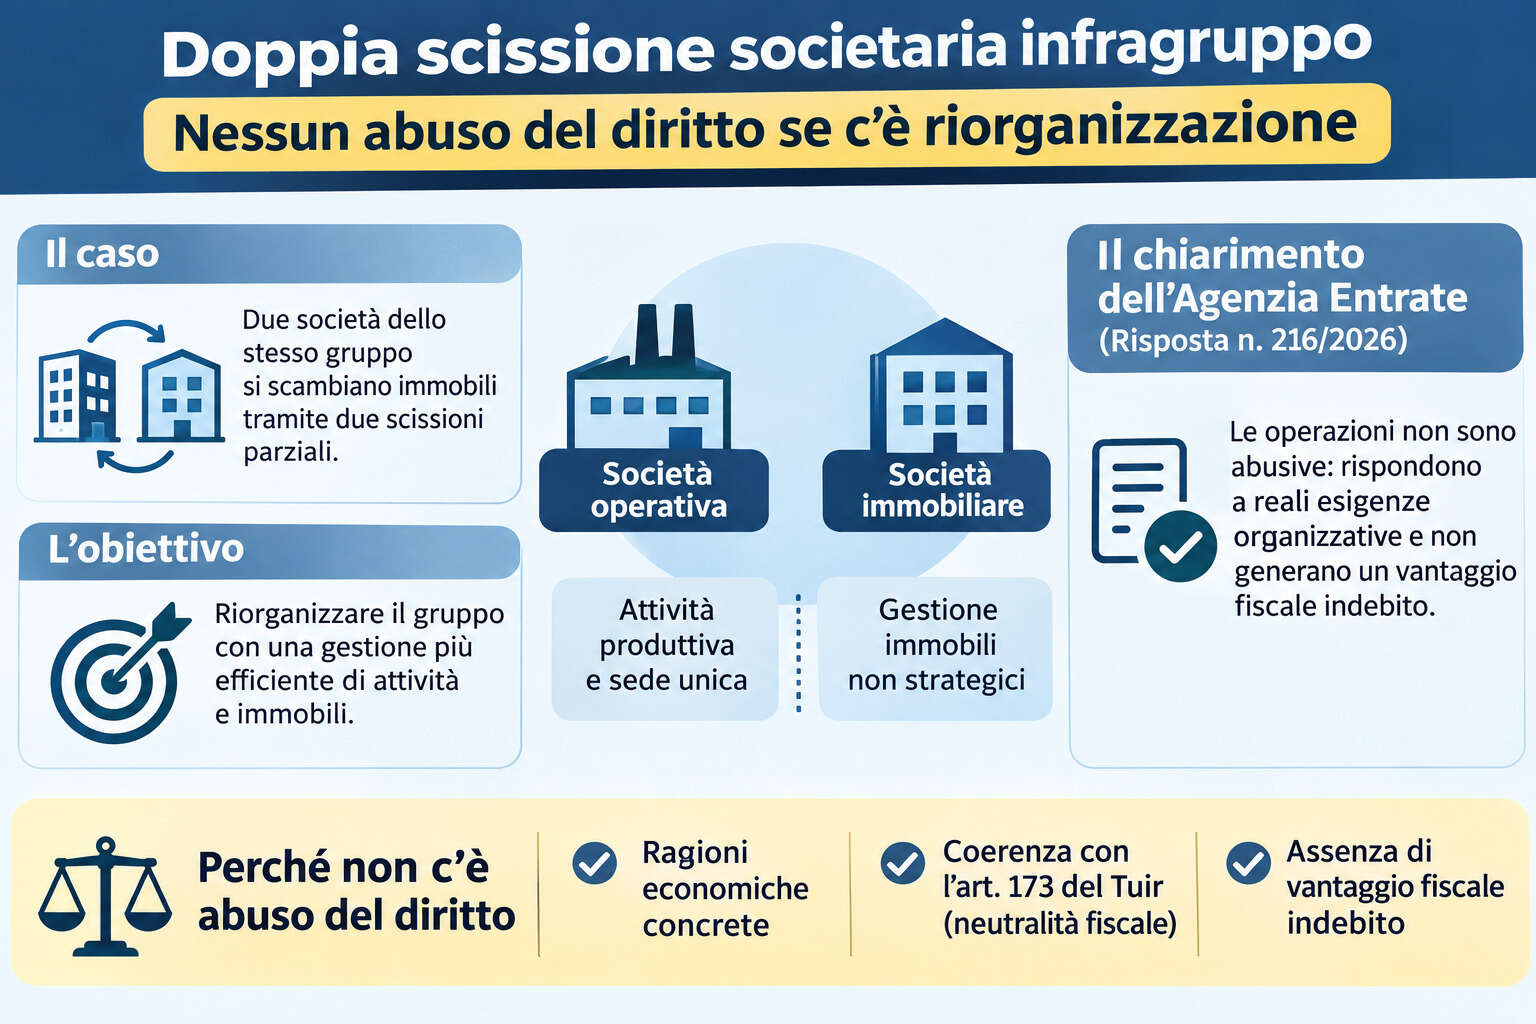
La vicenda riguarda due società riconducibili ai medesimi soci, con identiche percentuali di partecipazione, ma caratterizzate da funzioni economiche differenti.
La prima società esercita un’attività produttiva e utilizza sia un immobile di proprietà sia un complesso immobiliare detenuto in locazione dalla seconda società.
Nell’ambito di un progetto di riorganizzazione, le imprese intendono concentrare tutte le funzioni aziendali in un’unica struttura, destinata a ospitare produzione, magazzini, uffici amministrativi e attività commerciali.
Per realizzare questo obiettivo viene programmata una doppia operazione di scissione parziale e proporzionale.
La società immobiliare trasferisce alla società operativa il complesso destinato a diventare la nuova sede aziendale, insieme alle relative attività e passività. Parallelamente, la società produttiva assegna alla società immobiliare il fabbricato che non risulta più necessario per lo svolgimento dell’attività.
Al termine delle operazioni, il gruppo presenta una struttura più razionale: una società concentra le risorse nell’attività produttiva, mentre l’altra gestisce gli immobili non strategici.
Riorganizzazione aziendale e benefici economici delle scissioni
Il progetto sottoposto all’Agenzia delle Entrate non si limita a modificare la titolarità giuridica degli immobili, ma punta a ottenere vantaggi concreti sul piano industriale e organizzativo.
La concentrazione delle attività in un’unica sede consente di migliorare il collegamento tra le aree produttive e quelle destinate allo stoccaggio delle merci, riducendo gli spostamenti interni e semplificando la gestione logistica.
L’unificazione dei magazzini favorisce inoltre una maggiore razionalizzazione degli spazi e delle risorse, mentre la vicinanza degli uffici amministrativi e commerciali ai reparti produttivi facilita il coordinamento delle diverse funzioni aziendali.
Questi elementi rappresentano motivazioni economiche e organizzative effettive, rilevanti nella valutazione complessiva dell’operazione.
La riorganizzazione permette anche di distinguere più chiaramente il patrimonio immobiliare funzionale alla produzione dagli investimenti immobiliari non direttamente collegati all’attività caratteristica dell’impresa.
Abuso del diritto nelle operazioni societarie: cosa prevede l’articolo 10-bis
Il principale riferimento normativo per valutare l’eventuale carattere elusivo delle operazioni straordinarie è rappresentato dall’articolo 10-bis della legge n. 212/2000, contenente lo Statuto dei diritti del contribuente.
La disposizione individua tre condizioni che devono ricorrere congiuntamente affinché un’operazione possa essere considerata abusiva:
- Vantaggio fiscale indebito: conseguimento di benefici tributari contrari alle finalità delle disposizioni fiscali o ai principi dell’ordinamento.
- Assenza di sostanza economica: realizzazione di operazioni prive di effetti significativi diversi dal risparmio fiscale.
- Essenzialità del vantaggio fiscale: il beneficio tributario indebito costituisce lo scopo essenziale dell’operazione.
La presenza contemporanea di questi requisiti è indispensabile per configurare un abuso del diritto.
Di conseguenza, l’assenza anche di una sola delle condizioni impedisce di qualificare l’operazione come abusiva.
L’Agenzia richiama inoltre l’atto di indirizzo del Ministero dell’Economia e delle Finanze del 27 febbraio 2025, che attribuisce particolare rilevanza alla verifica preliminare dell’esistenza di un vantaggio fiscale indebito.
Se tale vantaggio non viene individuato, l’analisi antiabuso non richiede ulteriori approfondimenti sugli altri elementi costitutivi della fattispecie.
Neutralità fiscale della scissione societaria: le regole dell’articolo 173 del Tuir
Un altro aspetto centrale della risposta riguarda il principio di neutralità fiscale delle scissioni societarie, disciplinato dall’articolo 173 del Dpr n. 917/1986, ossia il Tuir.
In linea generale, la scissione non comporta l’immediata realizzazione delle plusvalenze e delle minusvalenze relative ai beni trasferiti dalla società scissa alla beneficiaria.
Il trasferimento patrimoniale avviene secondo il principio di continuità dei valori fiscalmente riconosciuti, nel rispetto delle condizioni previste dalla normativa.
Questo significa che la neutralità fiscale non equivale a un’esenzione definitiva dalle imposte.
Le eventuali plusvalenze incorporate nei beni trasferiti rimangono infatti fiscalmente latenti e potranno assumere rilevanza impositiva in occasione di successive operazioni realizzative, secondo le regole ordinarie.
La scissione non elimina quindi la materia imponibile, ma ne preserva la potenziale tassazione futura.
È proprio questa caratteristica a distinguere il regime di neutralità delle operazioni straordinarie da un meccanismo finalizzato a sottrarre definitivamente redditi o plusvalenze all’imposizione.
Trasferimento reciproco di immobili: perché non si configura una permuta elusiva
Uno degli aspetti più significativi dell’interpello riguarda la contestualità delle due scissioni.
La presenza di trasferimenti immobiliari in direzioni opposte potrebbe far ipotizzare che le società intendano realizzare, attraverso operazioni fiscalmente neutrali, un risultato economico assimilabile a una permuta.
L’Agenzia delle Entrate chiarisce tuttavia che la contemporaneità delle scissioni non è sufficiente, da sola, a dimostrare l’esistenza di un comportamento abusivo.
La valutazione deve considerare l’intero progetto di riorganizzazione e le ragioni economiche che giustificano il nuovo assetto patrimoniale.
Nel caso esaminato, gli immobili vengono assegnati alle società in funzione del loro effettivo utilizzo: il complesso produttivo confluisce nell’impresa operativa, mentre il fabbricato non più necessario viene destinato alla società immobiliare.
Questa redistribuzione risulta coerente con le rispettive attività e con gli obiettivi di efficientamento dichiarati.
Non emerge, pertanto, un utilizzo distorto della disciplina fiscale delle scissioni finalizzato a ottenere benefici contrari alla normativa tributaria.
Doppia scissione societaria: nessun vantaggio fiscale indebito ai fini Ires e Irap
Alla luce degli elementi rappresentati dalle società, l’Amministrazione finanziaria esclude che la riorganizzazione prospettata integri una fattispecie di abuso del diritto.
Le due scissioni parziali e proporzionali costituiscono infatti strumenti giuridici coerenti con l’obiettivo di ridefinire l’organizzazione aziendale e migliorare l’impiego degli immobili.
L’applicazione del regime di neutralità previsto dall’articolo 173 del Tuir non determina, nelle circostanze descritte, un vantaggio fiscale indebito.
Di conseguenza, le operazioni non sono considerate abusive né ai fini Ires né ai fini Irap, nei limiti della fattispecie oggetto dell’interpello.
Il chiarimento non introduce però un’esclusione generalizzata dei controlli fiscali sulle scissioni infragruppo. Ogni operazione deve essere esaminata considerando le sue caratteristiche, le finalità economiche e gli effetti patrimoniali e tributari effettivamente prodotti.
Scissioni infragruppo: quali aspetti devono valutare imprese e professionisti
La risposta n. 216/2026 offre indicazioni utili alle società che intendono avviare operazioni straordinarie di riorganizzazione.
Un elemento fondamentale è la possibilità di dimostrare che la scelta della scissione risponde a esigenze aziendali concrete e verificabili.
In questo contesto, assumono particolare rilevanza la documentazione delle motivazioni economiche, la destinazione effettiva degli immobili trasferiti e la coerenza del nuovo assetto societario con le attività esercitate.
È inoltre opportuno valutare preventivamente gli effetti contabili e fiscali delle operazioni, compresa la continuità dei valori fiscalmente riconosciuti e l’eventuale presenza di posizioni tributarie soggette a specifiche limitazioni.
La neutralità della scissione, infatti, non comporta automaticamente l’assenza di qualsiasi conseguenza fiscale. Restano da verificare, in relazione alla singola fattispecie, gli adempimenti previsti dalla normativa e il trattamento delle eventuali posizioni soggettive trasferite.
Per le operazioni immobiliari occorre inoltre distinguere la valutazione antiabuso ai fini delle imposte sui redditi e dell’Irap dal trattamento applicabile alle imposte indirette, che richiede un esame autonomo.
Quando una doppia scissione infragruppo non costituisce abuso del diritto?
Una doppia scissione infragruppo non configura abuso del diritto quando l’operazione non produce vantaggi fiscali indebiti e risulta coerente con le finalità delle disposizioni tributarie applicate.
La presenza di ragioni organizzative, produttive e gestionali concrete rafforza la giustificazione economica della riorganizzazione, soprattutto quando il nuovo assetto societario permette una migliore allocazione degli immobili e delle attività aziendali.
La risposta dell’Agenzia delle Entrate conferma dunque che la disciplina antiabuso non impedisce alle imprese di scegliere strumenti giuridici fiscalmente neutrali per realizzare legittimi progetti di ristrutturazione.
Il principio fondamentale è che il risparmio fiscale consentito dalla legge non costituisce, di per sé, un comportamento elusivo.
Per le imprese e i consulenti fiscali, il documento rappresenta un riferimento importante nella pianificazione delle operazioni straordinarie, pur richiedendo sempre una valutazione delle caratteristiche specifiche del progetto.
FAQ sulla doppia scissione societaria
La doppia scissione infragruppo è sempre fiscalmente neutrale?
Le scissioni societarie beneficiano, in linea generale, del regime di neutralità fiscale previsto dall’articolo 173 del Tuir. Occorre tuttavia rispettare le condizioni normative e verificare gli effetti specifici dell’operazione.
Due società con gli stessi soci possono scambiarsi immobili tramite scissione?
È possibile realizzare trasferimenti patrimoniali attraverso scissioni societarie, purché le operazioni rispettino la disciplina civilistica e fiscale. La contestualità dei trasferimenti non determina automaticamente un abuso del diritto.
Quando una scissione societaria diventa abusiva?
L’abuso può configurarsi quando ricorrono congiuntamente un vantaggio fiscale indebito, l’assenza di sostanza economica e l’essenzialità del beneficio fiscale indebito.
La riorganizzazione societaria può giustificare una doppia scissione?
Sì. Una riorganizzazione diretta a migliorare l’efficienza produttiva, la gestione degli immobili e il coordinamento delle attività aziendali può costituire una valida motivazione economica, come emerge dalla risposta n. 216/2026.