
La fusione per incorporazione tra società agricole non determina automaticamente la perdita delle agevolazioni fiscali ottenute per l’acquisto di terreni agricoli, anche quando l’operazione avviene prima che siano trascorsi cinque anni dall’acquisto. Per conservare i benefici è necessario, tuttavia, che la società incorporante mantenga i requisiti richiesti dalla normativa e prosegua effettivamente l’attività agricola sui terreni interessati.
Il chiarimento arriva dall’Agenzia delle Entrate con la risposta n. 183 del 15 ottobre 2026, che esamina il caso di due società appartenenti allo stesso gruppo, intenzionate a riorganizzare la propria struttura attraverso una fusione per incorporazione.
Il documento fornisce indicazioni importanti per le imprese agricole che intendono semplificare la gestione societaria senza compromettere le agevolazioni fiscali già utilizzate per acquistare i fondi.
Il caso esaminato dall’Agenzia delle Entrate
Le società coinvolte operano nel settore agricolo e si occupano di coltivazione, vinificazione e commercializzazione di uve. Entrambe possiedono la qualifica di imprenditore agricolo professionale (IAP), in presenza dei requisiti previsti dalla normativa.
L’operazione programmata ha l’obiettivo di concentrare le attività in un’unica società, ridurre le duplicazioni organizzative e rendere più efficiente la gestione del gruppo.
Dopo la fusione, la società incorporante intende continuare a coltivare direttamente gli stessi terreni agricoli, proseguendo anche la vinificazione delle uve prodotte. Non sono previste vendite dei fondi, interruzioni dell’attività agricola o riduzioni dell’operatività.
Il dubbio nasce dal fatto che la società incorporata aveva acquistato tre fondi agricoli tra il 2023 e il 2024, beneficiando di agevolazioni fiscali soggette a specifici vincoli temporali. Poiché il progetto di fusione si colloca all’interno del quinquennio previsto dalla legge, occorreva chiarire se il passaggio dei terreni alla società incorporante potesse essere considerato una cessione volontaria oppure un’interruzione della conduzione diretta.
Quali agevolazioni fiscali riguardano i terreni agricoli
La risposta dell’Agenzia prende in considerazione due regimi agevolativi distinti.
La disciplina prevista dall’articolo 2, comma 4-bis, del decreto-legge n. 194/2009 consente, in presenza dei requisiti richiesti, di acquistare terreni agricoli beneficiando di imposte di registro e ipotecaria in misura fissa e imposta catastale dell’1%.
L’agevolazione è rivolta ai soggetti ammessi dalla normativa, tra cui coltivatori diretti e imprenditori agricoli professionali, nel rispetto delle condizioni previste.
Agevolazione per i terreni situati in territori montani
L’articolo 9 del Dpr n. 601/1973 disciplina le agevolazioni per determinati trasferimenti di fondi rustici situati nei territori montani.
In questi casi, ricorrendone i presupposti, sono previste imposte di registro e ipotecaria in misura fissa, oltre all’esenzione dalle imposte catastale e di bollo.
Entrambi i regimi prevedono condizioni per conservare il beneficio nel tempo. In particolare, la cessione volontaria del fondo o la cessazione della coltivazione o conduzione diretta entro cinque anni dall’acquisto può comportare la decadenza dall’agevolazione.
La fusione non comporta la decadenza dai benefici
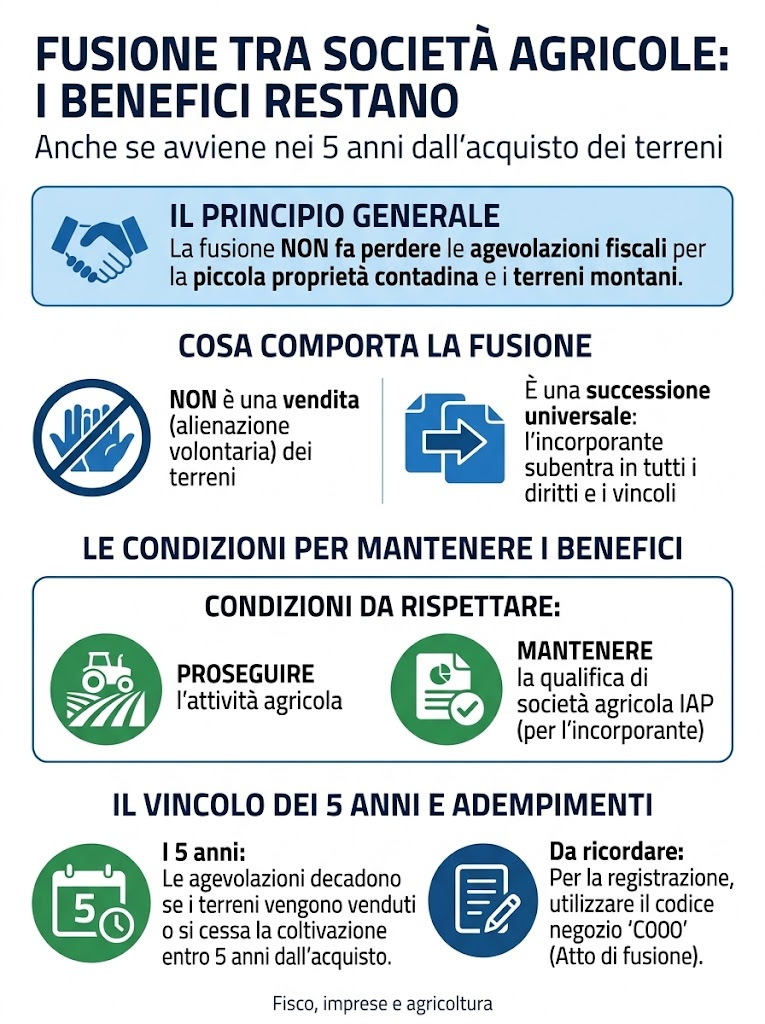
Secondo l’Agenzia delle Entrate, la fusione per incorporazione non può essere equiparata a una vendita dei terreni agricoli. La ragione risiede nella natura giuridica dell’operazione: la società incorporante subentra nell’intero patrimonio della società incorporata, assumendone anche i rapporti giuridici attivi e passivi.
Si realizza, quindi, una successione a titolo universale, che determina l’estinzione della società incorporata e la prosecuzione dei rapporti giuridici in capo all’incorporante. Il passaggio dei terreni avviene come conseguenza della fusione e non costituisce un’alienazione volontaria dei singoli immobili.
A sostegno di questa interpretazione, l’Agenzia richiama la giurisprudenza della Corte di cassazione, tra cui la sentenza n. 21970/2021, nonché l’ordinanza n. 28169/2022, relativa alle agevolazioni per la piccola proprietà contadina in un caso di scissione parziale.
Il principio è coerente anche con precedenti chiarimenti dell’Amministrazione finanziaria in materia di riorganizzazioni societarie, tra cui la risposta n. 309/2021.
La fusione, pertanto, non determina di per sé la perdita dei benefici fiscali, purché siano rispettate le condizioni necessarie per mantenerli.
I requisiti che la società incorporante deve rispettare
La continuità giuridica conseguente alla fusione non elimina gli obblighi collegati alle agevolazioni. La società incorporante subentra anche nei vincoli fiscali che gravavano sui terreni e deve rispettarli per il periodo residuo.
Per conservare i benefici sono necessarie due condizioni fondamentali.
1. Mantenimento della qualifica di società agricola IAP
La società incorporante deve continuare a possedere la qualifica di imprenditore agricolo professionale secondo quanto previsto dall’articolo 1, comma 3, del Dlgs n. 99/2004.
Per le società, la normativa richiede, tra gli altri presupposti, che lo statuto preveda l’esercizio esclusivo delle attività agricole contemplate dall’articolo 2135 del Codice civile e che siano rispettati gli specifici requisiti relativi alla qualifica IAP degli amministratori, secondo la tipologia societaria.
L’Agenzia precisa che non è necessario che la qualifica continui a essere garantita proprio dallo stesso amministratore IAP presente nella società incorporata. È sufficiente che la società incorporante mantenga i requisiti richiesti dalla legge.
2. Prosecuzione effettiva dell’attività agricola
La società incorporante deve continuare concretamente la coltivazione o la conduzione diretta dei terreni fino al completamento del periodo di cinque anni previsto per ciascun acquisto agevolato.
Non è sufficiente, quindi, che i terreni restino formalmente intestati alla società: occorre che prosegua anche l’attività agricola richiesta dalla normativa.
A questo proposito, la risposta richiama anche l’interpello n. 74/2026, relativo alla compartecipazione agraria per coltivazioni stagionali, che sottolinea l’importanza della partecipazione effettiva del beneficiario all’attività agricola.
Al contrario, la semplice concessione dei terreni a terzi, ad esempio mediante un contratto di affitto durante il periodo vincolato, può comportare la decadenza dalle agevolazioni, secondo le regole applicabili.
Come si calcola il periodo di cinque anni
Un aspetto importante riguarda la durata degli obblighi successivi all’acquisto.
La fusione non fa ripartire da zero il quinquennio e non cancella il periodo residuo. La società incorporante deve rispettare i vincoli ancora in essere per ciascun terreno, considerando la data del relativo acquisto agevolato.
Nel caso esaminato, i fondi erano stati acquistati tra il 2023 e il 2024. Di conseguenza, la società incorporante dovrà continuare a rispettare le condizioni previste fino alla conclusione del quinquennio applicabile a ogni singolo acquisto.
La distinzione è essenziale per le imprese che stanno valutando operazioni di fusione, perché la riorganizzazione societaria può essere effettuata senza perdere automaticamente i benefici, ma non consente di interrompere gli obblighi fiscali già assunti.
Registrazione dell’atto di fusione: il codice da utilizzare
La risposta n. 183/2026 contiene anche un’indicazione operativa relativa alla registrazione dell’atto di fusione.
In questa sede deve essere utilizzato il codice negozio “C000 – Atto di fusione di società di qualunque tipo”, previsto dall’Allegato 5 al decreto del Ministero delle Finanze del 15 dicembre 1977, n. 13348.
Si tratta di un dettaglio da considerare nella predisposizione e registrazione dell’atto, insieme alla verifica dei requisiti necessari per conservare le agevolazioni fiscali sui terreni.
Quando i benefici fiscali restano validi
L’Agenzia delle Entrate conferma che la fusione per incorporazione tra società agricole, anche se realizzata entro cinque anni dall’acquisto dei terreni, non determina automaticamente la decadenza dalle agevolazioni per la piccola proprietà contadina e per i fondi rustici montani.
Il mantenimento dei benefici dipende dalla continuità dei requisiti richiesti: la società incorporante deve conservare la qualifica di società agricola IAP e proseguire in modo effettivo la coltivazione o conduzione diretta dei terreni per il periodo residuo.
Per le imprese agricole che intendono riorganizzare il proprio assetto societario, il chiarimento permette quindi di distinguere una fusione, che comporta una successione universale nei rapporti giuridici, da una vendita volontaria dei fondi. Resta comunque necessario verificare attentamente la situazione di ciascun terreno e gli obblighi connessi all’agevolazione originariamente fruita.