
Le imprese che hanno effettuato investimenti agevolabili nell’ambito del Nuovo Piano Transizione 5.0 possono presentare la comunicazione di completamento necessaria per accedere al nuovo iper-ammortamento. La procedura è stata avviata il 15 ottobre 2026, dopo la pubblicazione del decreto direttoriale del Ministero delle Imprese e del Made in Italy del 14 ottobre.
L’adempimento rappresenta l’ultima fase della procedura prevista dalla normativa per il riconoscimento del beneficio fiscale. Le aziende che hanno già trasmesso la comunicazione preventiva e quella di conferma degli investimenti devono ora attestare il completamento delle operazioni, rispettando le condizioni tecniche e documentali richieste.
La misura, introdotta dalla Legge di Bilancio 2026, sostiene gli investimenti delle imprese in tecnologie innovative, digitalizzazione dei processi produttivi e produzione di energia da fonti rinnovabili destinata all’autoconsumo.
Come funziona il nuovo iper-ammortamento 2026
L’iper-ammortamento è un’agevolazione fiscale rivolta alle imprese che acquistano determinati beni strumentali nuovi per innovare e rendere più efficienti le proprie attività produttive.
A differenza dei precedenti incentivi basati sul riconoscimento di crediti d’imposta, il meccanismo consente una maggiorazione del costo fiscalmente rilevante dei beni. Tale incremento viene utilizzato per determinare le quote di ammortamento deducibili oppure, nel caso di beni acquisiti in leasing, i canoni fiscalmente rilevanti secondo le regole applicabili.
Possono beneficiare della misura gli investimenti effettuati dal 1° gennaio 2026 al 30 settembre 2028, purché riguardino beni nuovi e rispettino le condizioni stabilite dalla disciplina attuativa.
In particolare, rientrano nell’agevolazione:
- Beni strumentali materiali e immateriali funzionali alla trasformazione tecnologica e digitale dei processi aziendali, secondo gli elenchi previsti dalla normativa.
- Beni materiali nuovi destinati all’autoproduzione di energia da fonti rinnovabili, per l’autoconsumo aziendale.
I beni devono essere destinati a strutture produttive situate in Italia e, per quelli soggetti a tale requisito, devono essere integrati e interconnessi con il sistema aziendale di gestione della produzione o con la rete di fornitura.
Le percentuali di maggiorazione previste
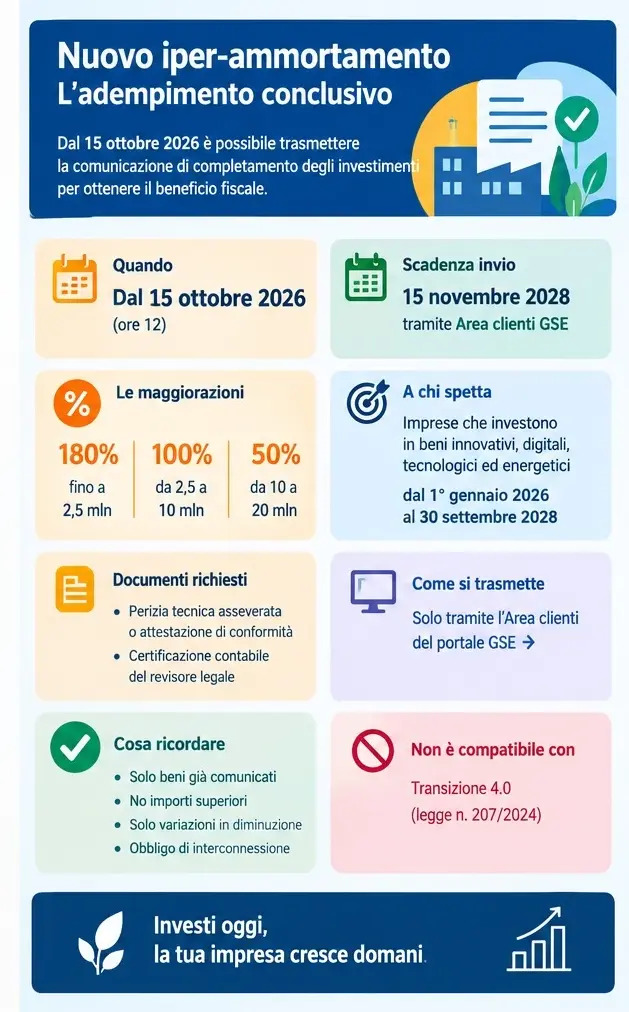
La misura del beneficio varia in funzione dell’importo degli investimenti agevolabili. La Legge di Bilancio 2026 prevede tre fasce di maggiorazione del costo:
- 180% per investimenti fino a 2,5 milioni di euro;
- 100% per la quota di investimento compresa tra 2,5 e 10 milioni di euro;
- 50% per la quota compresa tra 10 e 20 milioni di euro.
Le soglie si applicano agli investimenti completati in ciascuna annualità, secondo quanto chiarito dal decreto attuativo del 7 maggio 2026.
È importante ricordare che la maggiorazione fiscale non corrisponde a un rimborso diretto né a un credito d’imposta di pari importo: il vantaggio deriva dalla maggiore deduzione fiscale riconosciuta sul costo dei beni, secondo le regole previste per l’ammortamento o il leasing.
La fruizione del beneficio è collegata al rispetto delle condizioni stabilite dalla disciplina e alla conclusione positiva delle verifiche previste, comprese quelle affidate al Gestore dei servizi energetici (GSE).
Comunicazione di completamento: come e quando presentarla
Con il decreto direttoriale del 14 ottobre 2026, il MIMIT ha avviato la fase conclusiva della procedura. Dal 15 ottobre 2026, alle ore 12, le imprese interessate possono trasmettere la comunicazione di completamento degli investimenti.
L’invio deve essere effettuato esclusivamente in modalità telematica attraverso l’Area clienti del GSE, utilizzando la piattaforma dedicata al Nuovo Piano Transizione 5.0.
La comunicazione finale segue due passaggi precedenti: la presentazione della comunicazione preventiva e la successiva conferma degli investimenti programmati. Quest’ultima fase richiede anche il versamento di un acconto almeno pari al 20% dell’investimento previsto.
Possono procedere con la comunicazione di completamento le imprese che hanno ottenuto un esito positivo nella fase di conferma e hanno effettivamente concluso gli investimenti dichiarati.
Il termine ultimo per trasmettere la comunicazione è fissato al 15 novembre 2028. L’impresa deve rispettare la scadenza e corredare la richiesta con le informazioni e i documenti previsti dalla normativa.
Quali documenti servono per ottenere l’agevolazione
Per accedere all’iper-ammortamento non è sufficiente dimostrare di aver acquistato i beni. Occorre anche documentare il rispetto dei requisiti tecnici e l’effettivo sostenimento delle spese ammissibili.
Tra i documenti richiesti rientrano:
- Perizia tecnica asseverata oppure attestazione di conformità rilasciata da un ente accreditato, necessaria a comprovare le caratteristiche tecniche dei beni e, quando richiesto, la loro interconnessione.
- Certificazione contabile rilasciata da un revisore legale, finalizzata ad attestare l’effettivo sostenimento delle spese ammissibili.
La documentazione deve consentire di verificare la corrispondenza tra gli investimenti dichiarati, i beni effettivamente realizzati o acquisiti e le condizioni richieste per il riconoscimento del beneficio.
È quindi opportuno che le imprese coinvolgano per tempo i propri consulenti fiscali, i professionisti incaricati delle verifiche tecniche e il revisore legale, così da predisporre tutti gli elementi necessari prima dell’invio telematico.
Quali limiti devono rispettare le imprese
La comunicazione di completamento deve riferirsi ai beni già indicati nella precedente comunicazione di conferma. Non è possibile utilizzare questa fase per inserire investimenti diversi da quelli precedentemente dichiarati o per aumentare gli importi comunicati.
Sono ammesse eventuali variazioni del costo finale esclusivamente in diminuzione rispetto a quanto confermato. Per ogni bene deve inoltre essere indicata la relativa data di completamento dell’investimento.
Queste condizioni rendono importante una verifica preliminare dei dati trasmessi nelle fasi precedenti, con particolare attenzione agli importi, all’identificazione dei beni e alla documentazione tecnica e contabile.
Da quando si può utilizzare il beneficio fiscale
L’iper-ammortamento può essere fruito a partire dal periodo d’imposta nel quale viene presentata la comunicazione di completamento, a condizione che il bene sia entrato in funzione nello stesso periodo e che siano soddisfatti gli ulteriori requisiti previsti, compreso l’esito positivo delle verifiche del GSE.
Le imprese devono quindi valutare con attenzione la data di completamento, l’entrata in funzione dei beni e la corretta trasmissione della documentazione, in modo da individuare il periodo d’imposta nel quale il beneficio può essere utilizzato.
L’agevolazione può essere cumulata con altri incentivi nazionali ed europei, purché non siano finanziate due volte le stesse quote di costo dei singoli investimenti e il sostegno complessivo non superi il costo effettivamente sostenuto. È invece prevista l’incompatibilità con le agevolazioni Transizione 4.0 disciplinate dalla Legge n. 207/2024.
Modello e istruzioni operative disponibili sul sito GSE
Per completare correttamente la procedura, le imprese possono consultare la documentazione pubblicata sul portale del Gestore dei servizi energetici. Sono disponibili il modello di comunicazione di completamento, le istruzioni operative e la guida aggiornata alla piattaforma del Nuovo Piano Transizione 5.0.
Prima di procedere all’invio, è consigliabile verificare le indicazioni ufficiali e controllare che tutti i dati siano coerenti con la comunicazione di conferma e con gli investimenti effettivamente completati.
La comunicazione finale costituisce un passaggio essenziale per le aziende che intendono beneficiare del nuovo iper-ammortamento: il rispetto delle scadenze, dei requisiti tecnici e degli obblighi documentali consente di completare correttamente l’iter previsto per l’agevolazione fiscale.