
L’erede che percepisce una pensione estera può beneficiare del regime fiscale agevolato previsto dall’articolo 24-ter del Tuir, anche quando le somme derivano da un piano previdenziale ereditato. A chiarirlo è l’Agenzia delle Entrate con la risposta n. 184 del 15 ottobre 2026, relativa a una cittadina italiana residente all’estero che intende trasferirsi in Italia dopo aver ereditato dal padre un piano pensionistico statunitense.
Il principio espresso dall’Amministrazione finanziaria è importante: il passaggio della posizione previdenziale dal genitore all’erede non modifica, di per sé, la natura pensionistica delle somme percepite. Ciò che conta è la funzione del rapporto da cui derivano le erogazioni, non l’identità del beneficiario.
Se sono rispettate anche tutte le altre condizioni previste dalla normativa, i redditi interessati possono quindi rientrare nel regime che consente di applicare un’imposta sostitutiva del 7% sui redditi di fonte estera.
Il caso esaminato dall’Agenzia delle Entrate
La vicenda riguarda una contribuente italiana residente negli Stati Uniti, il cui padre aveva attivato un Individual Retirement Account (IRA), uno strumento previdenziale previsto dall’ordinamento statunitense e alimentato attraverso contributi volontari.
Dopo la morte del genitore, la posizione è stata trasferita alla figlia secondo le regole successorie americane. La contribuente ha così iniziato a ricevere le somme provenienti dal piano.
In vista del trasferimento della propria residenza fiscale in Italia, la donna ha chiesto all’Agenzia delle Entrate se le erogazioni ricevute potessero essere qualificate come redditi da pensione e, di conseguenza, beneficiare dell’agevolazione fiscale riservata ai pensionati esteri.
La questione centrale riguardava proprio la successione: il fatto che le somme fossero corrisposte all’erede anziché al titolare originario poteva modificarne la qualificazione fiscale?
La risposta dell’Amministrazione finanziaria è positiva per la contribuente. Il subentro ereditario, infatti, non altera automaticamente la natura previdenziale delle prestazioni.
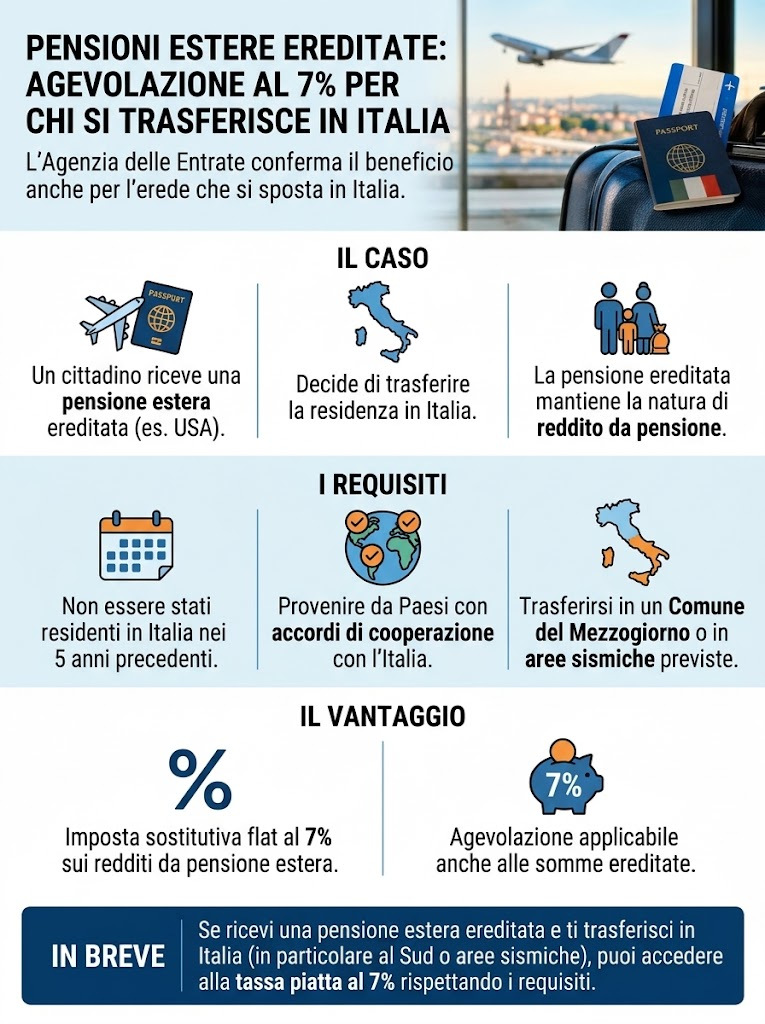
Somme ereditate mantengono natura pensionistica
Per risolvere il caso, l’Agenzia delle Entrate ha richiamato le disposizioni del Tuir e alcuni precedenti chiarimenti interpretativi.
In particolare, l’articolo 49 del Tuir individua tra i redditi da lavoro dipendente le pensioni di ogni genere e gli assegni a esse equiparati. Ai fini del regime agevolato, assumono rilievo anche le prestazioni pensionistiche erogate da soggetti esteri, purché riconducibili alla categoria reddituale prevista dalla normativa italiana.
Un ulteriore riferimento è l’articolo 7, comma 3, del Tuir, secondo cui i redditi maturati dal contribuente deceduto e percepiti dagli eredi conservano la natura che avrebbero avuto se fossero stati incassati dal titolare originario.
Questo principio è particolarmente rilevante nel caso dei fondi pensione esteri: il trasferimento per successione non trasforma automaticamente una prestazione previdenziale in una diversa tipologia di reddito.
L’Agenzia aveva già affrontato questioni analoghe con la risposta n. 21/2024 e, soprattutto, con la risposta n. 290/2025, relativa a un fondo pensione statunitense percepito da un erede.
Anche nel caso dell’IRA, quindi, la provenienza previdenziale delle somme resta determinante, indipendentemente dal fatto che il beneficiario sia diventato titolare della posizione in seguito a successione.
Come funziona il regime fiscale per i pensionati esteri
L’articolo 24-ter del Tuir prevede un regime opzionale che consente alle persone fisiche titolari di redditi da pensione erogati da soggetti esteri di applicare un’imposta sostitutiva del 7% sui redditi prodotti all’estero, a condizione che trasferiscano la residenza fiscale in Italia e rispettino i requisiti stabiliti dalla legge.
L’agevolazione è riservata a chi trasferisce la residenza in determinati Comuni del Mezzogiorno, caratterizzati da specifici requisiti demografici, oppure nei Comuni interessati dagli eventi sismici individuati dalla normativa.
Per accedere al beneficio è necessario, tra le altre condizioni:
- Non essere stati fiscalmente residenti in Italia nei cinque periodi d’imposta precedenti quello in cui l’opzione diventa efficace.
- Trasferire la residenza in uno dei Comuni ammessi al regime agevolato, nel rispetto delle condizioni territoriali previste dall’articolo 24-ter.
- Provenire da uno Stato con il quale sono in vigore accordi di cooperazione amministrativa.
- Percepire redditi da pensione di fonte estera che rientrino nell’ambito applicativo della disposizione.
Le modalità di applicazione del regime sono state definite dal provvedimento direttoriale del 31 maggio 2019, mentre la circolare n. 21/E del 2020 ha fornito chiarimenti interpretativi sui requisiti e sul funzionamento dell’agevolazione.
È importante ricordare che l’imposta sostitutiva del 7% non si applica indistintamente a tutti i redditi del contribuente, ma ai redditi di fonte estera compresi nel regime. La possibilità di beneficiare dell’aliquota ridotta deve quindi essere verificata considerando la situazione fiscale complessiva e la natura delle singole entrate.
Cosa cambia per chi eredita una pensione statunitense
La risposta n. 184/2026 conferma che l’origine successoria delle somme non rappresenta, di per sé, un ostacolo all’applicazione del regime agevolato.
Nel caso esaminato, il piano IRA era stato costituito dal padre con una finalità previdenziale. Il successivo trasferimento alla figlia non ne ha modificato le caratteristiche essenziali e le erogazioni continuano a essere riconducibili alla categoria delle pensioni prevista dall’articolo 49 del Tuir.
L’elemento decisivo è dunque la natura previdenziale della prestazione, non il rapporto di parentela tra il titolare originario e il beneficiario.
Il chiarimento può risultare utile anche per altri contribuenti che percepiscono prestazioni previdenziali estere trasferite per successione. Resta comunque necessario esaminare le caratteristiche dello specifico strumento finanziario e verificare che siano soddisfatti tutti i requisiti richiesti dalla disciplina italiana.
Le conclusioni della risposta n. 184/2026
Con il documento del 15 ottobre 2026, l’Agenzia delle Entrate ha riconosciuto che le erogazioni periodiche derivanti dall’Individual Retirement Account statunitense mantengono natura pensionistica anche dopo il trasferimento della posizione all’erede.
Di conseguenza, la contribuente potrà accedere al regime previsto dall’articolo 24-ter del Tuir dopo il trasferimento della residenza fiscale in Italia, applicando l’imposta sostitutiva del 7% ai redditi esteri agevolabili, purché rispetti tutte le condizioni previste dalla normativa.
Il chiarimento ribadisce un principio rilevante per la fiscalità internazionale: la successione non determina automaticamente una nuova qualificazione reddituale delle somme. Per stabilire il trattamento fiscale applicabile occorre considerare la natura del rapporto originario e le regole che disciplinano la specifica prestazione.