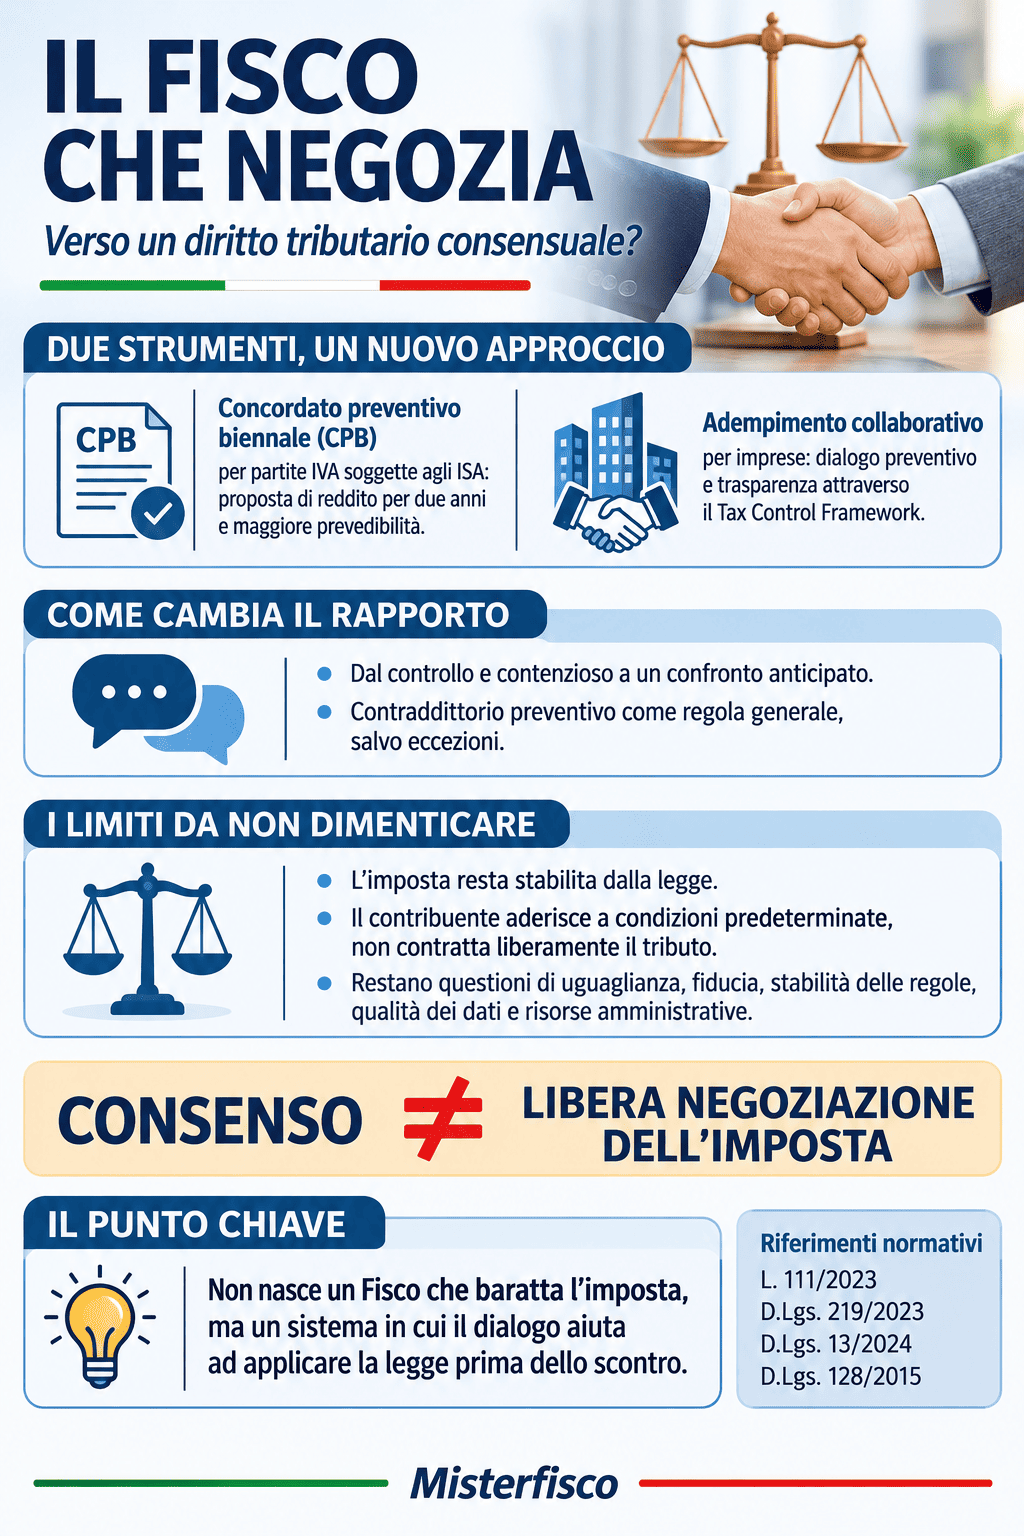
Concordato preventivo biennale e adempimento collaborativo: il Fisco italiano sceglie il dialogo. Ma è davvero nato un diritto tributario consensuale?
Per decenni il rapporto tra Fisco e contribuente è stato raccontato con una grammatica verticale: da una parte un’amministrazione che accerta, liquida e sanziona; dall’altra un soggetto chiamato a subire, o al più a difendersi davanti a un giudice. L’idea di “trattare” con l’Erario suonava quasi come una contraddizione, perché l’obbligazione tributaria nasce dalla legge e non da un accordo. Eppure, negli ultimi anni il legislatore ha spinto con decisione in un’altra direzione.
Il concordato preventivo biennale e l’adempimento collaborativo, pur rivolti a platee molto diverse, condividono un’intuizione: il prelievo funziona meglio quando il contribuente partecipa, invece di limitarsi a obbedire. Resta da capire se siamo davanti a un vero cambio di paradigma o a strumenti pragmatici che lasciano intatto l’impianto tradizionale.
Un’idea che viene da lontano
Il Fisco “consensuale” non nasce con la riforma del 2023. Già l’accertamento con adesione, alla fine degli anni Novanta, aveva aperto un varco: la pretesa poteva essere definita in contraddittorio, con uno sconto sulle sanzioni in cambio della rinuncia alla lite. Lo stesso vale per la conciliazione giudiziale e per l’interpello. Si trattava però di istituti che intervenivano su un debito già emerso o su un singolo dubbio interpretativo.
La delega fiscale (legge 111/2023) ha cambiato prospettiva. Con la revisione dello Statuto del contribuente (d.lgs. 219/2023) il contraddittorio preventivo è diventato, salvo eccezioni, la regola prima di ogni atto impugnabile. In parallelo sono stati costruiti o rafforzati strumenti che spostano il dialogo prima della dichiarazione, non dopo l’accertamento. Il percorso è coerente con le raccomandazioni OCSE degli ultimi quindici anni, che propongono una relazione “rafforzata” in cui l’amministrazione concentra i controlli in base al profilo di rischio di ciascun contribuente.
Il concordato preventivo biennale: un patto sul reddito futuro
Il concordato preventivo biennale (CPB), disciplinato dal d.lgs. 13/2024, offre alle partite IVA soggette agli ISA una proposta di reddito, elaborata dall’Agenzia delle Entrate, per i due anni successivi. Chi accetta paga le imposte su quella base, a prescindere da quanto guadagnerà davvero: l’eventuale eccedenza resta fuori dalla tassazione ordinaria, mentre un calo del reddito non scioglie il patto, salvo circostanze eccezionali.
Lo scambio è chiaro. Il Fisco rinuncia a inseguire ogni euro in cambio di un gettito certo e anticipato; il contribuente accetta un reddito presunto in cambio di prevedibilità e di minori controlli, tra cui termini di accertamento più brevi e l’esonero dal visto di conformità per compensare i crediti.
La prima edizione, 2024-2025, ha raccolto meno adesioni del previsto, e il legislatore è intervenuto. Per il biennio 2026-2027 il decreto fiscale (d.l. 38/2026) e il cosiddetto decreto omnibus (d.lgs. 148/2026, in vigore dal 13 agosto) hanno ridisegnato l’istituto: proposte calibrate sul punteggio ISA, termine di adesione spostato a fine ottobre (di fatto al 2 novembre), cause di esclusione ridimensionate, possibilità di correggere gli errori con dichiarazione integrativa e ravvedimento. Il pacchetto più ricco è andato a chi rinnova, con un ravvedimento speciale per le annualità dal 2020 al 2023.
Quest’ultimo dettaglio dice molto. Il concordato non è più soltanto un patto sul futuro, ma anche la porta per sistemare il passato. La scelta si spiega con le esigenze di gettito, però ha attirato critiche: legare la permanenza nel CPB a una chiusura agevolata delle annualità pregresse avvicina lo strumento alla logica del condono più che a quella della compliance.
L’adempimento collaborativo: il dialogo come metodo
Se il concordato parla a piccole imprese e professionisti, l’adempimento collaborativo nasce per i grandi contribuenti. Introdotto dal d.lgs. 128/2015 sul modello OCSE della cooperative compliance, poggia su un presupposto diverso: l’impresa si dota di un sistema interno di controllo del rischio fiscale (il Tax Control Framework) e accetta un confronto costante e trasparente con l’Agenzia. In cambio ottiene risposte rapide sulle questioni dubbie, un interpello abbreviato e una forte attenuazione delle sanzioni per i rischi comunicati per tempo.
Qui non si tratta sull’imposta, ma sul metodo: la regola resta quella di legge, ma la sua applicazione viene discussa prima, a carte scoperte, invece di essere contestata anni dopo con un avviso di accertamento.
Il d.lgs. 221/2023 ha rilanciato l’istituto. La soglia di accesso, nata a 10 miliardi di ricavi, dal 2026 è di 500 milioni e dal 2028 scenderà a 100 milioni. Il TCF va ora certificato da professionisti indipendenti. Per chi resta sotto soglia, l’art. 7-bis del d.lgs. 128/2015 prevede un regime opzionale, reso operativo dal provvedimento del 3 febbraio 2026, che estende parte dei benefici anche alle imprese medie dotate di un sistema di controllo del rischio. La circolare 6/E del 6 agosto 2026 ha poi messo ordine nell’intera disciplina.
I numeri sono ancora contenuti: a fine 2025 le imprese ammesse erano 221, con 78 ingressi nell’anno. Ma con la soglia a 100 milioni la platea potenziale supererebbe le 11.000 imprese. Il salto di scala è evidente, e con esso la sfida per un’amministrazione che dovrà seguire migliaia di rapporti continuativi.
I nodi irrisolti
Parlare di diritto tributario consensuale richiede qualche cautela. Il primo limite è costituzionale. L’art. 23 vuole che le prestazioni patrimoniali siano imposte per legge e l’art. 53 lega il prelievo alla capacità contributiva; da qui la tradizionale indisponibilità dell’obbligazione tributaria. Il concordato regge perché è la legge a costruire il meccanismo e a fissare i criteri della proposta: il contribuente non tratta, aderisce a un’offerta predeterminata. Più che di negoziazione in senso civilistico, si dovrebbe parlare di adesione.
Il secondo nodo è l’uguaglianza. Due contribuenti con lo stesso reddito effettivo possono pagare imposte diverse solo perché uno ha accettato la proposta e l’altro no. E se la convenienza dipende dalle previsioni di crescita, aderirà soprattutto chi si aspetta di guadagnare più del concordato, con effetti incerti sul gettito.
Il terzo limite è culturale. La collaborazione presuppone fiducia, e la fiducia non si crea per decreto. Le imprese entrano nell’adempimento collaborativo se credono che la trasparenza non verrà usata contro di loro; i professionisti consigliano il concordato se le regole restano stabili. Le continue modifiche al CPB in appena due anni non aiutano.
C’è infine una questione di mezzi. Entrambi gli istituti si reggono sulla qualità dei dati: le proposte del CPB nascono dagli ISA e dalle banche dati dell’Agenzia, mentre il dialogo con le grandi imprese richiede funzionari specializzati e sistemi capaci di leggere i flussi aziendali quasi in tempo reale. Senza investimenti su personale e tecnologia, la promessa di un rapporto più cooperativo rischia di restare sulla carta e il dialogo di trasformarsi nell’ennesimo adempimento formale.
Conclusioni: un Fisco che ascolta, non che baratta
Il quadro è meno netto di quanto suggerisca lo slogan del “Fisco amico”. Non siamo davanti a un diritto tributario negoziale, in cui l’imposta si contratta come un prezzo, ma a un diritto tributario procedimentalizzato, dove il dialogo diventa il modo ordinario di applicare la legge e il consenso viene cercato prima che lo scontro sia inevitabile.
L’adempimento collaborativo è l’espressione più matura di questa tendenza, perché lascia intatta la misura dell’imposta e lavora sulla trasparenza. Il concordato è più ambiguo: strumento di certezza, ma anche scommessa sul gettito e, nella versione 2026-2027, veicolo per regolarizzare il passato. La sua tenuta dipenderà dalla capacità di restare un patto credibile, senza scivolare nella sanatoria periodica. Anche il ruolo dei professionisti cambia: il consulente non è più soltanto chi difende il cliente in giudizio, ma chi lo aiuta a valutare una proposta o a costruire un presidio del rischio fiscale.
La risposta alla domanda del titolo è quindi articolata: sì, il diritto tributario si muove verso il consenso; no, il consenso non ha preso il posto della legge. È in questo equilibrio, ancora instabile, che si gioca la credibilità del nuovo rapporto tra Fisco e contribuenti.
Per maggiori informazioni o per richiedere una consulenza professionale personalizzata contatta la Redazione di Mister Fisco.